
Головне
- Звіти повʼязані між собою: чистий прибуток збільшує власний капітал у балансі й стає першим рядком звіту про рух грошових коштів.
- Для першої оцінки досить шести показників: валової та операційної маржі, коефіцієнта поточної ліквідності, чистого боргу до операційного прибутку, ROE і співвідношення операційного грошового потоку до чистого прибутку.
- Звітність компаній США міститься у формах 10-K і 10-Q, які безкоштовно доступні в базі SEC EDGAR і на сайтах компаній.
- Операційний грошовий потік, що роками нижчий за чистий прибуток, – сигнал перевірити дебіторську заборгованість, запаси й одноразові доходи.
Фінансова звітність компанії – це три звіти, які разом показують, скільки бізнес заробляє, що він має і скільки реальних грошей отримує. Фінансова звітність простими словами – медогляд компанії в цифрах: один аналіз нічого не скаже, а три разом дають діагноз.
У статті – як читати фінансову звітність за 15 хвилин: де її знайти, на які рядки дивитися, які показники порахувати і які сигнали вимагають глибшої перевірки. Увесь алгоритм пройдемо на одному числовому прикладі.
Які три фінансові звіти потрібно читати разом
Аналіз фінансової звітності починається з трьох документів. Кожен відповідає на своє питання, і жоден окремо не дає повної картини:
- Звіт про прибутки та збитки – чи заробляє компанія і скільки за період.
- Баланс – що компанія має і кому винна на конкретну дату.
- Звіт про рух грошових коштів – скільки реальних грошей прийшло на рахунки й пішло з них.
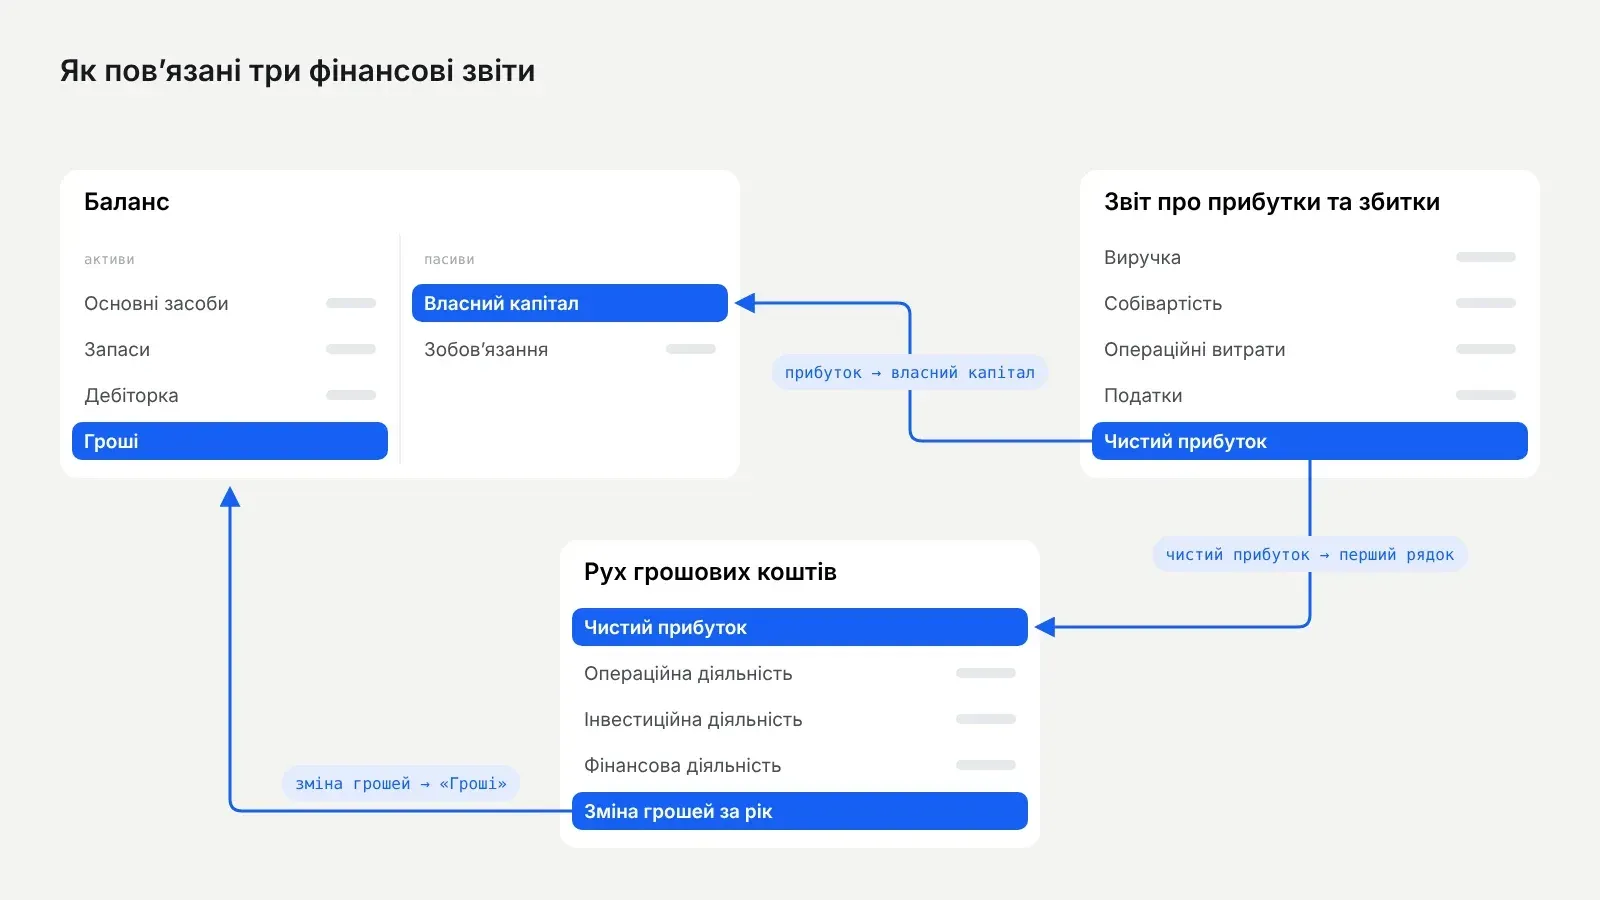
Як повʼязані фінансові звіти?
Чистий прибуток зі звіту про прибутки та збитки збільшує власний капітал у балансі й відкриває звіт про рух грошових коштів. Підсумкова зміна грошей за рік дорівнює різниці між грошима в балансі на початок і кінець року. Якщо ці цифри не сходяться, ви дивитеся на різні періоди або різні версії звіту.
Словник назв звітів
В Україні звітність складають за національними стандартами НП(С)БО або за міжнародними МСФЗ (IFRS), у США – за US GAAP. Стандарти різняться деталями обліку, але три головні звіти є всюди. Назви при цьому відрізняються:
Україна (НП(С)БО) | МСФЗ (IFRS) | США (US GAAP, 10-K) | Що показує |
|---|---|---|---|
Баланс (Звіт про фінансовий стан), форма №1 | Statement of financial position | Balance sheet | Активи, зобовʼязання, власний капітал на дату |
Звіт про фінансові результати, форма №2 | Statement of profit or loss | Income statement (P&L) | Доходи, витрати й прибуток за період |
Звіт про рух грошових коштів, форма №3 або 3-н | Statement of cash flows | Cash flow statement | Надходження й виплати грошей за період |
Звіт про власний капітал, форма №4 | Statement of changes in equity | Statement of stockholdersʼ equity | Прибуток, дивіденди, випуск і викуп акцій |
Примітки до звітності, форма №5 | Notes | Notes to financial statements | Розшифровки рядків і облікова політика |
Де знайти фінансову звітність компанії
Найшвидший маршрут – розділ Investor Relations на сайті компанії або за пошуком в Google.
Там лежать Annual Report, квартальні звіти й презентації для інвесторів. Офіційне джерело для компаній США – база SEC EDGAR: введіть назву чи тикер і відфільтруйте форми 10-K або 10-Q.
- Звіт 10-K – річний звіт компанії США з аудованою фінансовою звітністю. Найбільші компанії подають його протягом 60 днів після кінця фінансового року, менші – протягом 75 або 90 днів.
- Звіт 10-Q – квартальний звіт за перші три квартали року. Його звіти перевіряє аудитор, але повного аудиту немає. Строк подання – 40 або 45 днів після кінця кварталу.
- Annual Report – річний звіт для акціонерів. Часто це той самий 10-K, іноді – глянцева брошура з коротшими даними.
- Українські емітенти цінних паперів розкривають звітність на порталі SMIDA та на власних сайтах.
У 10-K інвестору потрібні два розділи. Item 7, або MD&A (Management's Discussion and Analysis), – це пояснення результатів словами менеджменту. Item 8, або Financial Statements, – самі звіти з примітками й аудиторським звітом.
План аналізу фінансової звітності за 15 хвилин
Як аналізувати фінансову звітність компанії, якщо часу мало? Мета перших 15 хвилин – не оцінити акцію, а зрозуміти, чи здоровий бізнес і що перевіряти далі. Алгоритм однаковий для більшості нефінансових компаній:
- Хвилини 0–2: перевірте рамку звіту
Переконайтеся, що перед вами річний консолідований звіт. Запишіть період і одиниці виміру: тисячі чи мільйони. Прогляньте аудиторський звіт: висновок без застережень – мінімальна умова довіри до цифр. - Хвилини 2–5: звіт про прибутки та збитки
Порівняйте виручку з минулим роком і порахуйте три маржі: валову, операційну й чисту. Шукайте одноразові доходи, які прикрашають чистий прибуток. - Хвилини 5–9: баланс
Зіставте гроші з боргом, а оборотні активи – з поточними зобовʼязаннями. Перевірте, чи дебіторська заборгованість і запаси не ростуть швидше за виручку. - Хвилини 9–13: рух грошових коштів
Порівняйте операційний грошовий потік із чистим прибутком. Відніміть капітальні витрати й подивіться, на що компанія витрачає вільні гроші. - Хвилини 13–15: висновок
Запишіть одним реченням, як компанія заробляє і чи підтверджують це гроші. Додайте 2–3 питання, відповіді на які шукатимете в MD&A і примітках.
Далі пройдемо алгоритм на умовній компанії – обсмажувальнику кави, який постачає зерно кавʼярням і супермаркетам. Цифри вигадані, але узгоджені між собою, як у справжньому звіті. Усі суми – у мільйонах доларів за 2025 рік.
Звіт про прибутки та збитки показує, як компанія заробляє
P&L – що це? Звіт про прибутки та збитки (Profit and Loss, або Income Statement) читається згори вниз: від продажів до прибутку. В українській звітності він називається звіт про фінансові результати. Ось як він виглядає в нашого обсмажувальника:
Рядок | $ млн | Частка виручки |
|---|---|---|
Виручка, або чистий дохід від реалізації (Revenue) | 1 000 | 100% |
Собівартість (Cost of sales, COGS) | −600 | 60% |
Валовий прибуток (Gross profit) | 400 | 40% |
Операційні витрати (Operating expenses) | −250 | 25% |
Операційний прибуток (Operating income) | 150 | 15% |
Відсотки за боргом (Interest expense) | −20 | 2% |
Податок на прибуток (Income tax) | −30 | 3% |
Чистий прибуток (Net income) | 100 | 10% |
Виручка зросла з $900 млн у 2024 році до $1 000 млн, тобто на 11%. Маржі показують, скільки з кожного долара продажів лишається на кожному рівні: 40 центів після собівартості, 15 – після всіх операційних витрат, 10 – після відсотків і податків.
Валова маржа говорить про економіку самого продукту, операційна – про ефективність усього бізнесу. Як ці рядки складаються на прикладі однієї кавʼярні, розібрано в статті про основні фінансові показники бізнесу.
Окремо шукайте одноразові доходи: продаж будівлі, виграний суд, переоцінку активів. Вони збільшують чистий прибуток цього року, але не повторяться. Тому головний орієнтир – операційний прибуток і динаміка показників за 3–5 років, а не цифра одного року.
Баланс показує активи, зобовʼязання та власний капітал
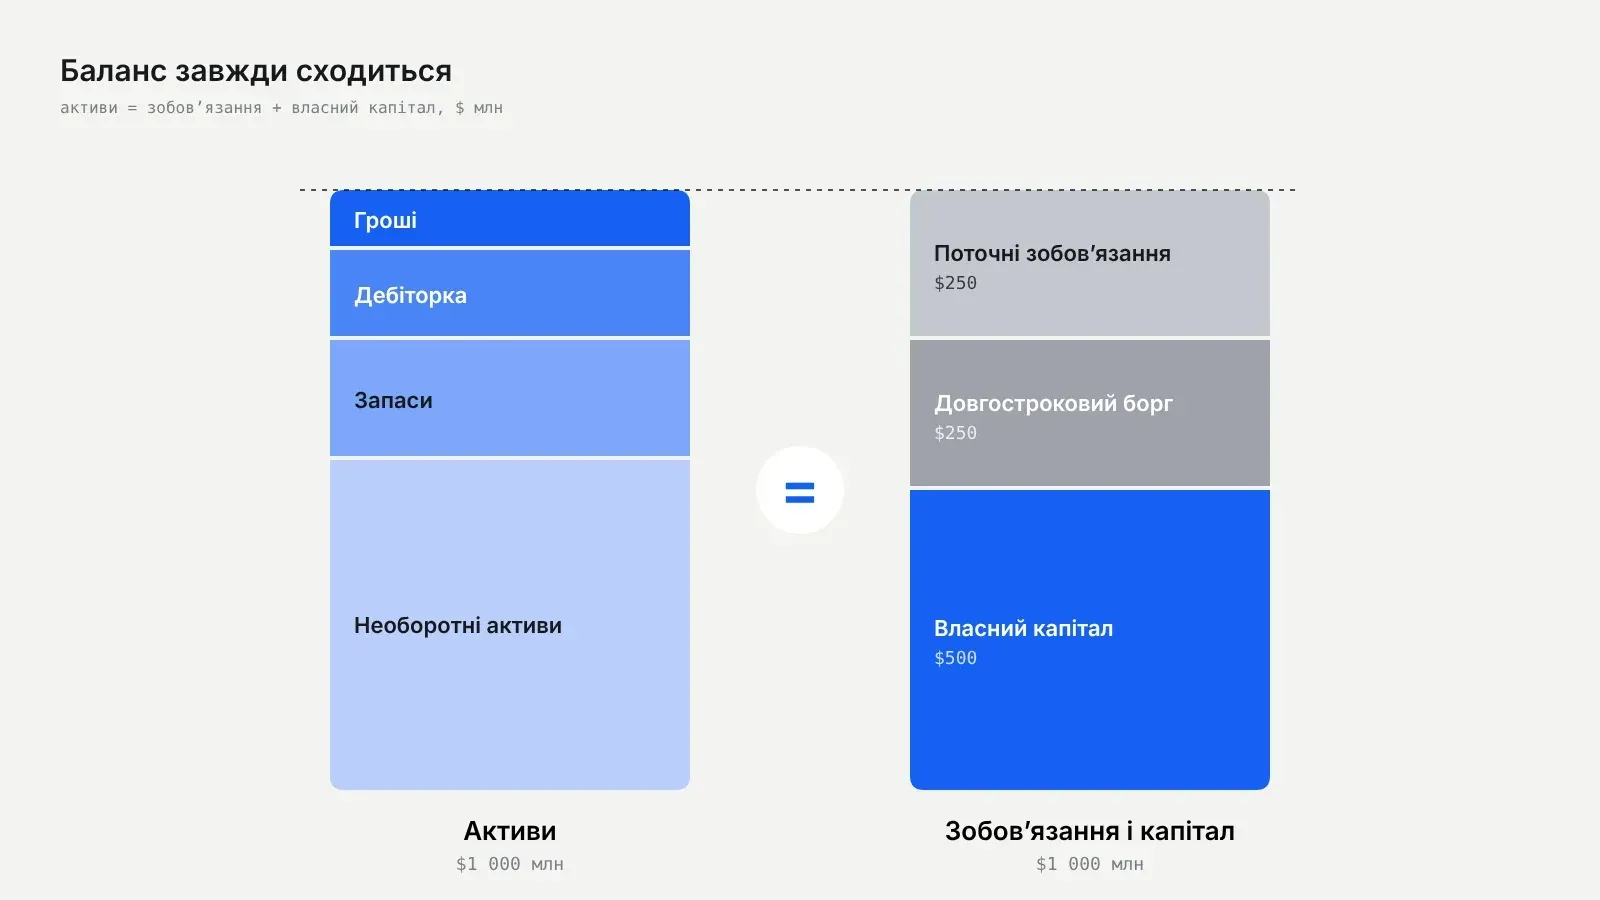
Як читати баланс підприємства? Почніть з рівняння, на якому він тримається: активи = зобовʼязання + власний капітал. Ліворуч – що компанія має, праворуч – на чиї гроші це куплено. Баланс – знімок на одну дату, тому порівнюйте його з тим самим днем минулого року.
Стаття, $ млн | 31.12.2025 | 31.12.2024 |
|---|---|---|
Гроші (Cash) | 80 | 50 |
Дебіторська заборгованість (Accounts receivable) | 170 | 120 |
Запаси (Inventories) | 150 | 120 |
Оборотні активи (Current assets) | 400 | 290 |
Необоротні активи (Non-current assets) | 600 | 590 |
Активи разом | 1 000 | 880 |
Поточні зобовʼязання (Current liabilities) | 250 | 220 |
Довгостроковий борг (Long-term debt) | 250 | 230 |
Власний капітал (Shareholdersʼ equity) | 500 | 430 |
Оборотні активи компанія перетворить на гроші протягом року: це гроші на рахунках, дебіторська заборгованість клієнтів і запаси. Необоротні активи служать довше – обсмажувальні печі, склади, бренд. Поточні зобовʼязання треба сплатити протягом року: рахунки постачальників і частину кредитів.
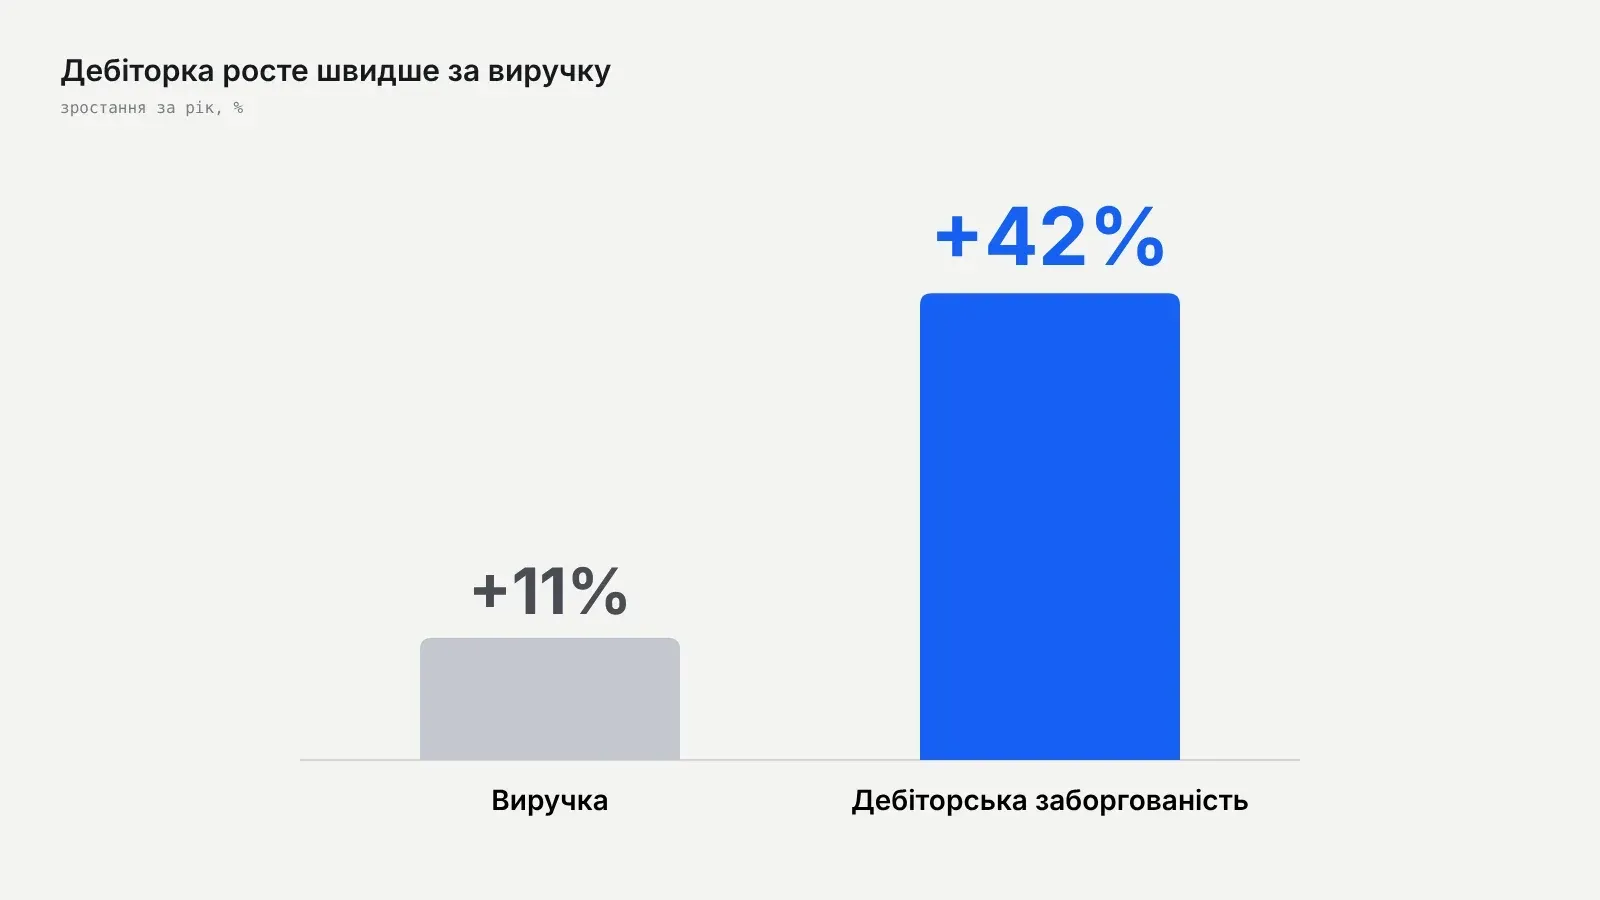
На прикладі видно дві речі. Власний капітал зріс з $430 млн до $500 млн: плюс $100 млн чистого прибутку, мінус $30 млн дивідендів. Дебіторська заборгованість зросла на 42%, хоча виручка – лише на 11%. Клієнти стали платити пізніше, і цей сигнал перевіримо у звіті про рух грошей.
Звіт про рух грошових коштів показує джерела та використання грошей
Cash flow – що це? Звіт про рух грошових коштів (Cash Flow Statement) фіксує реальні надходження й виплати за період. Звіт ділиться на три частини:
- Операційна діяльність – гроші від основного бізнесу.
- Інвестиційна діяльність – купівля й продаж обладнання, компаній, цінних паперів.
- Фінансова діяльність – кредити, дивіденди, випуск і викуп акцій.
Рядок | $ млн |
|---|---|
Чистий прибуток | 100 |
Амортизація (Depreciation) | +50 |
Зростання дебіторської заборгованості | −50 |
Зростання запасів | −30 |
Зростання боргів перед постачальниками | +10 |
Операційний грошовий потік (Operating cash flow) | 80 |
Капітальні витрати (CAPEX) | −60 |
Новий кредит | +40 |
Дивіденди | −30 |
Зміна грошей за рік | +30 |
Підсумок +$30 млн збігається з балансом: гроші зросли з $50 млн до $80 млн. Операційний грошовий потік – $80 млн, на $20 млн менше за чистий прибуток. Різницю забрали дебіторська заборгованість і запаси: компанія продавала зерно з відстрочкою оплати й наростила склад.
Чим прибуток відрізняється від грошового потоку? Прибуток фіксують у момент продажу, а гроші надходять, коли клієнт заплатить. Дебіторка, запаси й борги постачальникам разом формують оборотний капітал: коли він росте, гроші застрягають у бізнесі. Амортизація діє навпаки – зменшує прибуток, але грошей не забирає, тому її додають назад.
Вільний грошовий потік (FCF) – операційний потік мінус CAPEX: 80 − 60 = $20 млн. Дивіденди на $30 млн компанія частково профінансувала новим кредитом на $40 млн. Один такий рік – не проблема, кілька поспіль – привід насторожитися.
Які показники розрахувати для першої оцінки
Для першої оцінки досить шести показників. Кожен рахується з трьох звітів вище за кілька секунд:
Показник | Формула | Приклад |
|---|---|---|
Валова маржа | Валовий прибуток / виручка | 400 / 1 000 = 40% |
Операційна маржа | Операційний прибуток / виручка | 150 / 1 000 = 15% |
Коефіцієнт поточної ліквідності | Оборотні активи / поточні зобовʼязання | 400 / 250 = 1,6 |
Чистий борг до операційного прибутку | (Борг − гроші) / операційний прибуток | (330 − 80) / 150 ≈ 1,7 |
ROE | Чистий прибуток / власний капітал | 100 / 500 = 20% |
Якість прибутку | Операційний грошовий потік / чистий прибуток | 80 / 100 = 0,8 |
Коефіцієнт поточної ліквідності 1,6 означає: на кожен долар боргів, які треба сплатити протягом року, компанія має $1,60 активів, що стануть грошима за той самий строк. Борг у прикладі – $80 млн короткострокових кредитів у поточних зобовʼязаннях плюс $250 млн довгострокових.
Боргове навантаження оцінює чистий борг: операційним прибутком компанія погасила б його приблизно за 1,7 року. ROE 20% – це 20 центів прибутку на кожен долар акціонерів. Для точнішого розрахунку беруть середній капітал за рік, але для першого погляду досить кінцевого.
Які сигнали потребують додаткової перевірки
Жоден сигнал не означає, що компанія погана. Він означає, що варто відкрити примітки та MD&A і знайти пояснення:
- Виручка росте, а валова маржа кілька років поспіль падає.
- Дебіторська заборгованість або запаси ростуть помітно швидше за виручку.
- Операційний грошовий потік роками нижчий за чистий прибуток.
- Прибуток тримається на одноразових доходах або рядку "інші доходи".
- Борг росте швидше за операційний прибуток.
- Дивіденди чи викуп акцій регулярно фінансуються кредитами.
- Аудитор висловив застереження або сумнів, що компанія продовжить роботу (going concern).
- Компанія змінила облікову політику, і показники покращилися без змін у бізнесі.
У нашому прикладі спрацювали два сигнали. Дебіторська заборгованість росте майже вчетверо швидше за виручку, а операційний потік на 20% нижчий за прибуток. Перше, що варто шукати в MD&A, – чи не подовжила компанія строки оплати для клієнтів, щоб наростити продажі.
Який висновок можна зробити після 15 хвилин аналізу
Після 15 хвилин у вас мають бути відповіді на три питання: чи компанія прибуткова, чи вистачає їй грошей і де її слабке місце. Для нашого обсмажувальника висновок виглядає так:
Чого 15 хвилин не дають – відповіді, чи дорога акція, і розуміння конкурентних переваг бізнесу. Це наступні етапи аналізу: як їх проходить один із найвідоміших інвесторів, розібрано в статті про стратегію Уоррена Баффета.
На що дивитися при аналізі акцій, крім фінансової звітності, – у відео:
Відкрийте 10-K компанії, яку тримаєте в портфелі або давно хочете розібрати, і пройдіть алгоритм із таймером. Перша спроба займе пів години, а з третьої компанії ви вкладетеся в 15 хвилин.
Обговорити з AI
Відкрийте розмову з готовим запитом: асистент пояснить головне зі статті й допоможе приміряти це до вашої ситуації.
Чи можна оцінити компанію лише за чистим прибутком?
Ні. Чистий прибуток може містити одноразові доходи й не показує, чи компанія отримала гроші. Перевірте ще операційний грошовий потік, борг у балансі й динаміку маржі за кілька років. Лише три звіти разом показують, чи прибуток стабільний і підкріплений реальними грошима.
Чому прибуткова компанія може мати проблеми з оплатою рахунків?
Тому що прибуток фіксують у момент продажу, а гроші надходять пізніше. Якщо клієнти платять із відстрочкою, запаси ростуть, а борги треба гасити вже зараз, на рахунку може не вистачити грошей. Це видно, коли операційний грошовий потік помітно нижчий за чистий прибуток.
Чим консолідована звітність відрізняється від окремої?
Консолідована звітність обʼєднує материнську компанію й усі дочірні так, ніби це один бізнес. Окрема показує лише материнську компанію, а дочірні в ній – просто інвестиції. Інвестору в акції холдингу потрібна консолідована: саме вона відображає весь бізнес, частку якого ви купуєте.
Чому дані у фінансовому сервісі можуть відрізнятися від офіційного звіту?
Сервіси переносять звітність у власний шаблон. Вони можуть інакше групувати рядки, виключати разові статті, рахувати показники за останні 12 місяців або оновлювати дані із запізненням. Ключові цифри для рішення звіряйте з 10-K, 10-Q чи річним звітом на сайті компанії.
Чи означає позитивний аудиторський висновок, що акції варто купувати?
Ні. Аудитор підтверджує лише, що звітність складена за стандартами без суттєвих викривлень. Перспективи бізнесу й ціну акції він не оцінює. Чистий висновок – умова довіри до цифр, а рішення про купівлю потребує аналізу бізнесу та його оцінки.
Чи підходить цей алгоритм для банків і страхових компаній?
Лише частково. Для банку залучені гроші – сировина бізнесу, тому коефіцієнт поточної ліквідності й чистий борг для нього не мають сенсу. У банках дивляться на чисту процентну маржу, якість кредитів і достатність капіталу, у страховиків – на збитковість і резерви.
Джерела
- SEC: Beginners' Guide to Financial Statements
- Investor.gov: How to Read a 10-K/10-Q
- SEC: строки подання форм 10-K і 10-Q
- SEC EDGAR: пошук офіційної звітності компаній
- IFRS Foundation: IAS 7 Statement of Cash Flows
- IFRS Foundation: IFRS 18 Presentation and Disclosure in Financial Statements (з 1 січня 2027 року)
- НП(С)БО 1 "Загальні вимоги до фінансової звітності"
Терміни
- БалансБаланс (balance sheet) – фінансовий звіт, який показує, що компанія має (активи), скільки винна (зобовʼязання) і що залишається акціонерам (власний капітал) на конкретну дату.
- Звіт про прибутки і збиткиЗвіт про прибутки і збитки (income statement, P&L) – фінансовий звіт, який показує, скільки компанія продала за період, скільки витратила і скільки заробила. Він іде згори вниз: від виручки до чистого прибутку.
- Звіт про рух грошових коштівЗвіт про рух грошових коштів (cash flow statement) показує, скільки грошей компанія реально отримала і витратила за період. Він ділиться на три частини: операційну, інвестиційну і фінансову діяльність.
- Операційний грошовий потікОпераційний грошовий потік (operating cash flow, OCF) – гроші, які компанія отримала від основної діяльності за період, після оплати постачальникам, працівникам і податків. Його показують у звіті про рух грошових коштів.
- Капітальні витратиКапітальні витрати (capital expenditures, CapEx) – гроші, які компанія витрачає на активи, що служать більше року: будівлі, заводи, обладнання, дата-центри. Їх показують у звіті про рух грошових коштів.
- FCFFCF (вільний грошовий потік) – гроші, які лишаються в компанії після операційних витрат і вкладень в обладнання, будівлі та інші довгострокові активи. Саме з них компанія платить дивіденди, викуповує акції і гасить борги.
- ROEROE (return on equity, рентабельність власного капіталу) – чистий прибуток компанії за рік, поділений на її власний капітал. Показує, скільки центів прибутку компанія заробляє на кожен долар, вкладений акціонерами.
- Чистий боргЧистий борг (net debt) – це всі процентні борги компанії мінус гроші та їхні еквіваленти на рахунках. Він показує, скільки компанія залишиться винна, якщо віддасть кредиторам усі вільні гроші.
- Валова маржаВалова маржа (gross margin) – частка виручки, яка лишається компанії після прямих витрат на виготовлення товару чи послуги. Вона показує, скільки компанія заробляє на самому продукті, ще до оренди, зарплат офісу і реклами.
- Операційна маржаОпераційна маржа (operating margin) – частка виручки, яка лишається компанії як операційний прибуток після собівартості й усіх операційних витрат. Вона показує, наскільки ефективно працює основний бізнес.
- Чиста маржаЧиста маржа (net profit margin) – частка виручки, яка лишається компанії як чистий прибуток після всіх витрат і податків. Якщо чиста маржа 20%, з кожних 100 доларів продажів компанія залишає собі 20 доларів.
Оцініть статтю
Наскільки матеріал був корисним для вас?
5,0 з 5 · 2 оцінки
Матеріал має освітній характер і не є індивідуальною інвестиційною рекомендацією. Згадані компанії – приклади для аналізу, а не порада купити чи продати, і автор може володіти їхніми цінними паперами. Інвестування повʼязане з ризиком втрати капіталу.
Про автора
Алекс Бенедичук
Співзасновник YU.invest, аналіз бізнесу
Підприємець з 13-річним досвідом, інвестував понад $2M власного капіталу. Розбирає бізнес-моделі, звітність і конкурентні переваги компаній.
Профіль автора →
Коментарі
Коментарів ще немає. Напишіть перший.
Питання ширше за цю тему? Поставте його в розділі "Питання".
Пишіть про власний досвід і ставте запитання. Не радьте купувати чи продавати конкретні активи, не лишайте реклами й реферальних посилань, не переходьте на особистості. Коментарі – думки читачів, а не інвестиційні рекомендації.