
Головне
- Мінімальний вхід і капітал для відчутного доходу – різні цифри: ОВДП можна купити від 1 000 грн, але для 10 000 грн на місяць потрібно близько 795 000 грн.
- У жовтні 2026 року гривневі ОВДП давали 15–16,5% річних без податку, гривневі депозити – близько 16% до сплати 23% податків.
- Золото, срібло, сировина й колекційні активи регулярних виплат не дають: заробити на них можна лише на зростанні ціни.
- Оренда квартири в Києві після податків, простою й ремонту дає близько 3,2% чистої дохідності на рік і потребує 5–10 годин на місяць, а REIT дають 5–7% у доларах без клопотів з орендарями.
Нижче – 12 реальних способів отримувати пасивний дохід з України: від депозиту й облігацій до нерухомості, акцій, криптовалюти й опціонів. Для кожного – що це, скільки приносить станом на листопад 2026 року, які ризики, як купити і приклад з цифрами. А в кінці – скільки капіталу потрібно для 5 000, 10 000 і 20 000 грн на місяць і як жити на пасивний дохід за правилом 4%.
Чим пасивний дохід відрізняється від активного?
Активний дохід ви отримуєте в обмін на час: зарплата, гонорар, виручка від власної роботи. Перестали працювати – дохід зупинився.
Пасивний дохід – гроші, які заробляє капітал або створений раніше актив.
Приклад. Сергій – лікар. Зарплату він отримує, коли виходить на зміну, – це активний дохід. Частину заощаджень Сергій вклав в ОВДП і тепер отримує купони навіть у відпустці – це пасивний дохід.
Повністю пасивних джерел доходу майже не існує
Навіть депозит треба відкрити й поновити, а орендовану квартиру – ремонтувати й шукати нових орендарів. Тому точніше говорити про ступінь пасивності: скільки годин на місяць забирає кожен спосіб.
Пасивний дохід – не спосіб швидко розбагатіти, а спосіб перетворити заощадження на регулярні виплати. Його розмір майже завжди пропорційний вкладеному капіталу.
Пасивний заробіток описують дві цифри:
- Мінімальний поріг входу – скільки грошей потрібно, щоб почати. Для ОВДП це 1 000 грн.
- Капітал для цільового доходу – скільки потрібно, щоб щомісяця отримувати відчутну суму.
12 способів пасивного доходу
Способи в таблиці й нижче йдуть приблизно від найпростіших і найменш ризикових до найскладніших і найбільш ризикових. Частина активів – золото, срібло, сировина, колекційні активи – грошей самі не платять: заробити на них можна лише тоді, коли вони подорожчають.
Спосіб | Поріг входу | Дохідність на рік | Регулярні виплати | Ризик |
|---|---|---|---|---|
1. Грошові ринки: депозити | Від 20 грн або $100 | ≈16% (грн) | Так, частота залежить від договору: щомісяця, щокварталу, щороку чи наприкінці строку | Низький |
2. ОВДП (державні облігації України) | ~1 000 грн або $1 000 | ≈15–16,5% (грн), ≈3–4% ($) | Так, раз на пів року | Низький |
3. Облігації США | Від $10 через ETF | ≈2–6% ($) | Так, щомісяця | Низький |
4. Корпоративні облігації | $25 напряму або від $1 – частина ETF | ≈4–6% ($), до 18% (грн) | Часто лише при погашенні | Середній |
5. Цінні метали | Від $1 – частина ETF | до 5% ($) | Ні | Середній |
6. Сировина та колекційні активи | Від $1 – частина ETF | ≈3–6% ($) | Ні | Високий |
7. Фізична нерухомість і земля | Від ~41 300 грн за кв. м або ~74 500 грн за гектар землі | ≈6% (грн) до витрат | Так | Середній |
8. REIT (фонди нерухомості) | Від $1 – частина ETF | ≈8–12% ($) | Так | Середній |
9. Акції окремих компаній | Від $1 – частина акції | ≈8–10%+ ($), дивіденди 0–5% ($) | У частини компаній, щокварталу | Високий |
10. ETF на акції | Від $1 – частина частки | ≈10% ($), дивіденди 1–3,5% | Так, щокварталу | Середній |
11. Криптовалюти | Будь-яка сума | ≈20–35% ($) | Так, у монетах | Високий |
12. Опціони | 100 акцій | ≈80–90% | Нерегулярно | Дуже високий |
Дохідність – орієнтир на листопад 2026 року, а не гарантія. Ставки депозитів і ОВДП змінюються слідом за обліковою ставкою НБУ, ціни акцій, фондів і сировини – щодня.
Розберемо детальніше кожен актив і те, як у нього інвестувати.
1. Грошові ринки
Банк кредитує людей і бізнес або купує державні облігації, а різницю між своїм доходом і вашими відсотками забирає собі. Депозити разом із короткими державними облігаціями називають грошовим ринком – це найпростіший і найменш ризиковий спосіб змусити гроші працювати.
- Гривневий депозит дає найвищу ставку, але залежить від інфляції й курсу. Найвищі ставки банки дають на довгий строк і без можливості дострокового розірвання.
- Валютний депозит у доларах чи євро майже нічого не приносить: на валюті банк заробляє мало, тож і платить мало. Зате він захищає від знецінення гривні.
Скільки приносить
Валюта | Середня ставка на 12 місяців |
|---|---|
Гривня | ~16% |
Долар | ~1,7% |
Євро | ~0,7% |
Ставки залежать від банку й можуть змінюватися, тому перед відкриттям вкладу порівняйте умови й строки в кількох банках.
Ризики
- Інфляція і девальвація "зʼїдають" частину гривневого доходу: при ставці 16% та інфляції 10% реальний приріст після податків – близько 2% на рік.
- Дохідність валютних вкладів нижча за доларову інфляцію, тож гроші повільно дешевшають навіть у доларах.
- Дострокове зняття зазвичай зменшує або обнуляє відсотки.
- Банк може збанкрутувати. На період воєнного стану і три місяці після нього вклади гарантовані повністю, згодом – до 600 000 грн на одного вкладника в одному банку.
Приклад
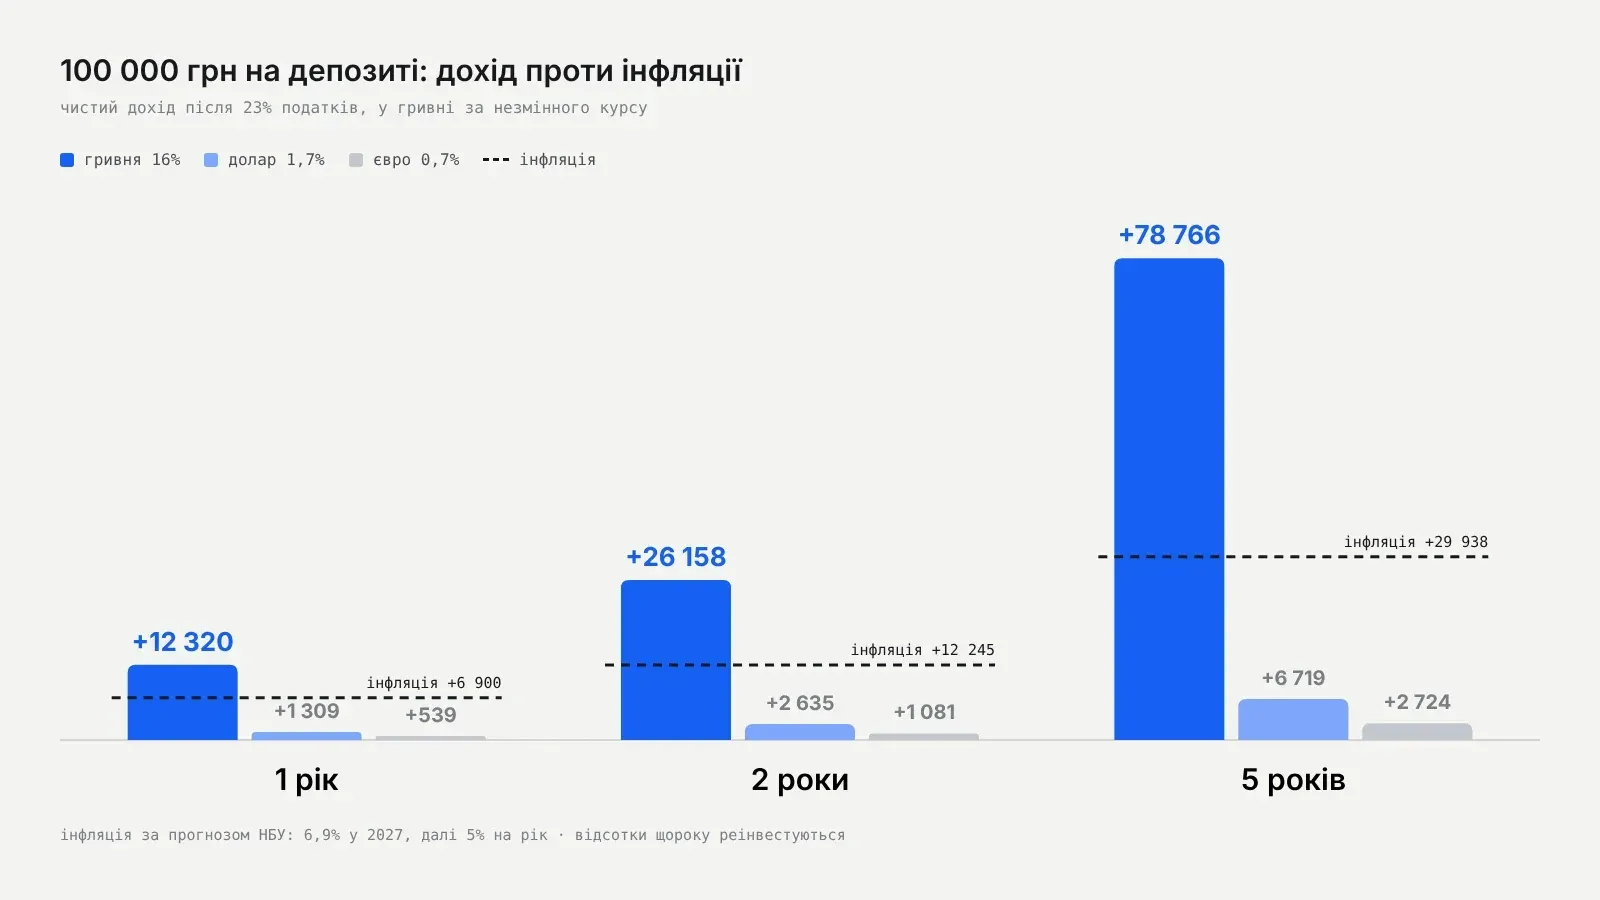
100 000 грн на гривневому депозиті під 16% за рік принесуть близько 12 300 грн після податків, а за пʼять років – майже 79 000 грн. Це помітно більше, ніж забере інфляція: за прогнозом НБУ це близько 6 900 грн за рік і 30 000 грн за пʼять років.
Та сама сума в доларах під 1,7% дасть лише 1 300 грн за рік, а в євро під 0,7% – 540 грн, тож за незмінного курсу валютні вклади програють інфляції.
Проте гривня втрачає купівельну спроможність швидше за долар: за 2022–2025 роки ціни в Україні зросли на 60,9%, а у вересні 2026 року інфляція становила 10% рік до року. Різницю в інфляції з часом "наздоганяє" курс: гривня дешевшає відносно долара.
Тож у гривневому еквіваленті валютний депозит може вирости приблизно на 11 400 грн – майже як гривневий.
Як купити
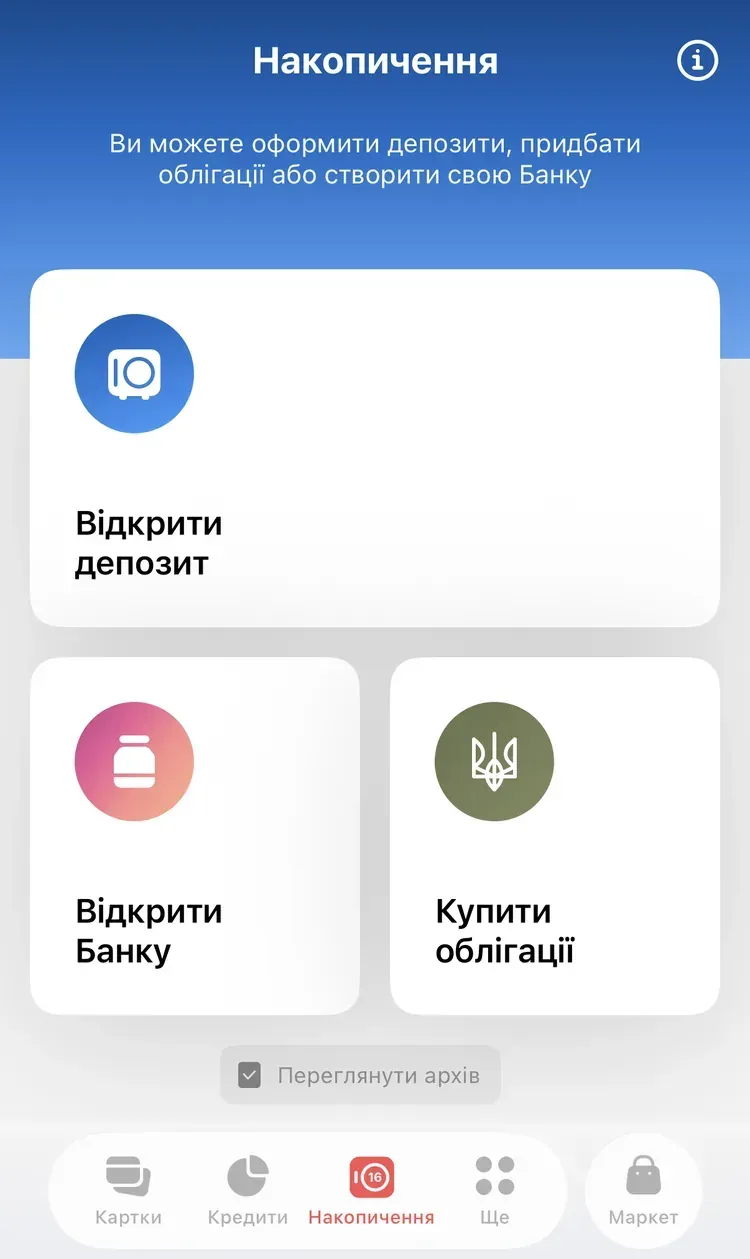
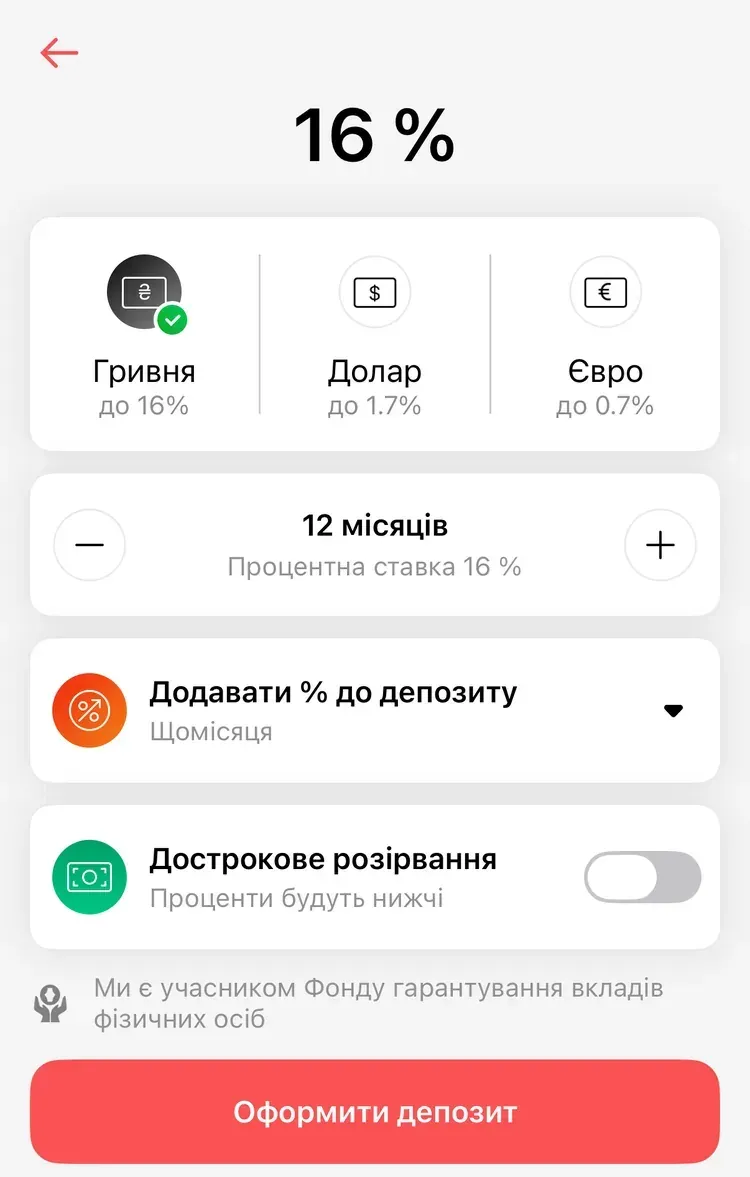
Відкрийте вклад у застосунку свого банку, наприклад у Monobank чи Приват24 – у розділі "Накопичення", і перевірте, чи банк є учасником Фонду гарантування вкладів фізичних осіб. Скільки нарахується з поповненнями, можна порахувати в калькуляторі складного відсотка.
2. ОВДП
ОВДП – найдоступніший спосіб інвестувати з України після депозиту: їх купують прямо в застосунку банку чи в Дії. Бувають кількох видів:
- гривневі – найвища дохідність, але залежать від інфляції й курсу;
- військові – ті самі ОВДП, гроші від яких спрямовують на потреби оборони;
- валютні – у доларах чи євро, захищають від девальвації.
Скільки приносить
На аукціоні 13 жовтня 2026 року Мінфін продав річні гривневі ОВДП з дохідністю 15,09%, а 2,4-річні – з 16,45%. Валютні ОВДП у 2026 році дають у середньому 3,44% річних у доларах. Дохід від ОВДП не оподатковується, а купони за більшістю випусків надходять раз на пів року.
Ризики
- Гривневі ОВДП залежать від інфляції і курсу.
- Продати облігацію до погашення можна лише за ринковою ціною, яка може бути нижчою за ціну купівлі.
- Гарантування вкладів на ОВДП не поширюється: це борг держави, і повернути його зобовʼязана держава.
Приклад
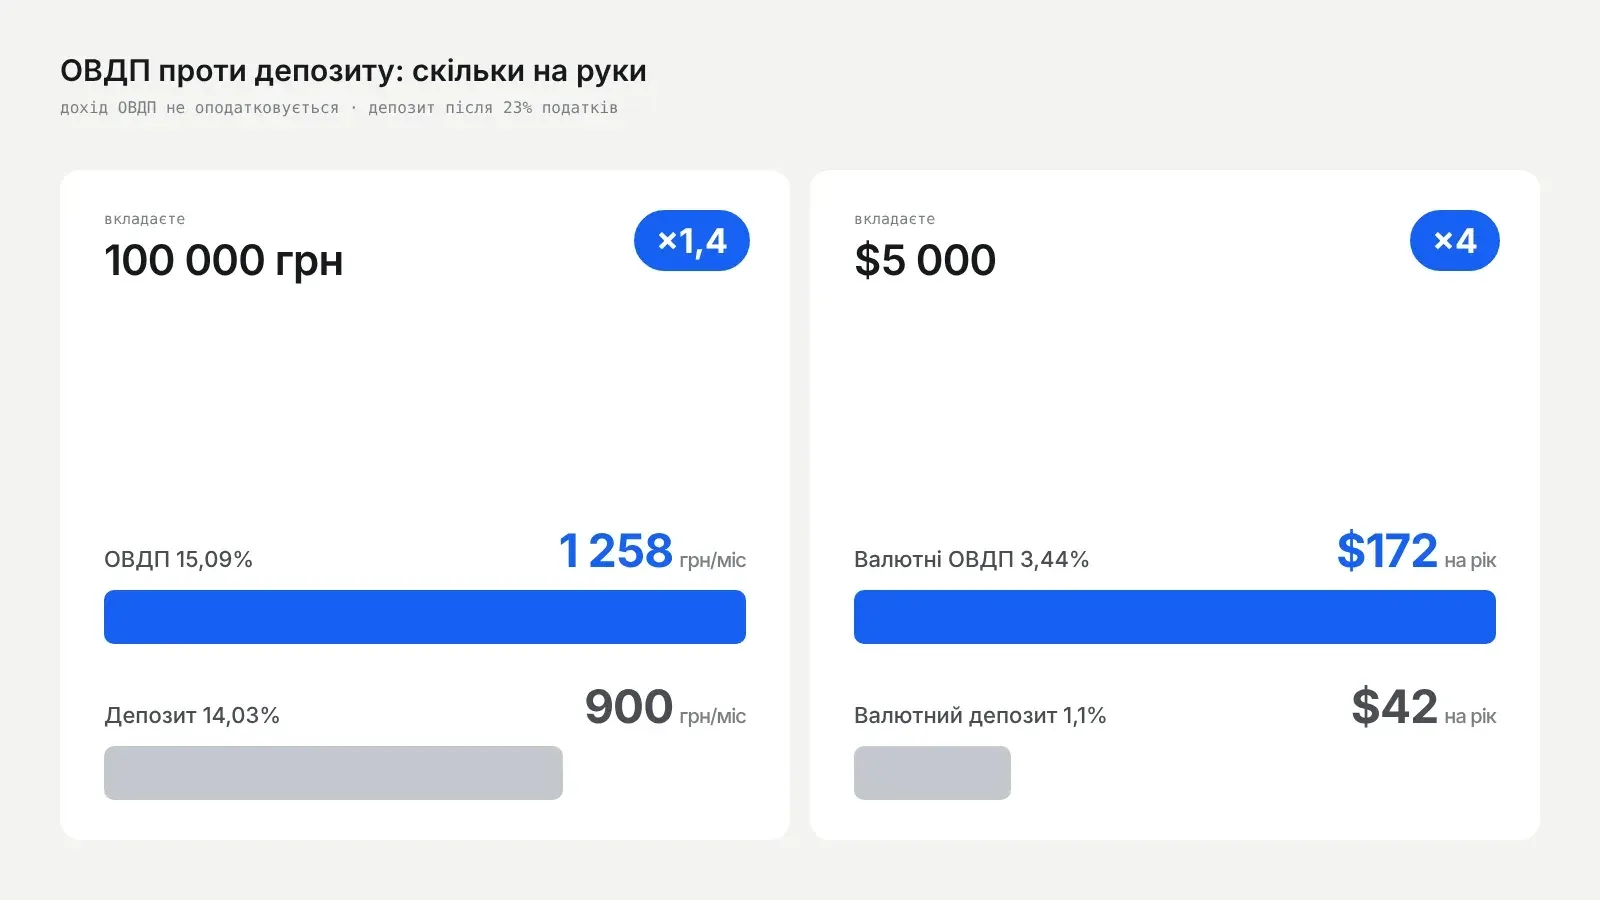
100 000 грн в ОВДП під 15,09% – це близько 15 090 грн на рік без податку, або 1 258 грн на місяць. Та сама сума на депозиті під 16% дасть близько 1 030 грн після податків. А $5 000 у валютних ОВДП під 3,44% принесуть близько $172 на рік – більш ніж удвічі більше, ніж валютний депозит після податків.
Як купити
- Військові облігації – в Дії чи Приват24.
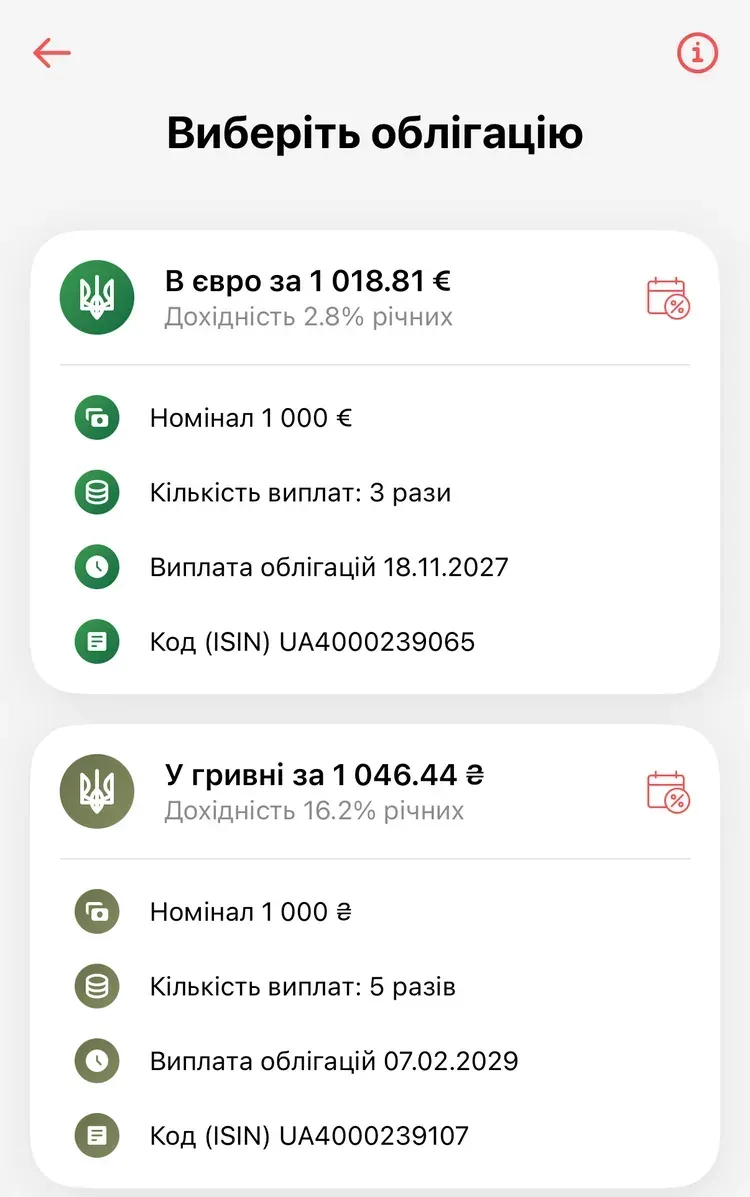
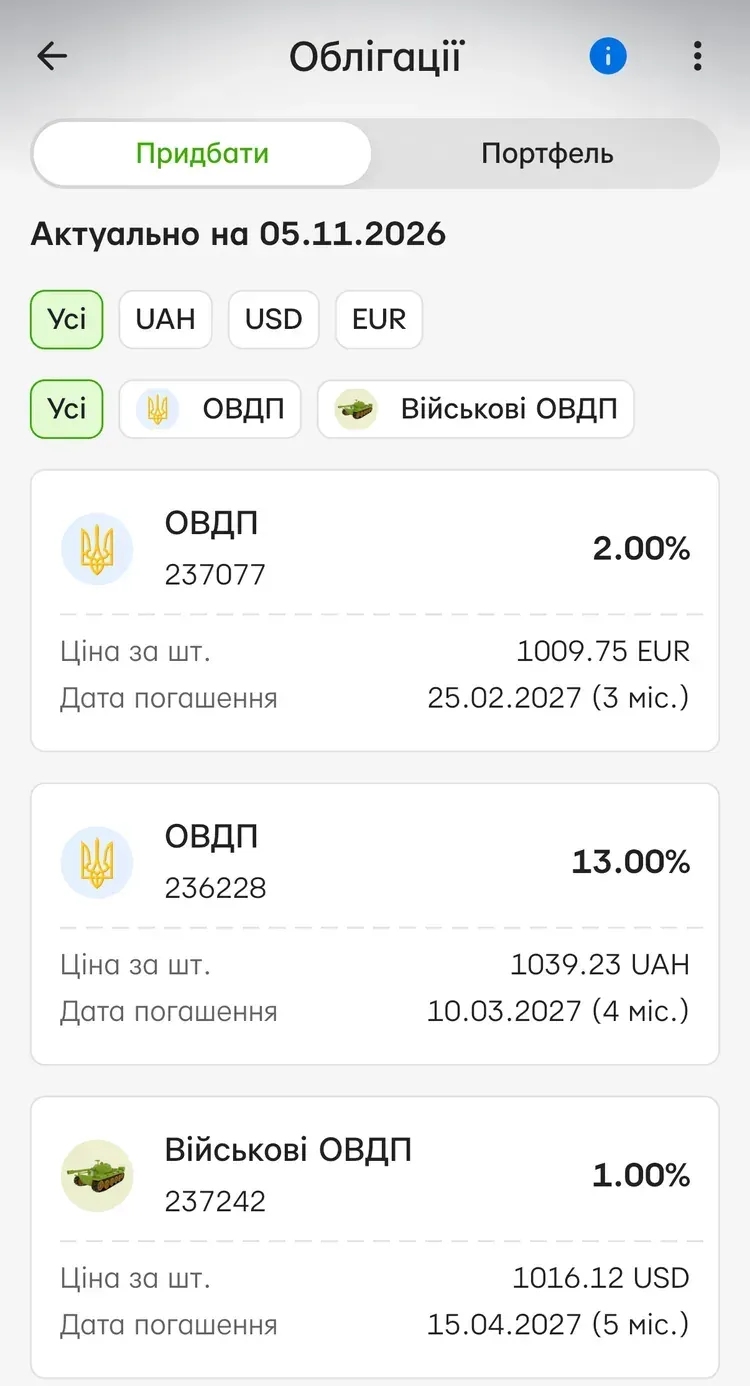
- Усі інші ОВДП – у застосунках банків (Monobank, Приват24, Sense Bank, ОТП, Райффайзен та інші).
3. Облігації США
Облігації США (Treasuries) вважаються найнадійнішим доларовим інструментом у світі: виплати за ними ніколи не припинялися. Це стабільніший за ОВДП варіант для доларових заощаджень, але купити їх можна лише через міжнародного брокера.
Вони бувають трьох видів:
- T-Bills (казначейські векселі) – строком від кількох днів до 52 тижнів. Вони дисконтні: ви купуєте їх дешевше за номінал (наприклад, за $950), а в кінці строку держава виплачує повну вартість ($1 000). Різниця – це ваш прибуток.
- T-Notes (ноти) – строком від 2 до 10 років. Виплачують фіксований купон кожні 6 місяців.
- T-Bonds (облігації) – строком 20–30 років, купон виплачують кожні пів року.
Скільки приносить
Дохідність 10-річних облігацій США у 2026 році коливалася в межах 4–4,7% на рік. Фонди коротких облігацій виплачують дохід щомісяця.
Ризики
- Коли ставки зростають, ціна облігацій падає. Найсильніше – у довгострокових.
- Дохід треба задекларувати в Україні.
Як купити
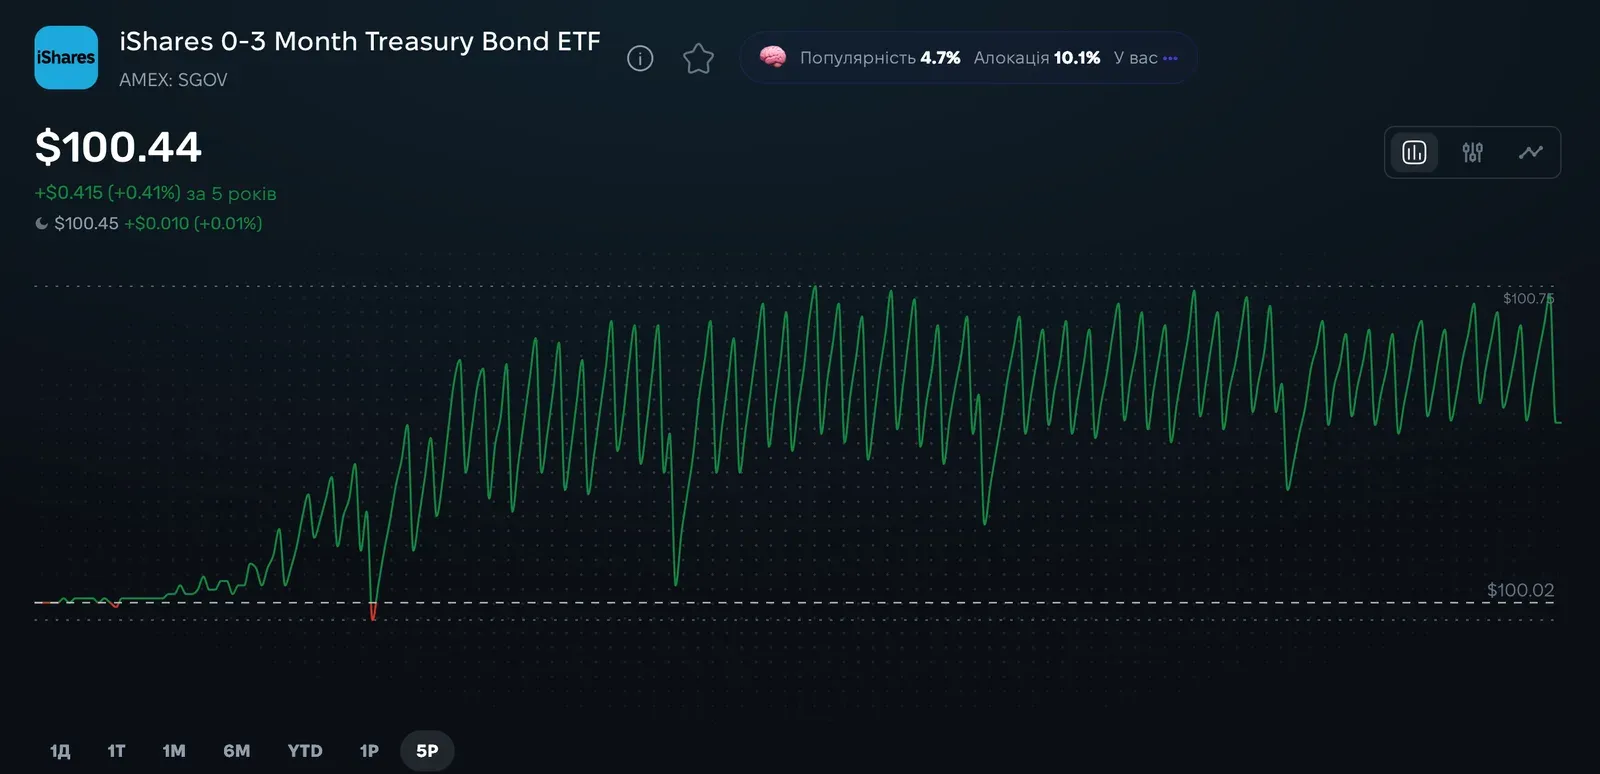
- Найпростіше – через ETF (наприклад, SGOV) на брокерському рахунку.
- Напряму – конкретний випуск облігацій.
4. Корпоративні облігації
Надійність компанії оцінюють за кредитним рейтингом. Рейтинг AAA означає максимальну надійність, а все нижче BBB- – спекулятивні папери з високим ризиком дефолту.
Скільки приносить
Облігації великих іноземних компаній з високим рейтингом дають орієнтовно 4–6% на рік у доларах – трохи більше, ніж державні облігації США.
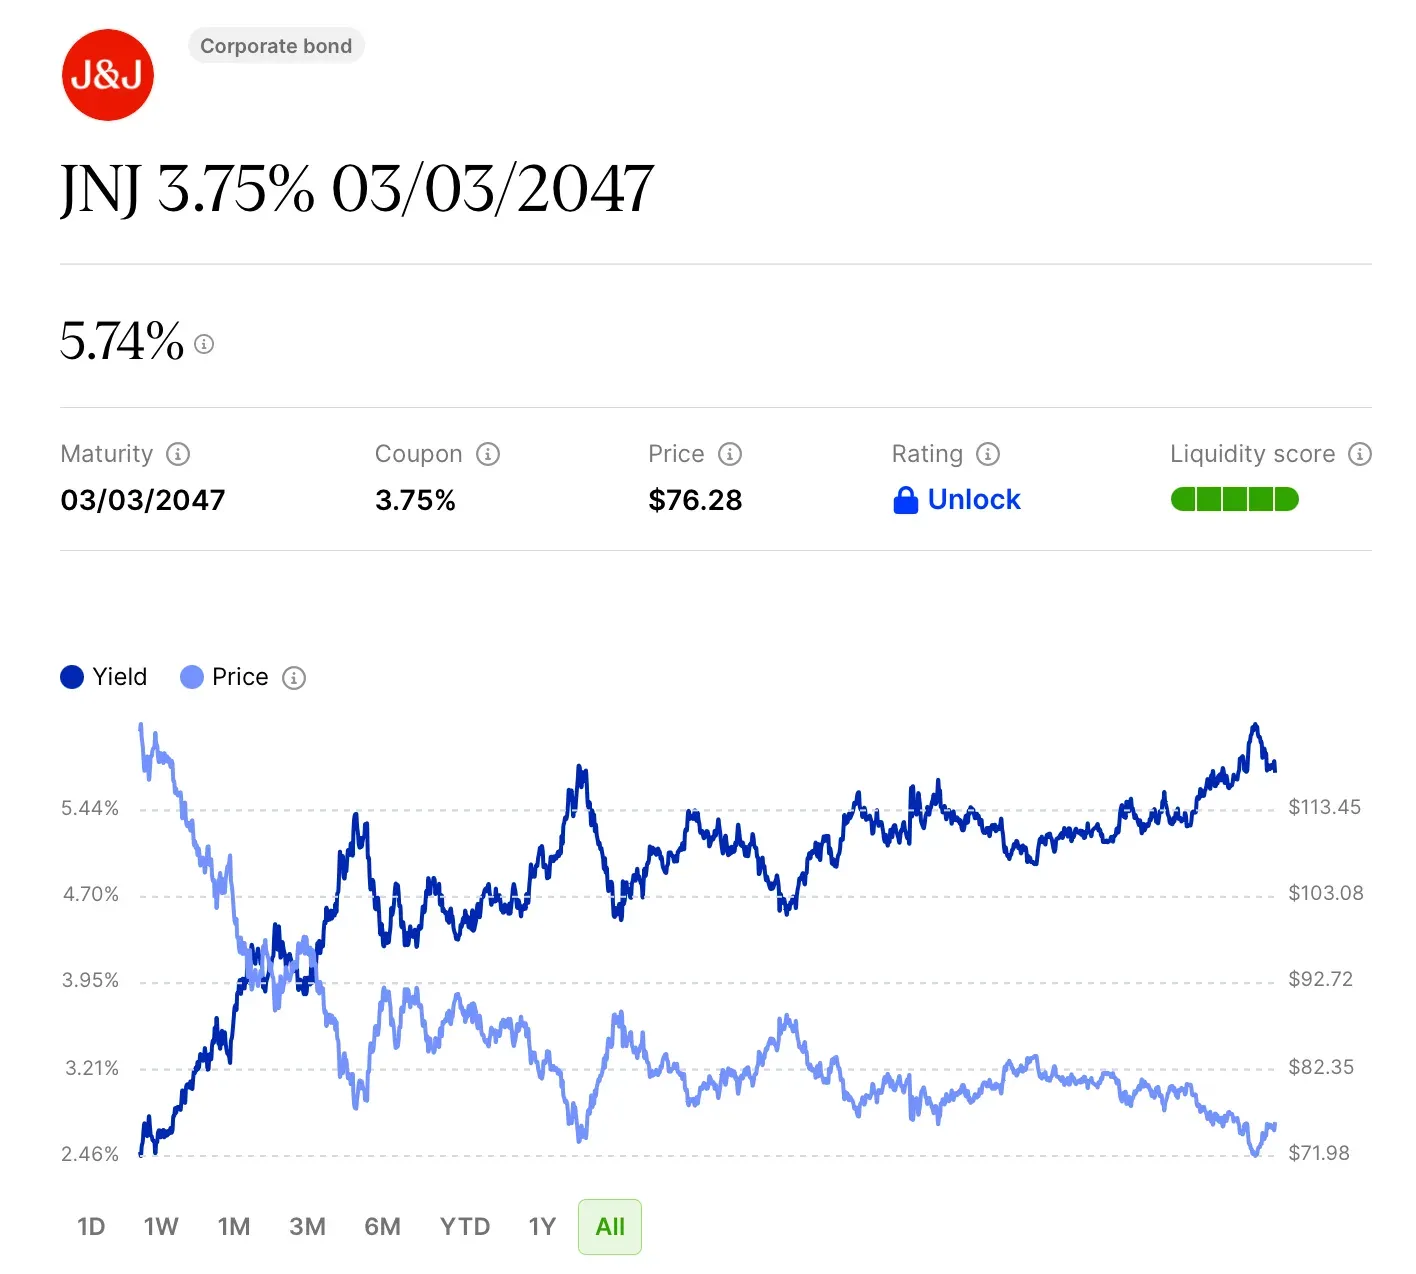
В Україні NovaPay з групи "Нова пошта" пропонує облігації номіналом 1 000 грн з дохідністю до 18% річних. Після 23% податків лишається близько 13,9%.
Ризики
- Дефолт: якщо компанія не зможе платити, інвестор може втратити частину чи всі гроші.
- Відсотки за українськими облігаціями часто виплачуються лише при погашенні.
- На відміну від ОВДП, дохід оподатковується.
Як купити
- Українські корпоративні облігації – через ліцензованого брокера або застосунок банку.
- Іноземні – через ETF на брокерському рахунку (LQD, VCIT, HYG).
5. Цінні метали: золото й срібло
Метали регулярних виплат не дають: заробити на них можна лише на зростанні ціни. Зате вони часто рухаються інакше, ніж фондовий ринок, і дорожчають саме тоді, коли решта активів падає.
Скільки приносить
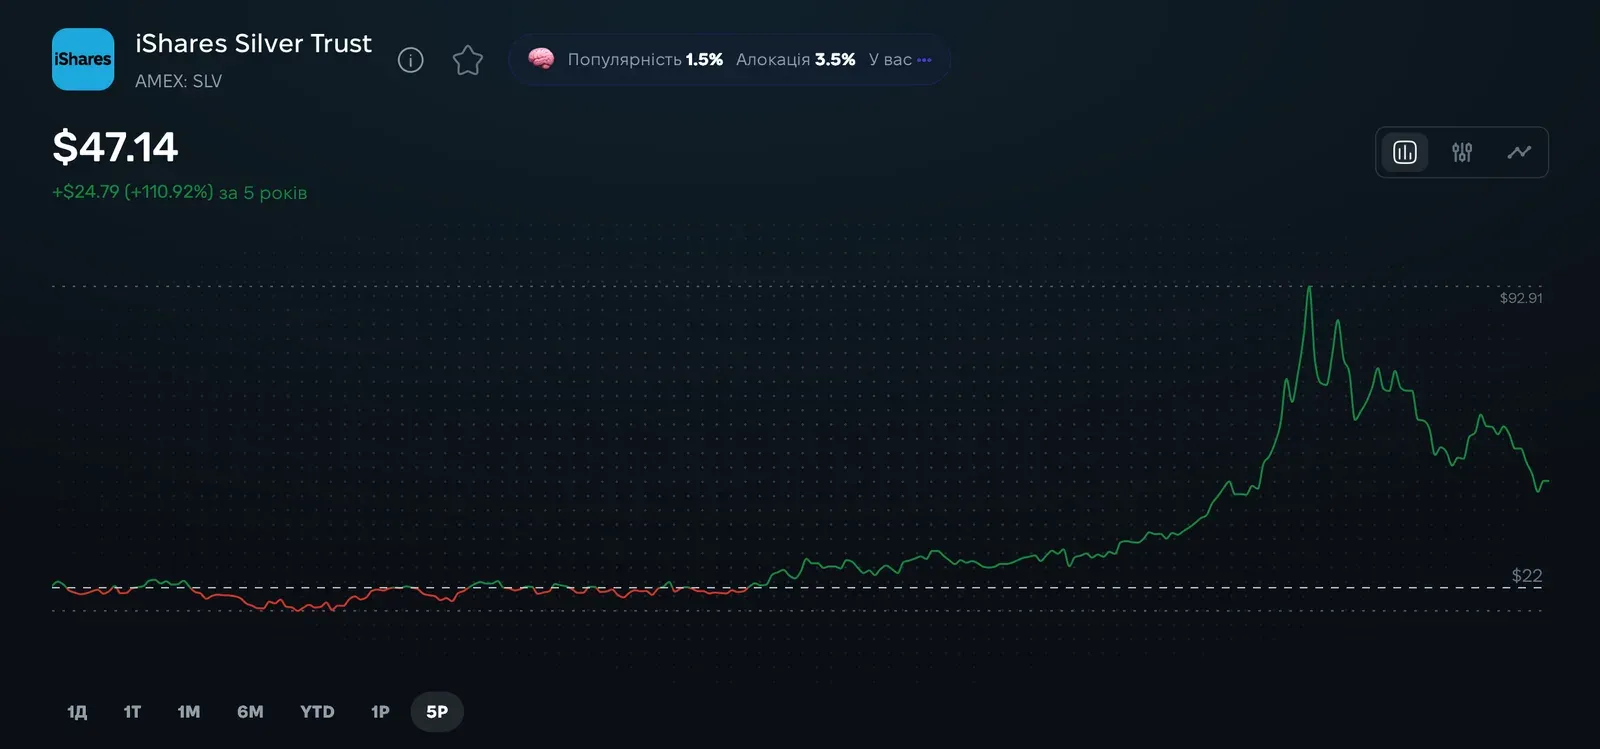
За 10 років до 2023 року золото дорожчало в середньому на 7% на рік. Срібло значно волатильніше: у січні 2026 року воно встановило рекорд близько $121 за унцію, а до жовтня впало більш ніж наполовину.
Ризики
- Немає виплат: дохід лише від зростання ціни.
- Спред на фізичний метал у банку – 10–20% і більше: ціна має суттєво зрости, щоб просто вийти в нуль.
- Металеві рахунки не покриває гарантія Фонду гарантування вкладів.
- Зливки й монети треба надійно зберігати, а за пошкоджену упаковку банк заплатить менше.
Як купити
- Зливки золота й срібла – у банках, як-от ПриватБанк чи Ощадбанк. Вага – від кількох грамів до 1 кг.
- ETF на метали – через брокерський рахунок. Золото – IAU і GLD, срібло – SLV.
6. Сировина
Сировину купують для захисту від інфляції і диверсифікації портфеля: вона часто рухається інакше, ніж акції й облігації. Сама сировина дохід не виплачує. Дохід – переважно від зміни ціни.
Скільки приносить
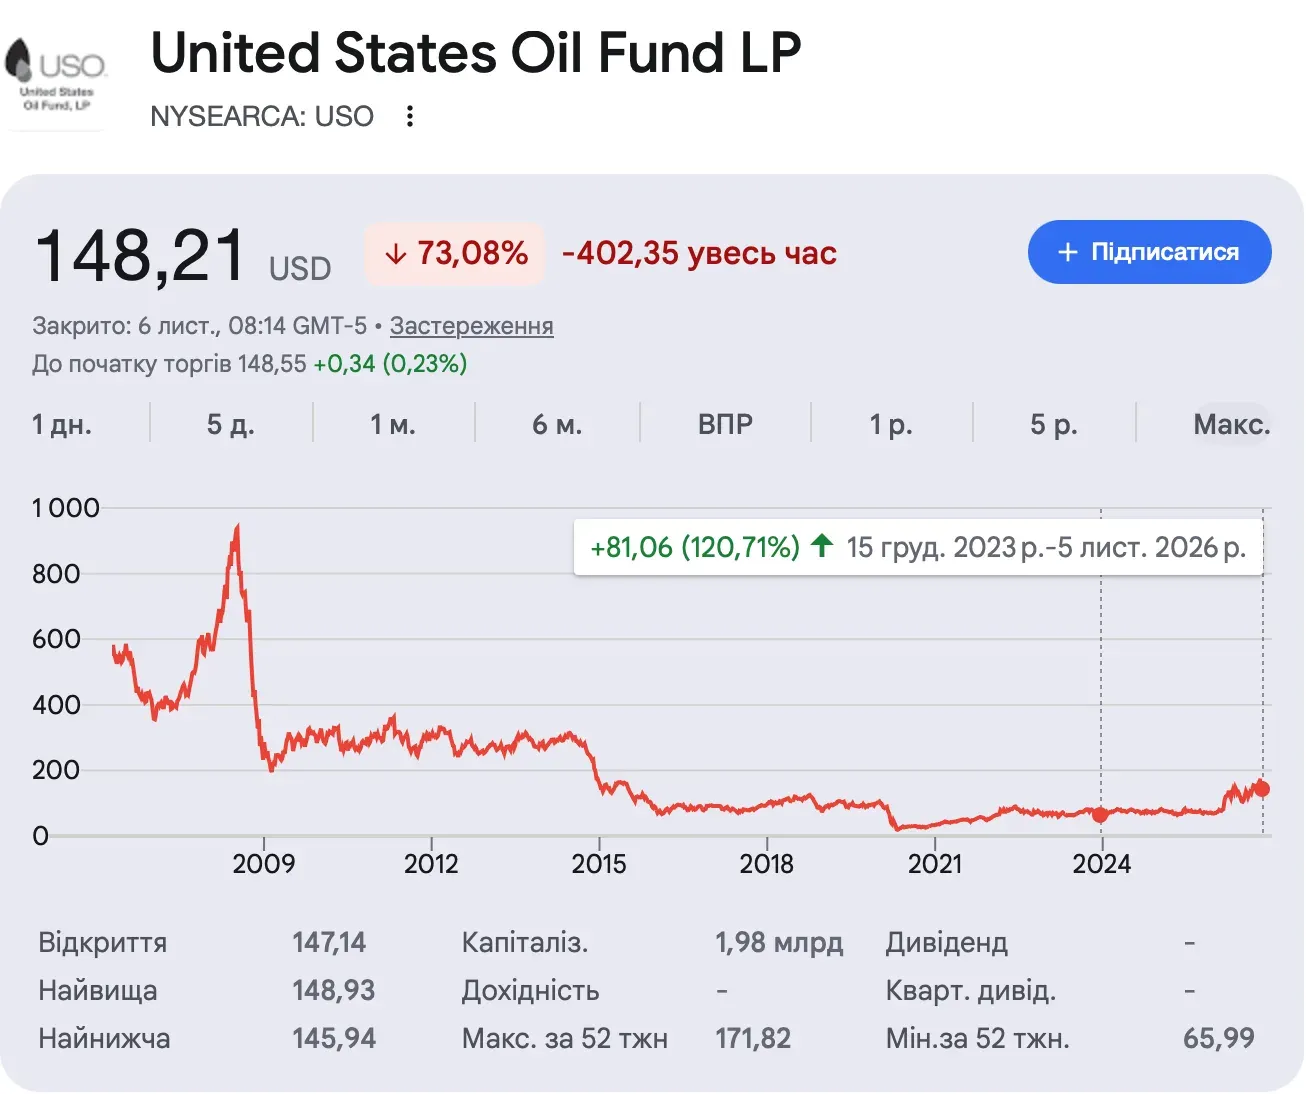
ETF на сировину за 10 років до 2023 року приносили в середньому 6,88% на рік. Нафта за той самий період – близько 2,6% на рік, хоча за окремий рік могла дати і +50%, і −50%.
Ризики
- Висока волатильність: ціни залежать від попиту, погоди, війн і рішень країн-експортерів.
- Регулярних виплат немає, якщо це не акції виробників.
- Багато сировинних ETF працюють через фʼючерси, тож їхній результат може відрізнятися від зміни ціни самої сировини.
Якщо потрібні виплати, обирають фонди акцій видобувних компаній, наприклад XLE – енергетичні компанії США. Вони платять дивіденди з прибутку.
Вино й інші колекційні активи
Близько до сировини стоять колекційні активи: вино, віскі, годинники, мистецтво. Вони теж не дають виплат: заробити можна лише на зростанні ціни конкретного предмета.
Колекційне вино купують цілими ящиками на аукціонах або частками через спеціалізовані платформи, як-от Vinovest чи Cult Wines. Поріг входу від $1 000. Популярних біржових фондів на вино немає, тож продати такий актив швидко складно. До того ж доведеться платити за зберігання й страхування, а ризик підробок вищий, ніж у біржових активів.
Як купити
- Сировину – через ETF на брокерському рахунку (CPER, USO).
- Вино й інші колекційні активи – на аукціонах або частками через спеціалізовані платформи.
7. Фізична нерухомість
В Україні нерухомість – найвідоміший спосіб інвестувати після депозиту. Найчастіше купують квартиру під оренду, але дедалі популярнішою стає сільськогосподарська земля: її здають в оренду аграріям. Ще один варіант – комерційна нерухомість: офіс, склад чи паркомісце. Тут орендарі – бізнес, і дохід залежить від того, як ідуть їхні справи.
Якщо порахувати всі витрати, оренда часто програє навіть депозиту. У Києві середня оренда однокімнатної квартири становила 16 000 грн на місяць при вартості вторинного житла близько 3,2 млн грн. Окупність такої інвестиції – близько 17 років, валова дохідність – 6% на рік.
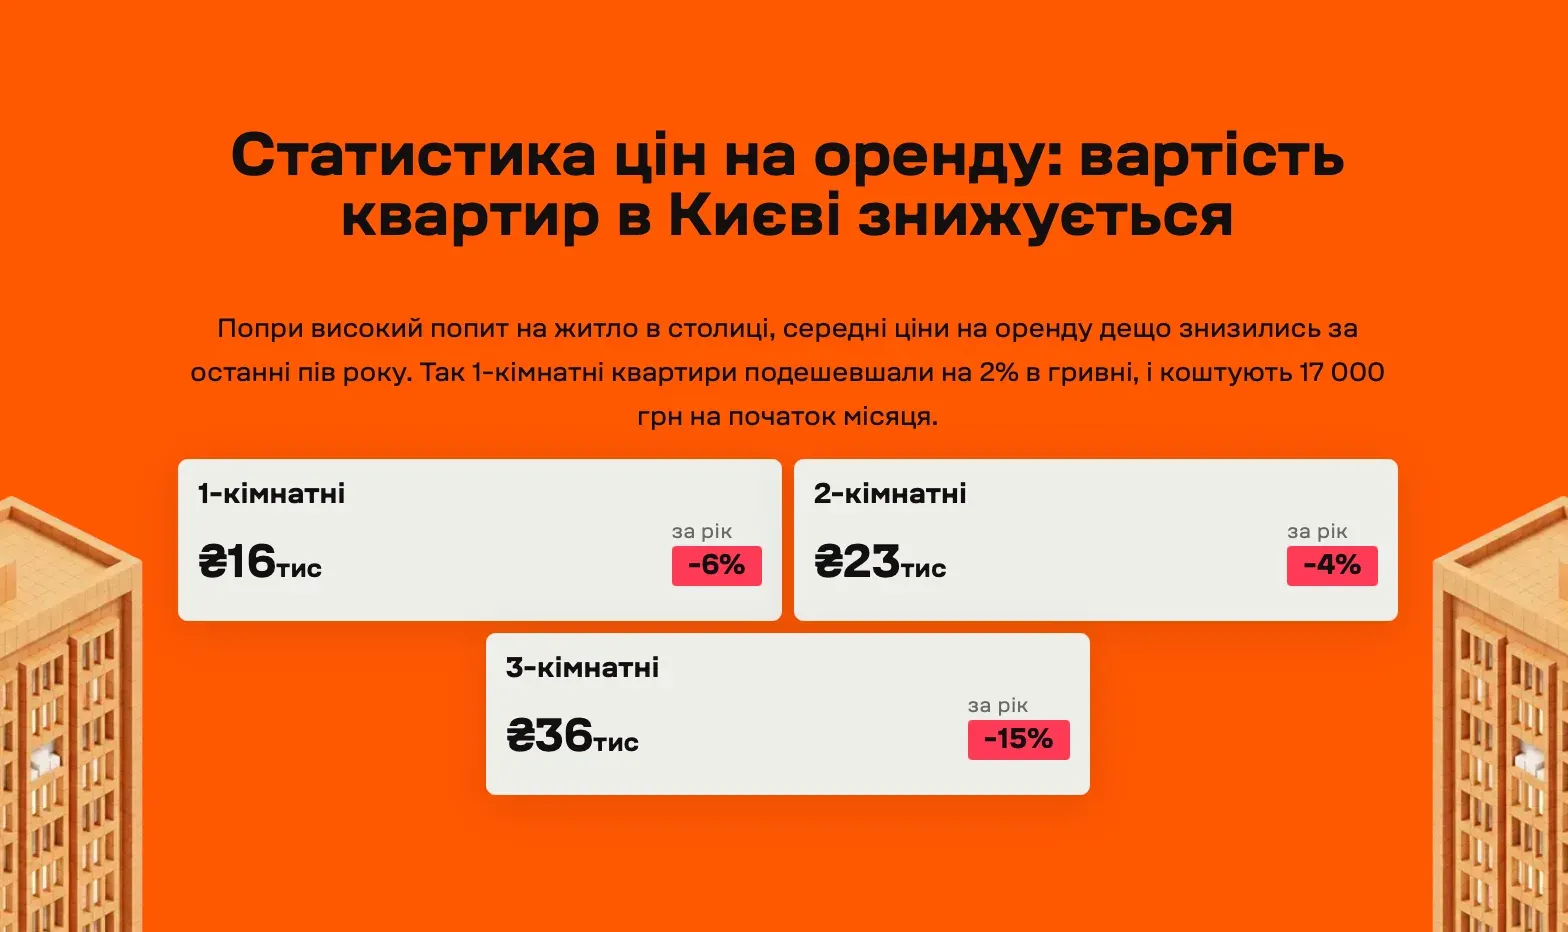
Оренда 16 000 грн на місяць дає 192 000 грн на рік. Після 23% податків лишається 147 840 грн. Мінус місяць простою і 32 000 грн на дрібний ремонт – і чистий дохід становить близько 103 500 грн, або 3,2% від вартості квартири.
Земля
Сільськогосподарську ділянку купують і передають в оренду фермеру чи агрохолдингу – напряму або через керуючу компанію, яка шукає орендаря й контролює виплати. Орендна плата фіксується в договорі, а ремонтів і побутових питань немає.
У травні 2026 року середня ціна гектара сільгоспземлі становила близько 74 500 грн. До повномасштабної війни, за оцінкою KSE, ціна землі дорівнювала 14–16 річним орендним платам – це дохідність близько 6–7% на рік до податків.
Ризики
- Низька ліквідність: квартиру чи ділянку не продати за день.
- Квартира: простій, ремонти, 5–10 годин на місяць на орендарів і побутові питання.
- Земля: орендар може затримувати плату, а ставки оренди залежать від прибутків аграріїв.
- Ризик пошкодження чи втрати майна через війну.
Як купити
- Купити квартиру чи ділянку у своєму місті й самостійно шукати орендарів.
- Вкласти гроші у фонд, який сам купує землю й здає її в оренду: ви володієте часткою, а не конкретною ділянкою.
8. REIT (фонди нерухомості)
Фонд купує склади, торгові центри, офіси чи житло, а ви отримуєте частку орендного доходу без ремонтів і пошуку орендарів:
- Inzhur REIT купує комерційні обʼєкти в Україні й щомісяця виплачує інвесторам орендний дохід. Дохідність фонд публікує як прогноз керуючої компанії, а не гарантований відсоток.
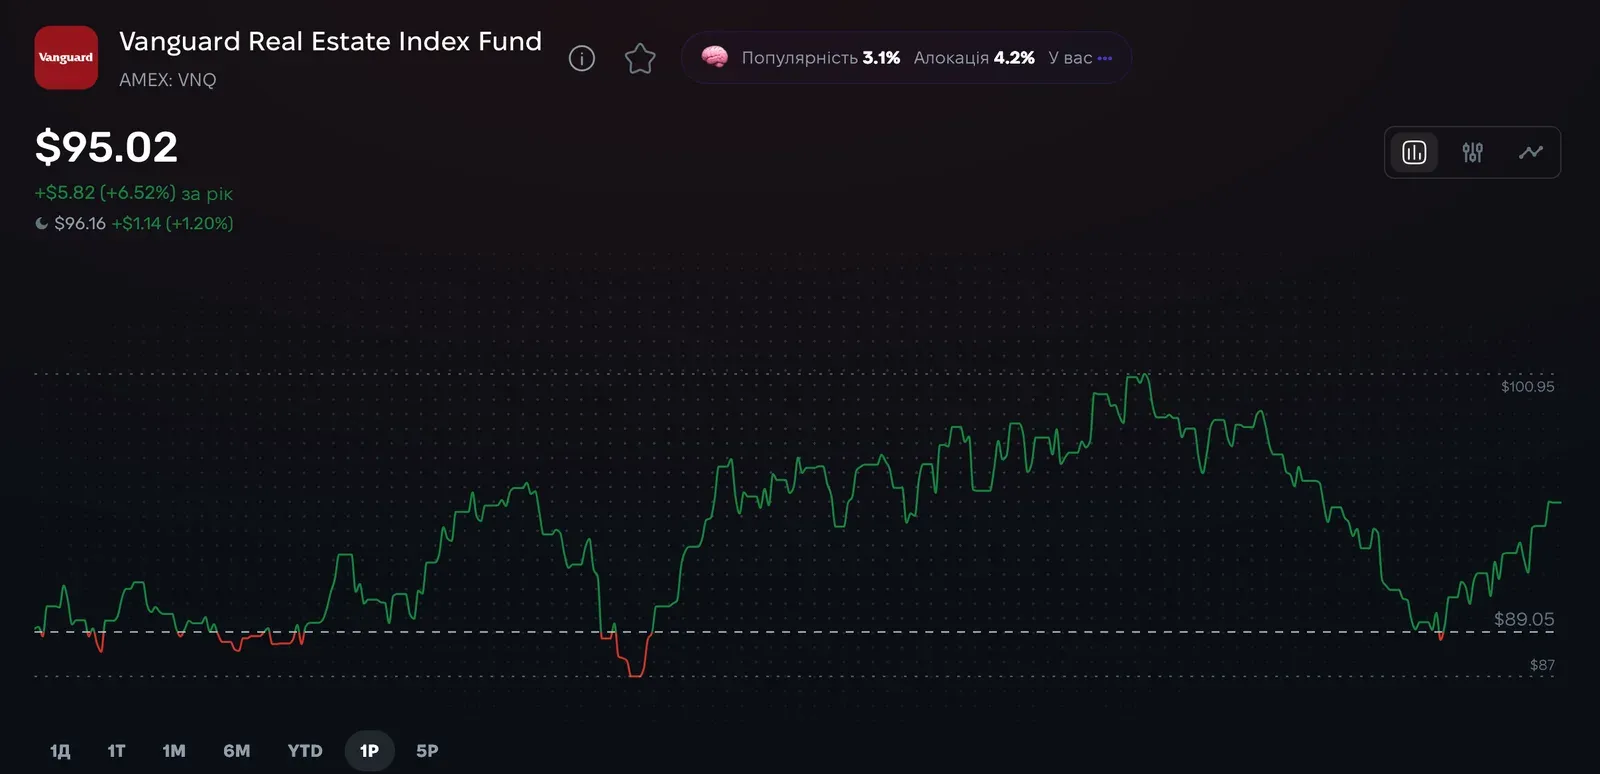
- Міжнародні компанії, що керують нерухомістю по всьому світу: Realty Income – комерційна нерухомість з щомісячними дивідендами, Prologis – логістичні склади. Купити можна окремі REIT або ETF, що тримає сотні таких компаній.
Скільки приносить
Орієнтовно 5–7% на рік у доларах, залежно від фонду.
Ризики
- Падіння орендних ставок і вихід орендарів.
- Ціна фонду коливається разом з ринком і процентними ставками.
- Український фонд: обʼєкти в одній країні під ризиком війни, а сертифікати може бути складно швидко продати.
- Немає контролю над конкретними обʼєктами.
Як купити
- Українські – через застосунок Inzhur REIT.
- Міжнародні – через брокерський рахунок, наприклад в Interactive Brokers.
9. Акції окремих компаній
Купуючи акцію Apple чи Coca-Cola, ви стаєте співвласником компанії й заробляєте двома способами: на зростанні ціни акції та на дивідендах. Розмір дивідендів рахують у відсотках від ціни акції – це дивідендна дохідність.
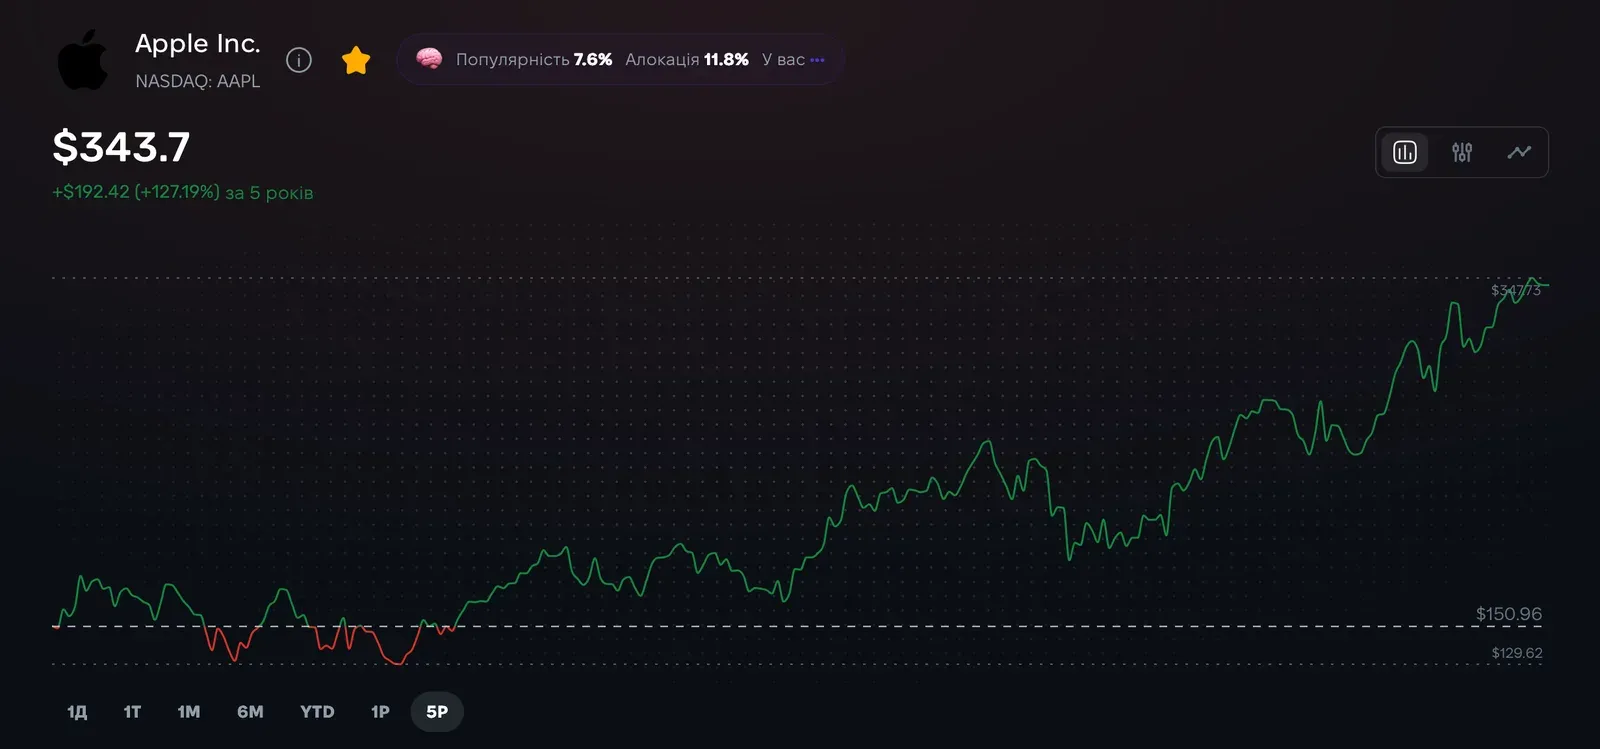
Цілу акцію купувати не обовʼязково. Через Interactive Brokers можна купити частину акції – дробову акцію. Тож навіть дорогу акцію можна купити на кілька доларів, а поріг входу від $1.
Скільки приносить
Окремі компанії платять від 1–2% до 5% на рік і більше, а багато дивідендів не платять зовсім, вкладаючи прибуток у розвиток. Для таких акцій головне джерело доходу – зростання ціни.
Ризики
- Окрема компанія може збанкрутувати.
- Компанія може скоротити або скасувати дивіденди.
- Висока дивідендна дохідність іноді означає, що акція впала через проблеми бізнесу.
- З дивідендів утримують податок у США, а в Україні дохід треба задекларувати.
Як купити
- Через брокерський рахунок за тикером компанії.
10. ETF на акції
Купуючи частку VOO, ви отримуєте шматочок 500 найбільших компаній США: Apple, Microsoft, Nvidia, Amazon та інших. Для новачка це простіше, ніж самостійно обирати й купувати акції десятків компаній.
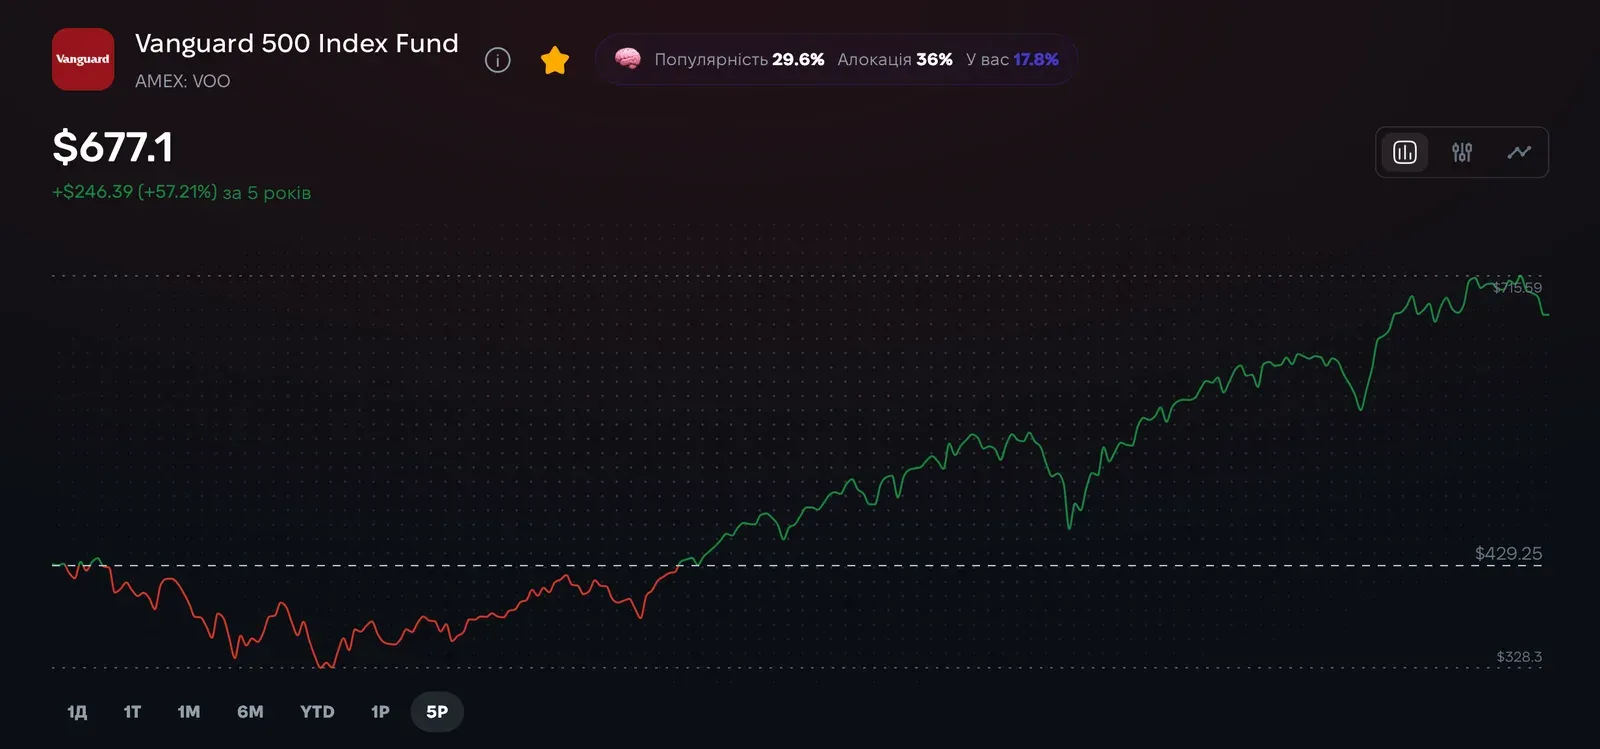
Акції ризикованіші за облігації: за 2007–2009 роки акції США впали приблизно на 51%. Зате на довгому горизонті вони історично дохідніші: S&P 500 з 1926 року приносив близько 10% на рік разом із дивідендами.
Популярні ETF на акції:
- VOO, SPY, IVV – індекс S&P 500, 500 найбільших компаній США;
- VT – акції компаній з усього світу;
- SCHD, VYM – дивідендні фонди: обирають компанії зі стабільними виплатами.
Скільки приносить
S&P 500 історично давав близько 10% на рік разом із дивідендами, але більша частина цього – зростання ціни. Дивідендна дохідність фонду SCHD у серпні 2026 року становила близько 3,1–3,5% у доларах.
Регулярні виплати дають лише фонди з виплатою дивідендів (distributing). Накопичувальні (accumulating) реінвестують дохід самі – це зручно для накопичення капіталу.
Ризики
- Ціна фонду падає разом з ринком: у кризу – на десятки відсотків.
- Дивіденди не гарантовані, хоча в фонді з сотнями компаній виплата змінюється плавніше.
- З дивідендів утримують податок у США, а в Україні дохід треба задекларувати.
Як купити
- Через брокерський рахунок.
11. Криптовалюти
З криптовалютою працюють два підходи:
- Купити й тримати (buy and hold). Інвестор купує біткоїн чи ефір і тримає роками, не реагуючи на коливання. Дохід – лише від зростання ціни.
- Стейкінг. Монети блокують у мережі за винагороду в тих самих монетах – за логікою це схоже на депозит, але відсотки нараховуються в криптовалюті.
Скільки приносить
Винагорода за стейкінг нараховується в монетах, тож відсоток у монетах не гарантує доходу в гривні чи доларі. Якщо ціна монети впаде на 30%, кілька відсотків винагороди цього не компенсують.
Ризики
- Ціна криптовалюти може змінитися на десятки відсотків за кілька днів.
- Платформа може зупинити виплати чи виведення монет.
- Гарантування вкладів немає, а оподаткування криптовалюти в Україні ще тільки обговорюють у законопроєкті 10225-д.
- Обіцянка фіксованого доходу в криптовалюті – типова ознака шахрайства.
Як купити
- Напряму на криптобіржі (Binance, WhiteBIT).
- Через криптовалютні ETF на брокерському рахунку. Цей варіант підійде, якщо капітал перевищує $50 000, а досвід інвестування – щонайменше 1–2 роки.
12. Опціони
Опціони – високоризиковий інструмент для досвідчених інвесторів. Один контракт відповідає 100 акціям, а пасивний дохід тут отримує продавець: він бере премію наперед.
Найпоширеніша схема – covered call: у вас уже є 100 акцій, і ви продаєте на них опціон call. Якщо до дати експірації ціна не перевищить страйк, премія лишається у вас, і можна продати новий опціон.
Скільки приносить
Залежить від акції, страйку й строку. Чим сильніше коливається ціна акції, тим дорожчу премію за опціон платять покупці. Існують і ETF, які продають опціони за вас і щомісяця розподіляють премії між інвесторами.
Ризики
- Ви обмежуєте свій прибуток: якщо акція різко зросте, її доведеться продати за страйком.
- Від падіння акції премія майже не захищає.
- Продаж опціонів без акцій ("голий") може принести необмежені збитки.
- Опціони складні й не підходять новачкам.
Як купити
Опціони доступні на брокерському рахунку в Interactive Brokers після отримання окремого торгового дозволу. Перш ніж продавати їх із реальними грошима, потренуйтеся на демо-рахунку брокера.
Скільки капіталу потрібно для доходу 5 000, 10 000 і 20 000 грн на місяць
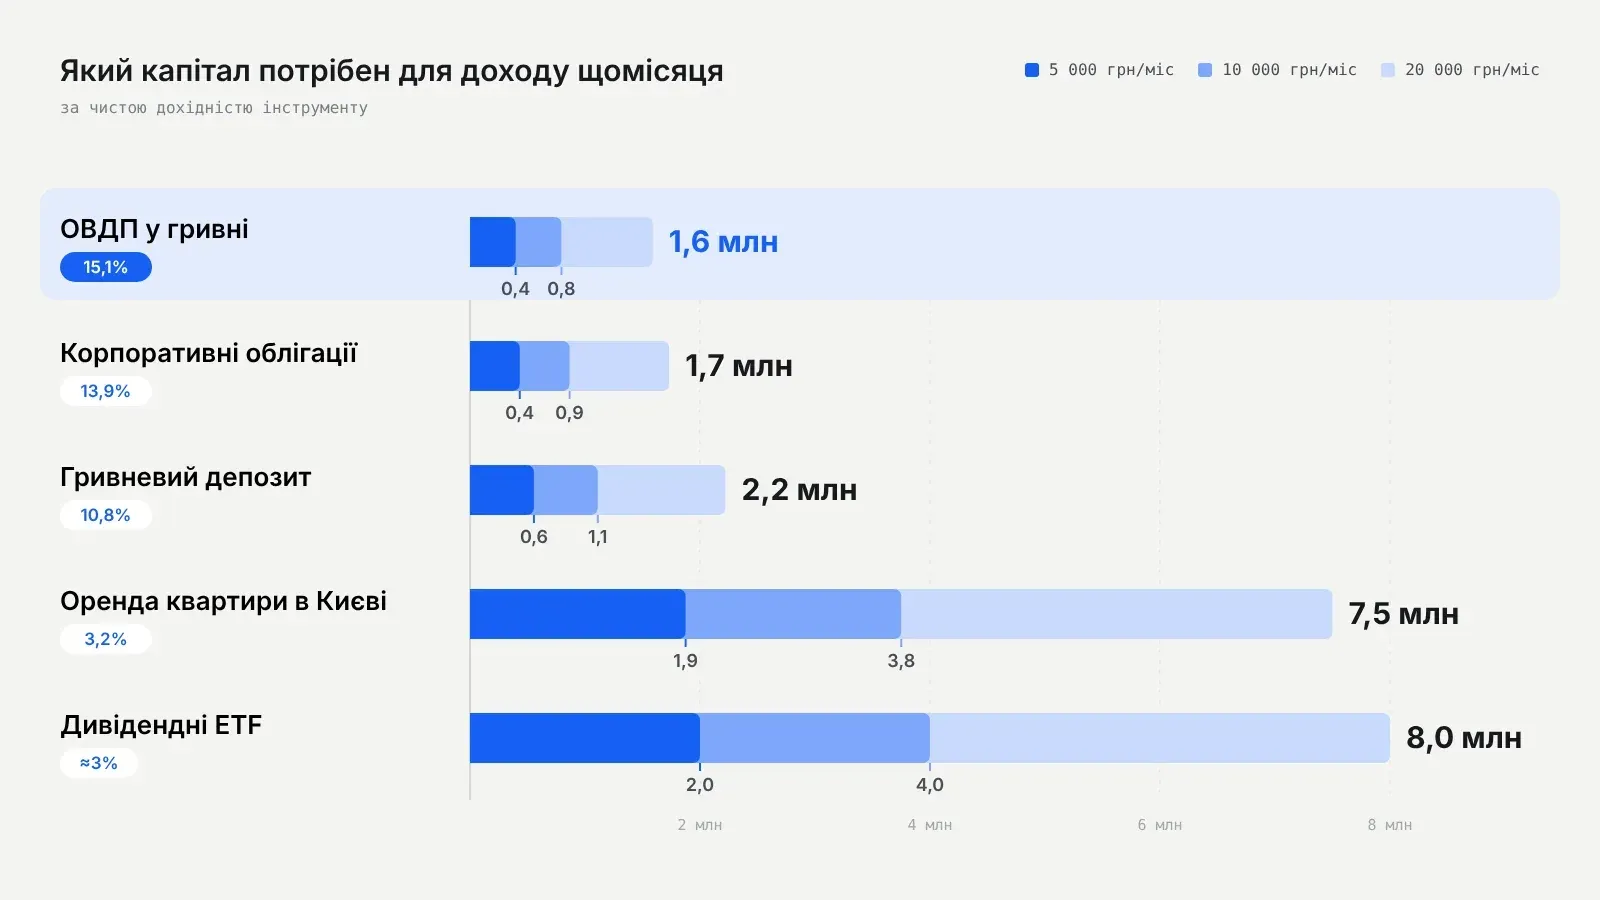
Капітал рахують так: бажаний дохід на місяць × 12 ÷ чиста річна дохідність. Для сировини, цінних металів і колекційних активів такий розрахунок не працює: вони не дають регулярних виплат.
Спосіб | Чиста дохідність | 5 000 грн на місяць | 10 000 грн на місяць | 20 000 грн на місяць |
|---|---|---|---|---|
ОВДП у гривні | 15,1% | 397 000 грн | 795 000 грн | 1 589 000 грн |
Корпоративні облігації | 13,9% | 433 000 грн | 866 000 грн | 1 732 000 грн |
Гривневий депозит | 12,3% | 488 000 грн | 976 000 грн | 1 951 000 грн |
Оренда квартири в Києві | 3,2% | 1 875 000 грн | 3 750 000 грн | 7 500 000 грн |
Дивідендні ETF | ≈3% | 2 000 000 грн | 4 000 000 грн | 8 000 000 грн |
Правило 4%: як жити на пасивний дохід
Розрахунок вище виходить з того, що ви живете лише на виплати, а сам капітал не чіпаєте. Є й інший підхід – правило 4%: щороку знімати з портфеля 4% капіталу, частково продаючи активи, а не лише витрачаючи дивіденди й купони.
З правила виходить проста формула: потрібний капітал = місячні витрати × 300. Це те саме, що річні витрати × 25.
Приклад
Ваші витрати – 30 000 грн на місяць, тобто 360 000 грн на рік. За правилом 4% потрібен капітал 9 000 000 грн. У доларах: щоб знімати $1 000 на місяць, потрібно близько $300 000.
Порахувати, скільки накопичите до потрібної суми, можна в калькуляторі складного відсотка. Детальніше – у статтях Правило 4% і Пенсійний портфель – скільки потрібно грошей, щоб вийти на пенсію.
Які ризики та приховані витрати зменшують дохід
Ось що найчастіше розводить заявлену дохідність і реальний дохід:
- Податки. З депозитів, корпоративних облігацій, оренди й дивідендів сплачують ПДФО і військовий збір. Без податків – лише ОВДП.
- Інфляція. Номінальні 14% при інфляції 10% – це близько 3,6% реального приросту, а після податків – менше 1%. Формула: (1 + чиста ставка) ÷ (1 + інфляція) − 1.
- Девальвація. Гривневий дохід втрачає доларову вартість, коли гривня слабшає.
- Ліквідність. Квартиру чи землю не продати за день, облігацію до погашення – лише за ринковою ціною, депозит – зі втратою відсотків.
- Комісії. Брокерські комісії, витрати фондів, ремонт квартири й простій зменшують дохідність на 1–3 відсоткові пункти.
- Ризик втрати капіталу. Гарантування вкладів діє лише для банківських депозитів. На облігації, акції, фонди, криптовалюту й інші активи воно не поширюється.
Що краще обрати: збалансований портфель
Найкращого способу пасивного доходу не існує. Депозит і ОВДП дають стабільні виплати, але програють інфляції й курсу. Акції й REIT ростуть разом з економікою, але падають у кризу. Золото й сировина не платять нічого, зате часто дорожчають саме тоді, коли падає решта.
Тому інвестори не обирають один спосіб, а поєднують кілька в портфелі. Головне тут – диверсифікація і кореляція: як активи рухаються відносно одне одного. Коли акції падають, золото може рости, а короткі облігації США продовжують платити – і на ці виплати можна докупити подешевілі акції.
Популярний підхід – стратегія Core-Satellite:
- Ядро (core), 60–80% портфеля – надійні базові інструменти: індексні ETF на акції й облігації, ОВДП, депозити.
- Супутники (satellites), 20–40% – активи з вищим потенціалом і ризиком: нерухомість, золото, сировина, криптовалюта.
Раз на рік частки повертають до запланованих – це ребалансування. Так ви продаєте те, що подорожчало, і докуповуєте те, що подешевшало.
Як скласти такий портфель покроково – у статті У що інвестувати: ефективний збалансований портфель.
Як почати створювати пасивний дохід
Для більшості людей пасивний дохід – результат кількох років регулярних заощаджень. Порядок дій однаковий для будь-якої суми:
- Сформуйте фінансову подушку на 3–6 місяців витрат.
- Визначте ціль: скільки на місяць і в якій валюті.
- Порахуйте капітал для цільового доходу за формулою вище або за правилом 4%.
- Розберіться, як працюють інструменти, з яких починаєте, і в чому їхні ризики.
- Реінвестуйте виплати, поки капітал не досягне цілі.
- Раз на рік переглядайте ставки й розподіл між інструментами.
Типові помилки початківців
- Гнатися за найвищою ставкою без перевірки, хто її платить і чим вона забезпечена.
- Вкладати гроші фінансової подушки, які можуть знадобитися наступного місяця.
- Порівнювати дохідність до податків з дохідністю без податків.
- Тримати весь капітал в одному банку, одному інструменті чи одній валюті.
- Плутати активи, що платять дохід, з активами, які лише можуть подорожчати.
- Витрачати всі виплати на старті, коли капітал ще малий і реінвестування дає найбільший ефект.
Перевірте себе перед стартом:
- Є фінансова подушка, яку не доведеться виймати.
- Визначено цільовий дохід і валюту.
- Порівняно чисту дохідність, а не заявлену.
- Гроші розподілено щонайменше між двома інструментами.
- Обрано день, коли виплати реінвестуються.
Запишіть, скільки пасивного доходу на місяць вам потрібно, помножте на 12 і поділіть на чисту дохідність обраного способу. Отримана сума – ваша ціль, а щомісячний внесок визначить, скільки років до неї йти.
Обговорити з AI
Відкрийте розмову з готовим запитом: асистент пояснить головне зі статті й допоможе приміряти це до вашої ситуації.
Чи можливий пасивний дохід без грошових вкладень?
Так, але замість грошей потрібен час: цифрові продукти, онлайн-курси, контент. Результат непрогнозований, і більшість таких проєктів не окуповує витрачений час.
З якої суми можна почати створювати пасивний дохід?
З 1 000 грн – це номінал однієї ОВДП, а частину ETF чи акції через брокера можна купити від $1. Відчутного доходу такі суми не дадуть: навіть 100 000 грн в ОВДП під 15,09% приносять близько 1 258 грн на місяць.
Скільки потрібно вкласти, щоб отримувати 10 000 грн на місяць?
Близько 795 000 грн в ОВДП під 15,1% або близько 976 000 грн на гривневому депозиті з чистими 12,3%. Через оренду квартири в Києві знадобиться близько 3,75 млн грн.
Які способи передбачають щомісячні виплати?
Депозити з щомісячною виплатою відсотків, оренда, частина фондів нерухомості та фонди коротких облігацій США. Купони ОВДП за більшістю випусків надходять раз на пів року, а дивіденди ETF на акції – зазвичай щокварталу.
Чи можна жити лише на відсотки від заощаджень?
Можна, якщо капітал достатній і частина доходу реінвестується для захисту від інфляції. Інший підхід – правило 4%: для цього потрібен капітал у 25 річних витрат, тобто для 30 000 грн на місяць – 9 млн грн.
Що краще для пасивного доходу: квартира чи REIT?
Квартира дає контроль і реальний обʼєкт, але потребує великого капіталу й часу. REIT можна купити від $1, він дає диверсифікацію й ліквідність, але ціна фонду коливається разом з ринком.
Чи потрібно сплачувати податки з пасивного доходу?
Так, крім ОВДП. З депозитів, корпоративних облігацій і оренди сплачують 18% ПДФО і 5% військового збору, а доходи від іноземних акцій, ETF і облігацій треба декларувати в Україні.
Джерела
- "Банки посилили конкуренцію за заощадження українців – огляд ринку гривневих депозитів", Курс.com.ua
- "Депозити у вересні: скільки дають банки у гривні, доларах та євро", Курс.com.ua
- "Дохідність до 16,45% річних: Мінфін провів новий аукціон державних облігацій", Borgexpert
- "Як змінювалися дохідність та обсяги продажу ОВДП у гривні, доларах і євро за 10 років", Слово і діло
- "NovaPay зареєстрував 15-й випуск облігацій на 200 млн грн", Інтерфакс-Україна
- "Оренда або покупка: коли вигідно орендувати квартиру", The Page
- "Чесно про спільні інвестиції: чим ви володієте і що отримуєте, коли інвестуєте з Inzhur REIT", ITC.ua
- "SCHD rises nearly 30% YTD, yield drops to 3.1%", Pluang
- "Income Investors Are Embracing SCHD After Back-to-Back Dividend Raises", Yahoo Finance
- "Річна інфляція в Україні у вересні прискорилася до 10%", Forbes Ukraine
- "Після зростання військового збору від доходу за депозитами майже чверть йтиме на податки", КОШТ
- "Президент підписав важливий закон щодо гарантій банківських вкладів", Finance.ua
Терміни
- ОВДПОВДП (облігації внутрішньої державної позики) – боргові цінні папери, які випускає Міністерство фінансів України. Купуючи ОВДП, ви позичаєте гроші державі під відомий відсоток і отримуєте їх назад у визначену дату.
- Депозит
- ДивідендиДивіденди (dividends) – частина прибутку компанії, яку вона виплачує власникам акцій грошима. Сума рахується на одну акцію: що більше у вас акцій, то більшу виплату ви отримуєте.
- ETFETF (біржовий фонд) – кошик цінних паперів, який купують і продають на біржі як одну акцію. Купивши одну частку ETF на індекс S&P 500, ви стаєте співвласником усіх 500 компаній індексу одразу.
- REITREIT (real estate investment trust, фонд нерухомості) – компанія, яка володіє нерухомістю, що приносить дохід, і зобовʼязана виплачувати акціонерам більшу частину прибутку. Її акції торгуються на біржі, як звичайні.
- ІнфляціяІнфляція (inflation) – зростання цін на товари й послуги, через яке ті самі гроші з часом купують менше. Її вимірюють у відсотках за рік: інфляція 10% означає, що кошик покупок за 1 000 грн через рік коштує 1 100 грн.
- Фінансова подушкаФінансова подушка (emergency fund) – запас грошей на кілька місяців обовʼязкових витрат на випадок втрати доходу чи несподіваних витрат. Її тримають окремо від інвестицій і там, звідки гроші можна швидко забрати без втрат.
- ЛіквідністьЛіквідність (liquidity) – здатність швидко продати актив за ціною, близькою до ринкової. Що легше знайти покупця без великої знижки, то ліквідніший актив.
- ДиверсифікаціяДиверсифікація (diversification) – розподіл грошей між активами, які не падають з однієї причини. Вона зменшує шкоду від помилки чи невдачі в одній позиції, але не прибирає ризику ринку загалом.
- Облікова ставка НБУОблікова ставка НБУ (key policy rate) – головна процентна ставка Національного банку України. Через неї НБУ впливає на вартість гривні: ставки депозитів і кредитів, дохідність ОВДП і зрештою інфляцію.
Оцініть статтю
Наскільки матеріал був корисним для вас?
5,0 з 5 · 1 оцінка
Матеріал має освітній характер і не є індивідуальною інвестиційною рекомендацією. Згадані компанії – приклади для аналізу, а не порада купити чи продати, і автор може володіти їхніми цінними паперами. Інвестування повʼязане з ризиком втрати капіталу.
Про автора
Олександр Ютиш
Інвестиційний радник, засновник YU.invest
Інвестиційний радник з профільною освітою та власним капіталом під управлінням. Допомагає людям будувати капітал системно – від перших кроків до персонального супроводу портфеля.
Профіль автора →
Коментарі
Коментарів ще немає. Напишіть перший.
Питання ширше за цю тему? Поставте його в розділі "Питання".
Пишіть про власний досвід і ставте запитання. Не радьте купувати чи продавати конкретні активи, не лишайте реклами й реферальних посилань, не переходьте на особистості. Коментарі – думки читачів, а не інвестиційні рекомендації.