
Головне
- Inzhur MilTech рекламує 25–29% простої середньої дохідності, але після податків і девальвації це 3,5–5,6% у доларі.
- Фонди нерухомості Inzhur REIT і S1 REIT дають близько 5–8% у доларі після податків, але сертифікати може бути складно швидко продати.
- Авто в таксопарку з обіцяними 18% на рік у реальному кейсі дає від -17% до +7% за три роки – залежно від ціни продажу машин.
- За оцінкою Асвата Дамодарана, премія за ризик України – 14,85 п.п., тож для компенсації ризику українська інвестиція має давати близько 25% у доларі.
Куди вкласти гроші в Україні у 2027 році, якщо гривневий депозит після податків і девальвації майже нічого не приносить у доларі?
На інвестиційних платформах легко знайти привабливі цифри: 18% у доларі на таксі, 25–29% у гривні на мілтеху, 13% на землі. Але за однаковими відсотками стоять різні речі. Десь інвестор отримує живі гроші, десь лише зростає оцінка активу, десь дохід почнеться після завершення будівництва, а десь автомобіль платить, але щороку дешевшає.
Розбираємо 9 варіантів у чотирьох класах – борг, нерухомість, земля і транспорт – на прикладі реальних пропозицій, договорів і нашого власного досвіду.
Як ми рахуємо дохідність
Заявлена ставка – лише початок. Щоб порівняти варіанти чесно, з неї послідовно віднімаємо:
- Податки. Для більшості інструментів – 23%: 18% ПДФО і 5% військового збору. Дивіденди інвестиційних фондів обкладаються за ставкою 14%: 9% ПДФО і 5% військового збору. ОВДП податком не обкладаються.
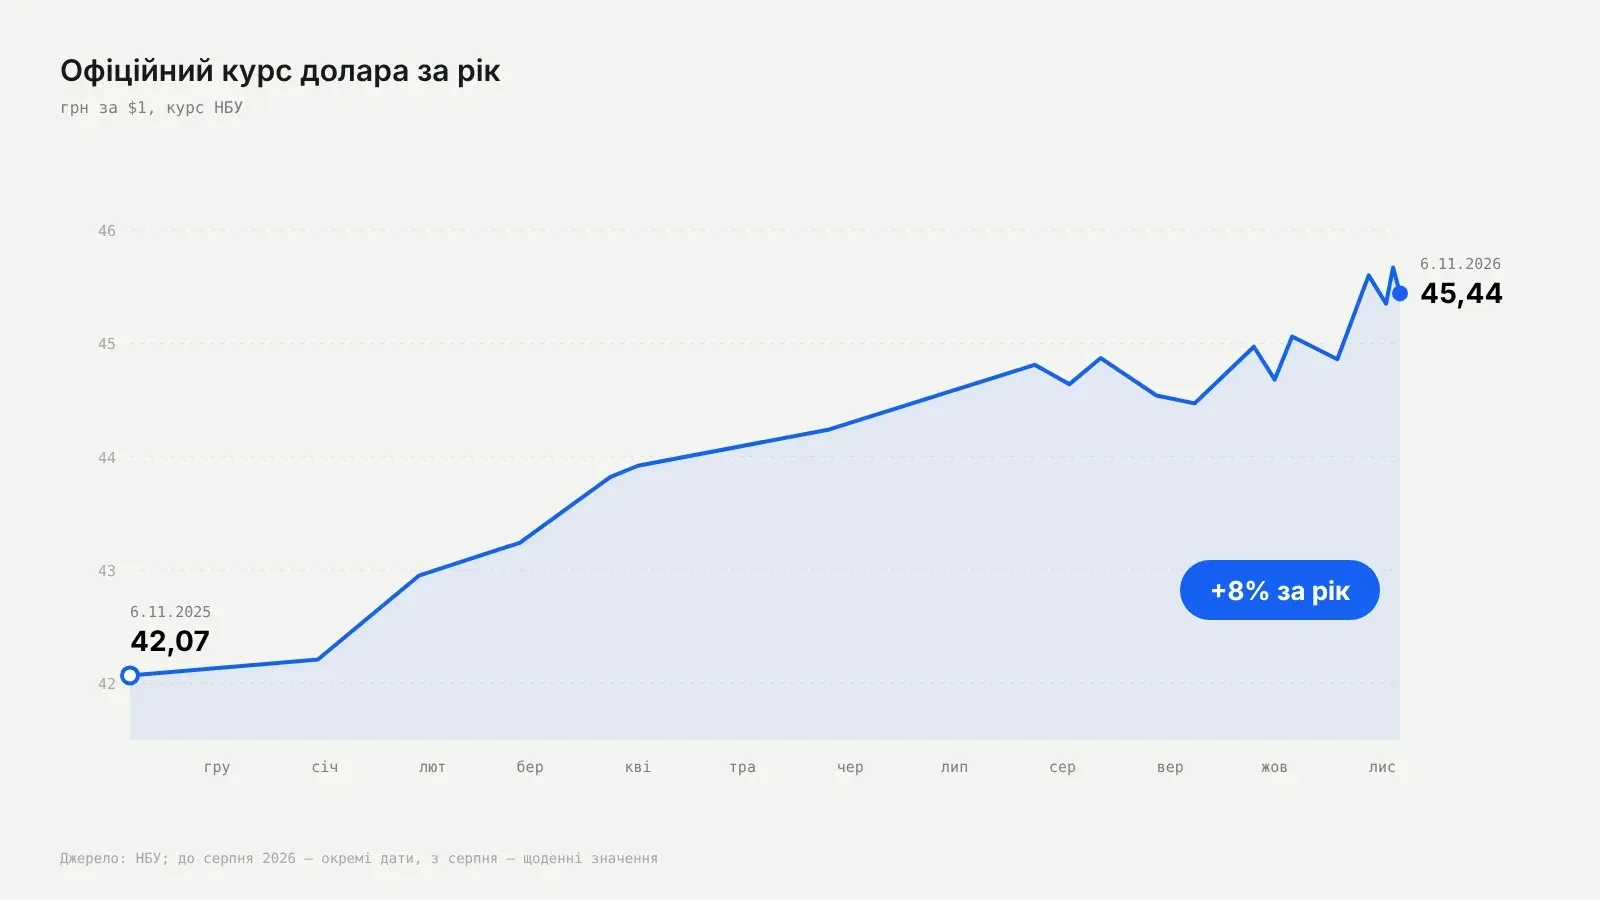
- Девальвацію. За рік, з 6 листопада 2025 по 6 листопада 2026 року, офіційний курс зріс з 42,07 до 45,44 грн/$ – гривня подешевшала приблизно на 8%. Для розрахунків беремо обережніший сценарій – 14% на рік: за повномасштабної війни гривня в окремі роки знецінювалася й сильніше. Якщо девальвація залишиться на рівні 8%, гривневі варіанти в доларі дадуть на 5–6 відсоткових пунктів більше.
- Витрати на вихід. Комісії, дисконт при достроковому продажу, втрату вартості активу.
Це і є валютний ризик: гривнева дохідність може бути високою, але якщо ваші цілі в доларах, рахувати потрібно саме в доларах.
Борг: позичаємо державі, банку чи компанії
У боргових інструментах ми даємо гроші в борг і отримуємо відсотки, а в кінці строку – всю суму назад. Головне питання тут не ставка, а хто саме винен і що буде, якщо він не поверне.
1. ОВДП
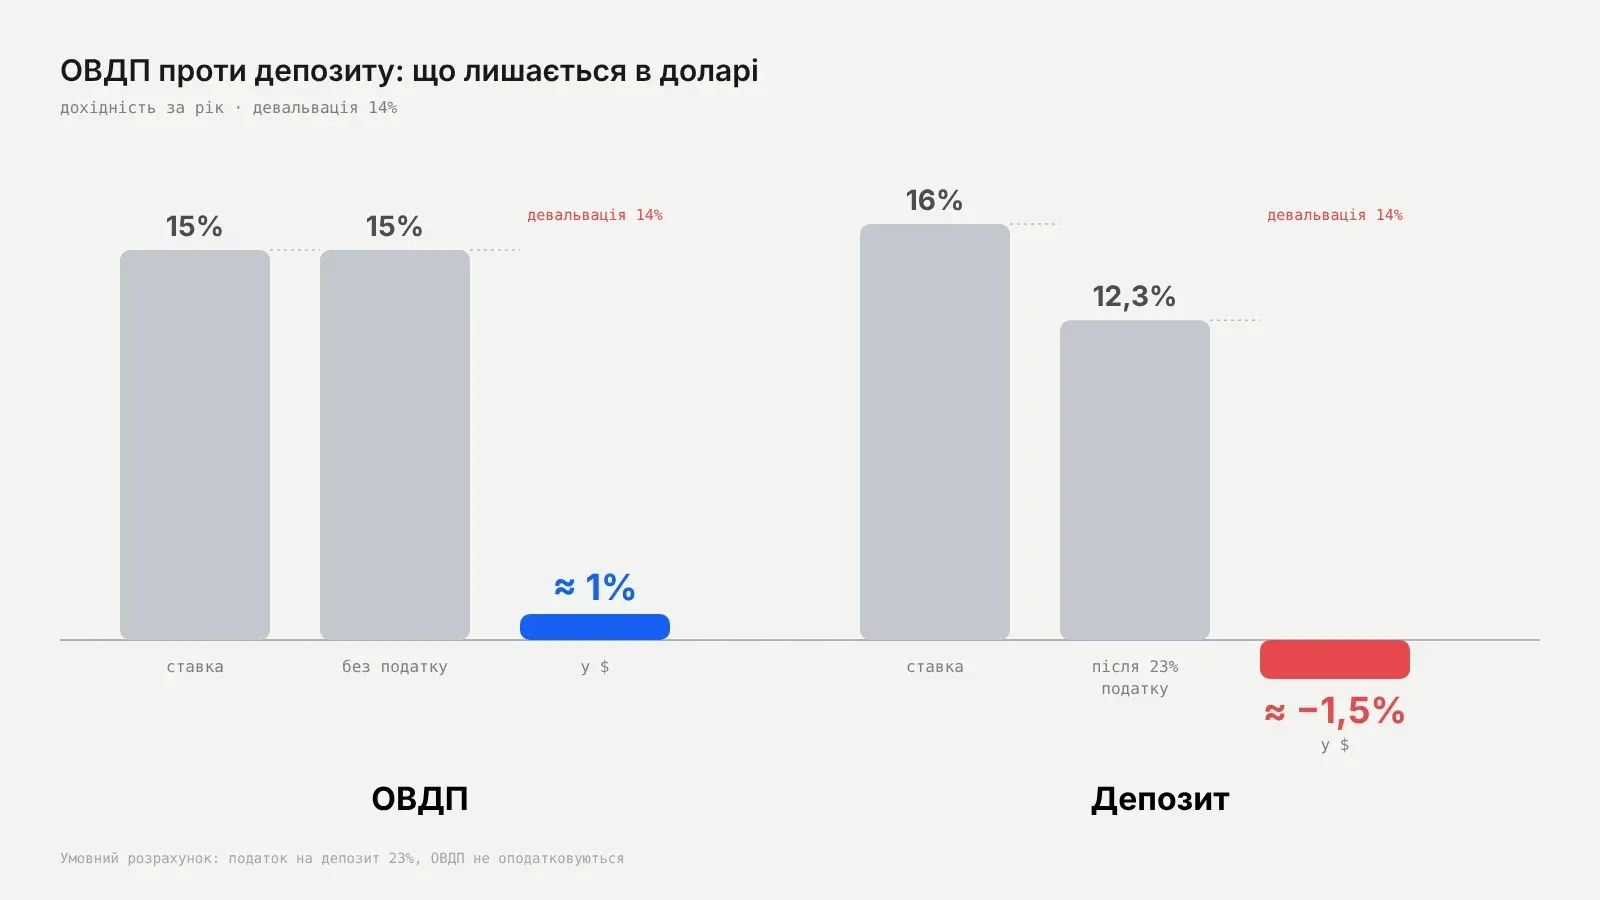
ОВДП – облігації внутрішньої державної позики, борг України перед інвестором. Гривневі ОВДП дають близько 15% річних, причому без податку: зі 100 000 грн за рік ви отримаєте ті самі 15 000 грн. Облігацію можна тримати до погашення або продати раніше – але вже за ринковою ціною. Як купити – у статті Як купити ОВДП у Monobank і Приват24.
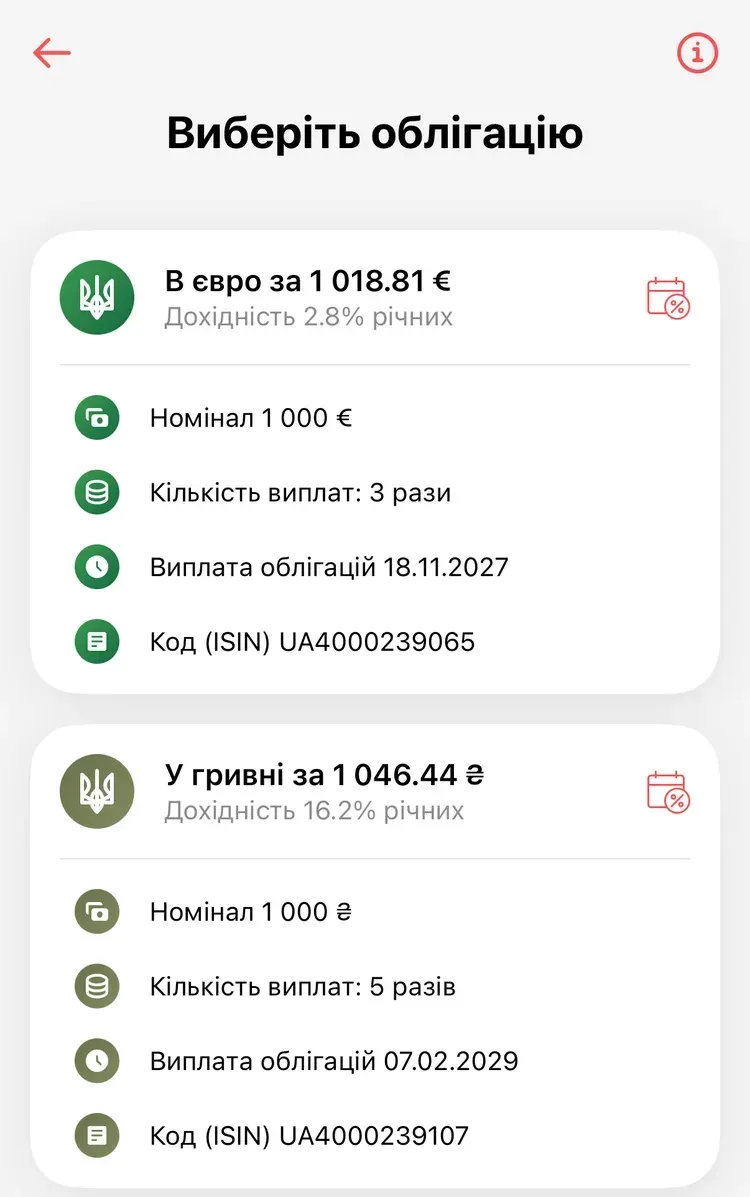
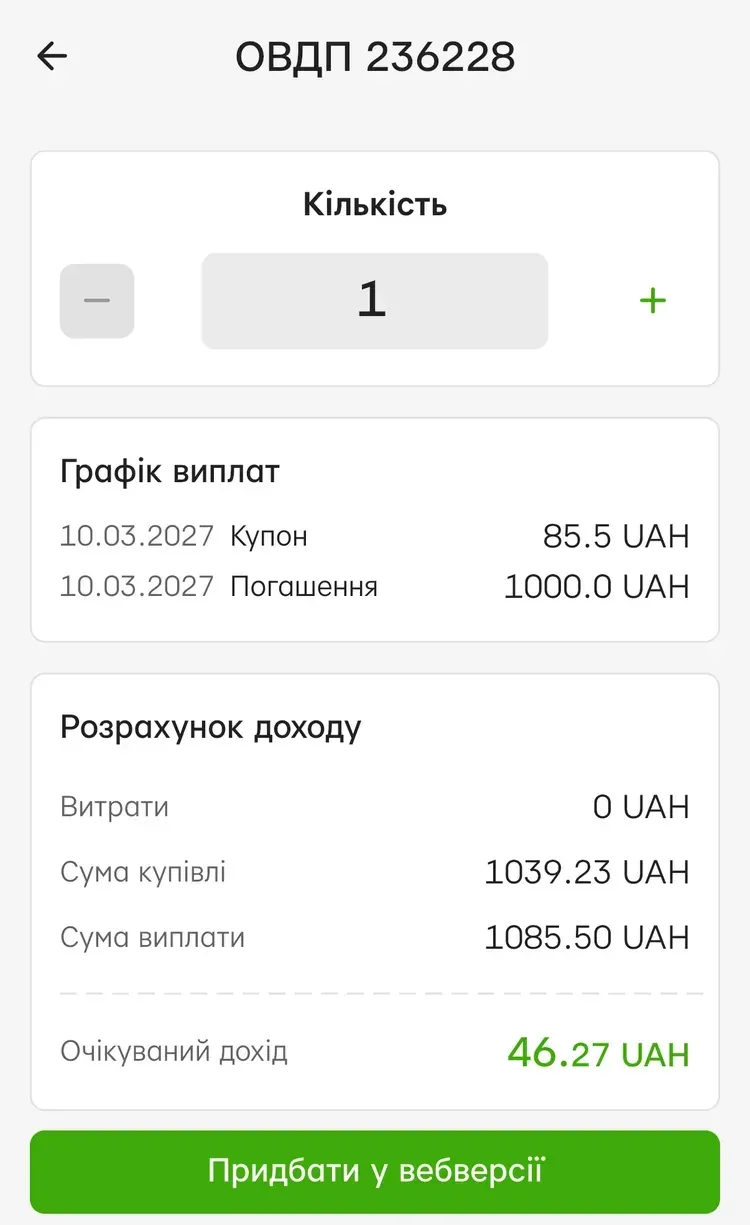
Доларові ОВДП приносять близько 3%. Якщо гривня девальвує на 14%, у гривневому еквіваленті це 17–18% – більше, ніж гривневі папери. Тож вибір залежить від курсу: стабільна гривня – вигідніші гривневі ОВДП, сильна девальвація – доларові.
Дохідність: близько 15% у гривні, або близько 1% у доларі за девальвації 14%. Доларові ОВДП – близько 3% у доларі.
Наш досвід: ОВДП, куплені через ICU, за три роки дали 13% IRR у гривні та близько 4% річних у доларі. Купони приходять раз на пів року – приблизно $1 000 без податку. Поточна оцінка портфеля в мінусі: після підвищення облікової ставки до 16,5% ринкова ціна раніше випущених облігацій знизилася. Якщо тримати їх до погашення, цей мінус не реалізується.
Ризики: девальвація – за падіння гривні на 20% інвестиція під 15% іде в мінус у доларі; достроковий продаж лише за ринковою ціною, яка може бути нижчою за ціну купівлі; кредитний ризик України як держави у війні.
2. Банківський депозит
Гривневий депозит у великому банку дає близько 16% річних, але після 23% податку лишається близько 12,3%. З урахуванням девальвації 14% результат у доларі відʼємний – близько -1,5%. Доларові депозити приносять лише 1–2% до податків.
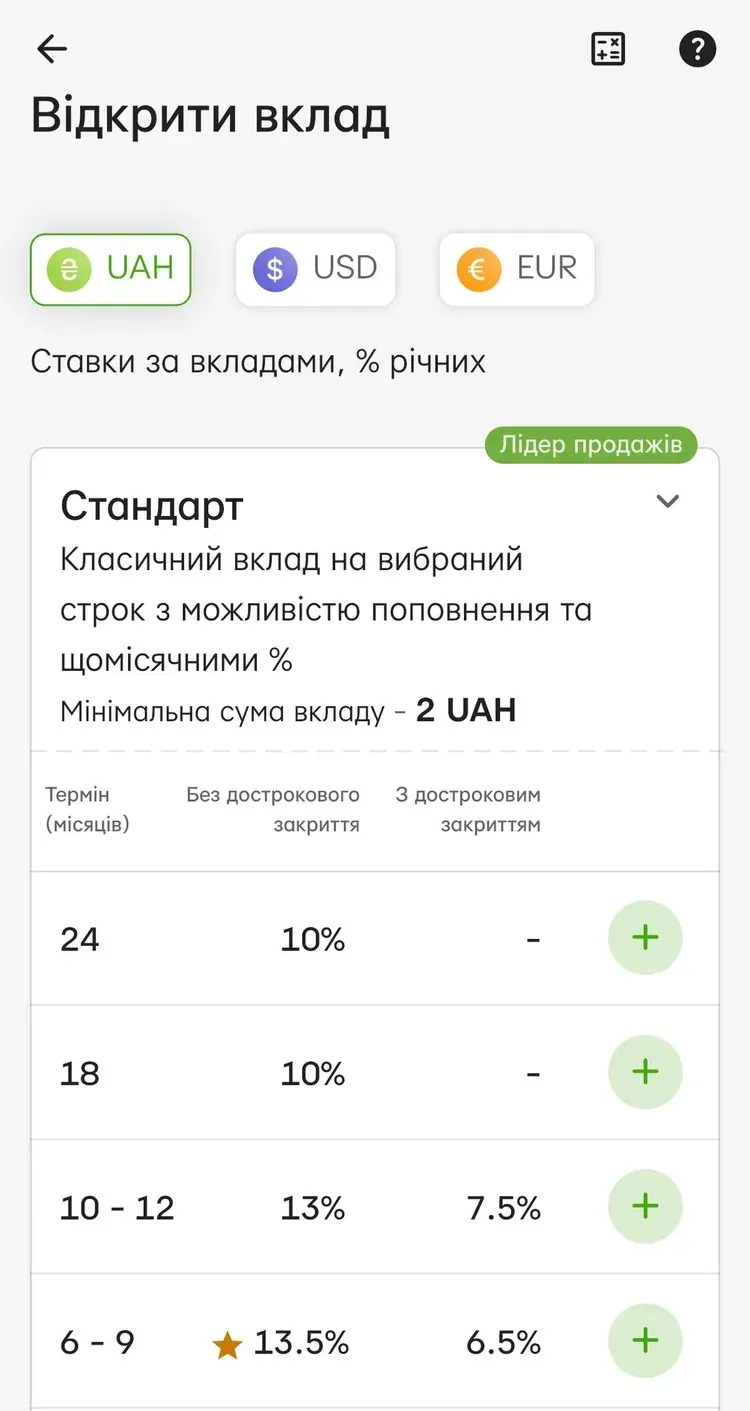
Плюс депозиту – Фонд гарантування вкладів: під час воєнного стану і три місяці після нього він відшкодовує всю суму без ліміту, згодом – до 600 000 грн на вкладника в одному банку. Але від інфляції й девальвації гарантія не захищає.
Дохідність: близько 12,3% у гривні після податків, у доларі – від -1,5% до 1%.
Ризики: девальвація, втрата відсотків при достроковому знятті, зниження ставок за новими вкладами, коли НБУ почне знижувати облікову ставку.
3. Облігації мікрофінансових компаній
МФО видають короткі позики під дуже високі відсотки й залучають гроші інвесторів через облігації. Приклад – MyCredit: 21–24% річних у гривні, строк від 6 місяців, виплати щокварталу і заявлена можливість зворотного викупу.
Після податків 21% перетворюються на 16% – майже як ОВДП, але без державної гарантії. Купон 24% дає близько 18,5% чистими. Схожі пропозиції є у ШвидкоГроші (24%) і NovaPay (18%, близько 13,9% після податків).
Дохідність: 16–18,5% у гривні після податків, у доларі – від 0 до 4% за девальвації 14%.
Ризики, які видно лише в договорі:
- Викуп "будь-коли" насправді має річні вікна й умови про взаємну згоду та строки повідомлення.
- Ставка 21% зафіксована лише на перший період. Далі компанія може встановити від 5% до 40%.
- Облігації незабезпечені: повернення залежить лише від платоспроможності МФО та якості її кредитного портфеля. Варто перевірити, хто і як аудитує її резерви.
4. Inzhur MilTech: облігації виробника дронів
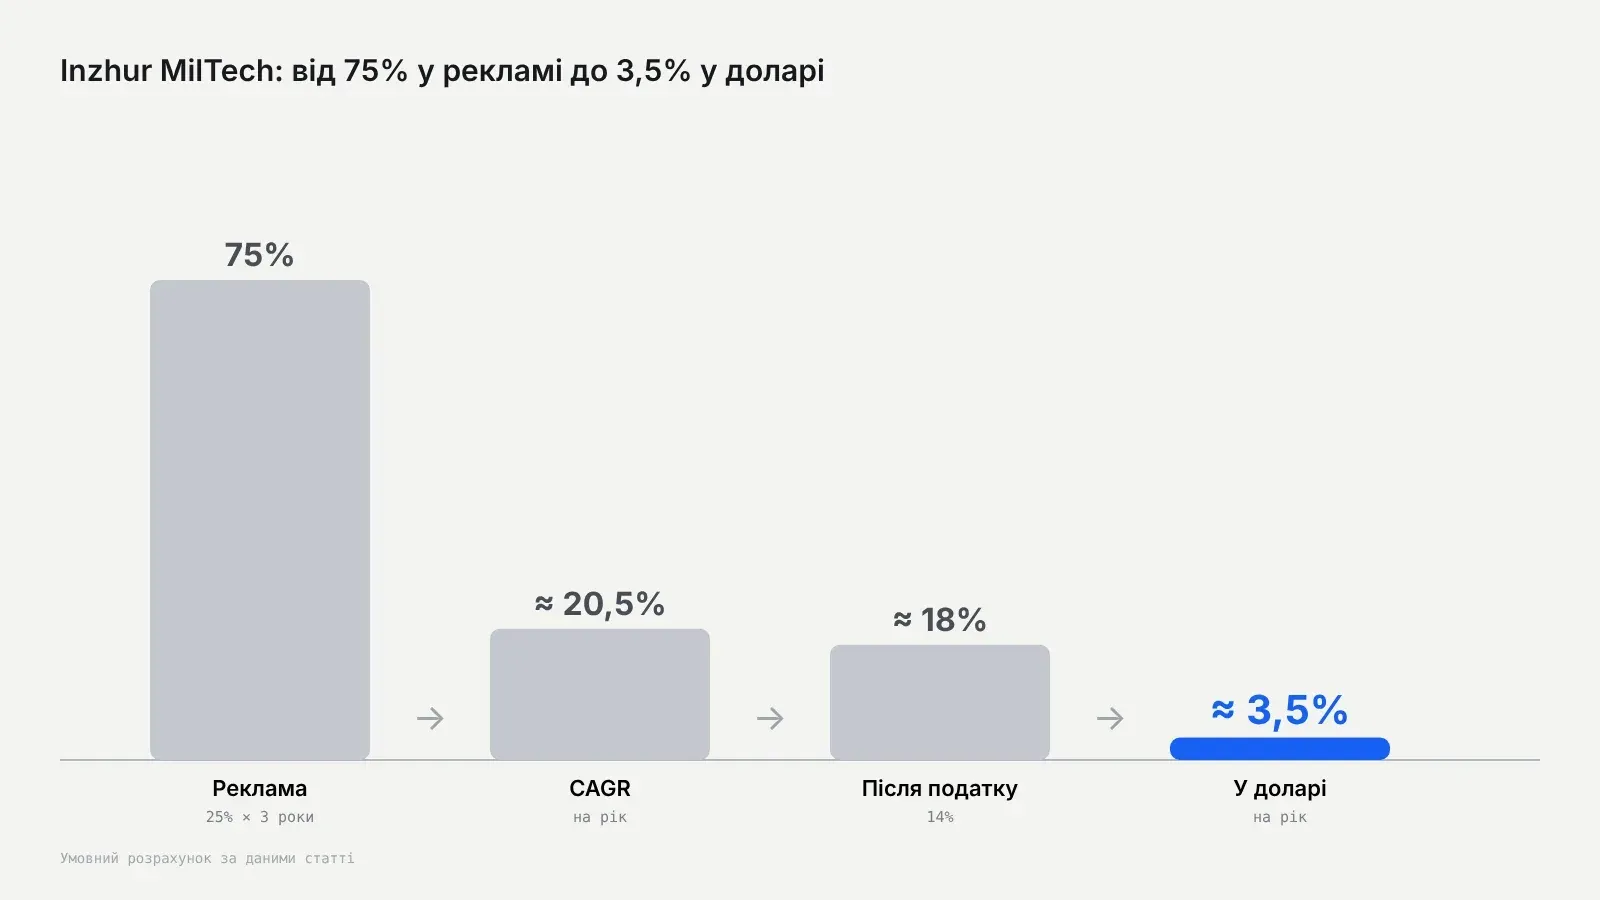
Фонд Inzhur MilTech вкладає гроші інвесторів в облігації виробника FPV-дронів Vyriy Industries з погашенням у липні 2029 року. Вхід – від 1 000 грн, залучати кошти фонд планує до 31 грудня 2026 року. Купон облігацій у перший рік – 25% у гривні, а фонд прогнозує 25–29% річних.
Це середня проста дохідність, а не CAGR (середньорічне складне зростання). 25% простої дохідності за три роки – це +75% загалом, або близько 20,5% на рік зі складним відсотком. Тому рекламна цифра завжди виглядає вищою за реальну.
Дохідність:
- Якщо дохід отримано як дивіденди фонду за ставкою 14%, чистими лишається близько 18% на рік у гривні, або 3,5% у доларі.
- За найкращого сценарію, з прогнозованими 29%, – до 5,6% у доларі.
- Якщо вийти раніше й заплатити повні 23% податку, результат наближається до звичайних ОВДП.
Ризики: один позичальник; купон 25% зафіксований лише на перший рік, далі можливі зміна ставки чи дострокове погашення; оборонні ризики – виробництво, держзамовлення, війна; обмежена публічна звітність компанії-позичальника; питання щодо конфлікту інтересів – у цей фонд вклався і Inzhur REIT, яким керує та сама компанія.
Наш досвід: ми вклали у фонд близько 100 000 грн одразу після запуску в серпні 2026 року. Поки що оцінка зросла приблизно на 5 000 грн – але реальний результат стане відомим лише після виходу.
Нерухомість: оренда і зростання вартості
Нерухомість приносить гроші двома шляхами: регулярною орендою і прибутком від продажу дорожче, ніж купили. Оренда надходить постійно, а прибуток від зростання ціни ще треба зафіксувати – знайти покупця і вийти. Окремо варто розрізняти готові обʼєкти й ті, що ще будуються.
5. Фонди нерухомості: Inzhur REIT і S1 REIT
Фонд нерухомості купує обʼєкти, здає їх в оренду й розподіляє дохід між власниками сертифікатів. Як працюють REIT і скільки вони приносять у світі – у статті Пасивний дохід: 12 реальних способів.
Inzhur REIT
Фонд планує 9,5% річних, привʼязаних до долара, а в рекламі згадує 16% за останні 12 місяців. Різниця пояснюється тим, що 16% порахували в гривні: вартість сертифікатів привʼязана до долара, тож девальвація підняла їхню гривневу ціну.
Дохідність: з 9,5% після 14% податку на дивіденди лишається близько 8% у доларі.
Ризики:
- Фонд значно ширший за оренду торгових приміщень. Близько 750 млн грн, або 16% коштів фонду, вкладено в Inzhur MilTech – тобто в борговий актив усередині REIT. Інвестори дізналися про це вже після того, як вкладення зробили.
- Оцінка нерухомості – не гроші: частина 16% – дивіденди, частина – переоцінка.
- Вихід: коли все добре, сертифікати легко продати, коли погано – покупця може не бути. Це не диверсифікований REIT у США.
- Незрозуміло, хто оцінює обʼєкти і чи купить їх хтось за такою ціною.
Наш досвід: близько 300 000 грн (26 000 сертифікатів), на папері +7 000 грн плюс отримані виплати. Пасивний дохід – близько 857 грн, або $19, на місяць. Разом із переоцінкою у гривні виходить ті самі 16% річних, у доларі – близько 8%.
S1 REIT
Фонд S1 Plaza Позняки вкладає в торговий центр біля метро Позняки в Києві, який ще будується. Вхід – від 1 000 грн, запланована дохідність – 10,4% річних у валюті, виплати – щомісяця з першого дня.
У прогноз закладено не лише оренду, а й майбутній продаж обʼєкта, тож отримати всі 10,4% не гарантовано. Умови дострокового виходу жорсткіші, ніж в Inzhur: дисконт до 1%, 15 робочих днів на розрахунки та окремі обмеження, за яких викуп можливий узагалі. Інвесторів менше, тож і ліквідність нижча.
Дохідність: якщо не розраховувати на дохід від продажу обʼєкта, після податків у доларі – близько 5%.
Ризики: затримка будівництва, незаповнені площі, жорсткі умови виходу, залежність результату від ціни продажу ТЦ у майбутньому.
6. Готель на етапі будівництва
Тут потрібно не лише добудувати обʼєкт, а й заповнити його гостями. Вхід – від 40 000 грн, запуск заплановано на 2027 рік, тобто основний дохід почнеться не раніше. Поки що фонд показує +6,6% оцінки в доларі від запуску, або близько 5% на рік.
Дохідність:
- Базовий сценарій: близько 6% річних, у доларі – близько 2%.
- Оптимістичний: до 10% у доларі, близько 8% після податків.
Ризики: подорожчання чи затримка будівництва, низька завантаженість і ціна ночі, право керуючої компанії відмовити в ранньому викупі, оцінка сертифіката – ще не реальна виплата.
7. Квартира під оренду
Середня однокімнатна квартира в Києві коштує близько $67 000, або 3 млн грн, оренда – 16 000 грн на місяць. Це 6% річних до витрат і близько 4% після обслуговування.
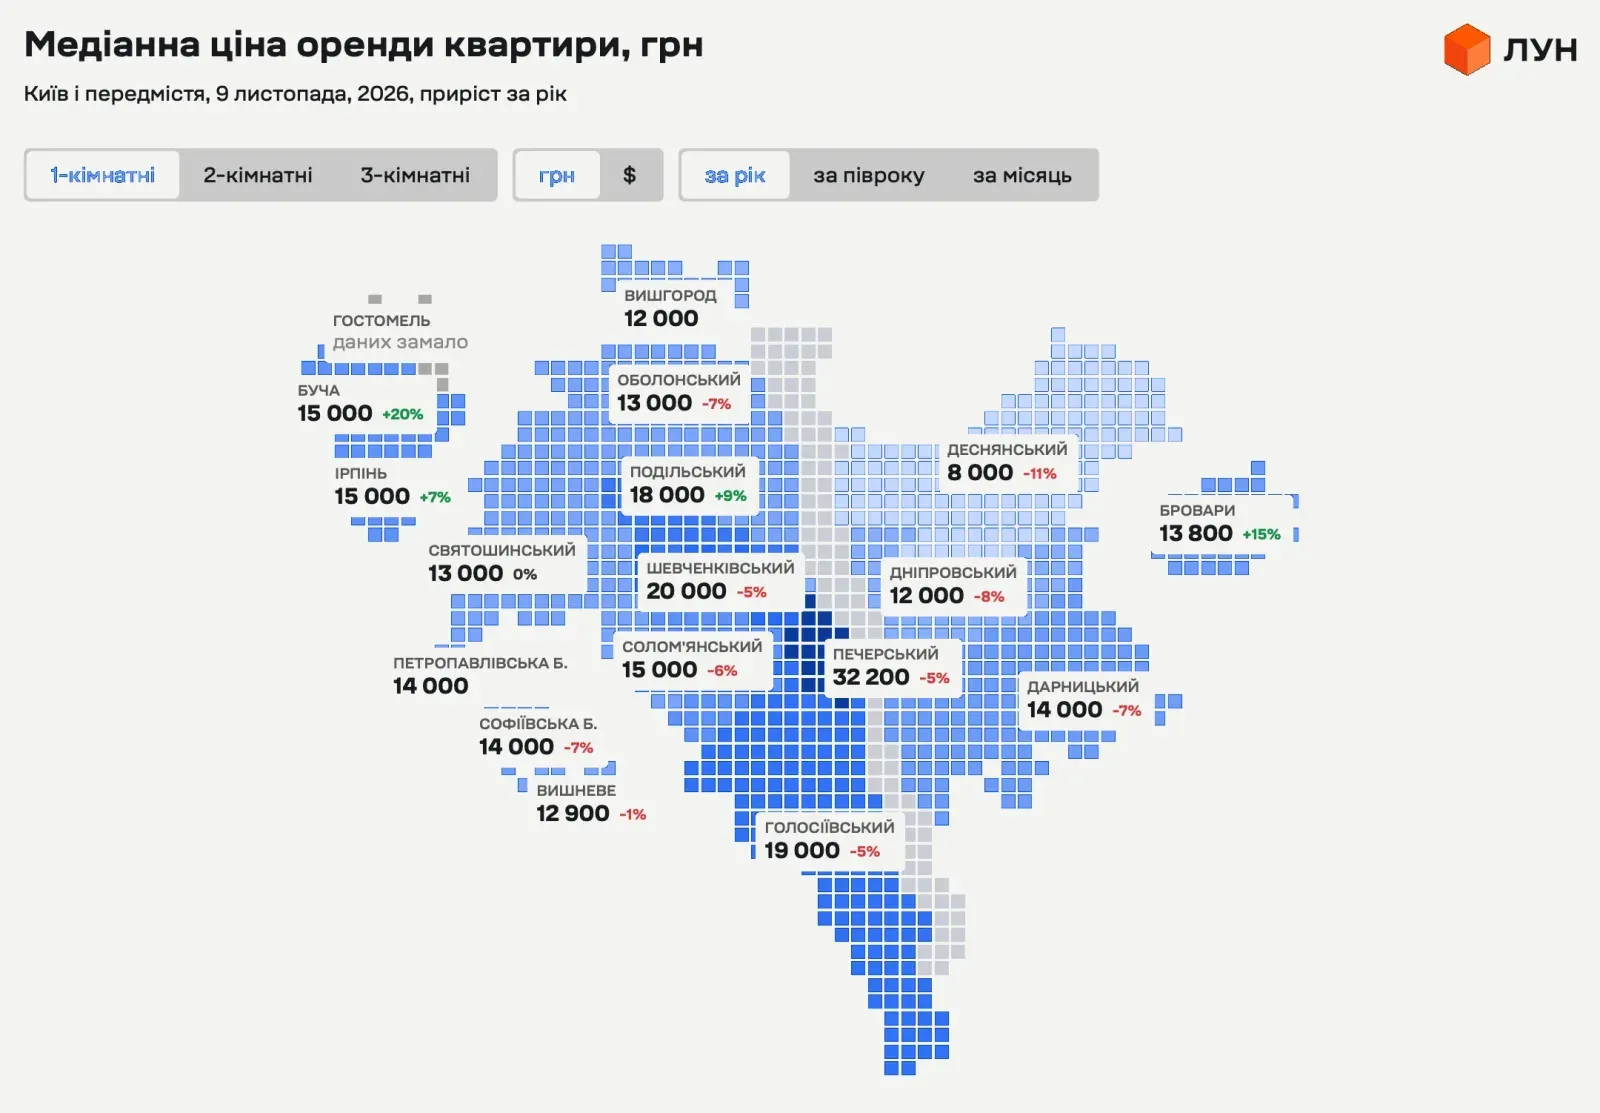
Дохідність: близько 3% у доларі після податків. Якщо квартира дорожчатиме на 5–8% на рік, загальна дохідність сягне приблизно 8%.
Ризики: одна квартира – висока концентрація; ремонт майже завжди дорожчий за план; заявлені ціни на продаж ще треба підтвердити реальним покупцем; обʼєкт можуть пошкодити під час війни.
Для порівняння: наш власний експеримент з квартирою в Кропивницькому зараз показує 24% у гривні, або близько 18% у доларі, але ремонт ще не завершено, тож це лише проміжна оцінка.
Земля: стабільна оренда, але дохід у гривні
8. Ділянка у власність чи частка земельного фонду
У землю інвестують двома способами: купують ділянку, здають її аграрію в оренду і згодом продають самі, або купують частку фонду, який володіє землею.
Ділянка у власність
Приклад: лот за 500 000 грн, з нотаріальними витратами – близько 555 000 грн. Оренда – 30 000 грн на рік, після податків близько 23 000 грн. З урахуванням базового зростання ціни ділянки виходить 13% річних до податків і 10% після – у гривні.
Дохідність: близько 10% у гривні після податків, у доларі – близько -3% за девальвації 14%.
Реальні кейси:
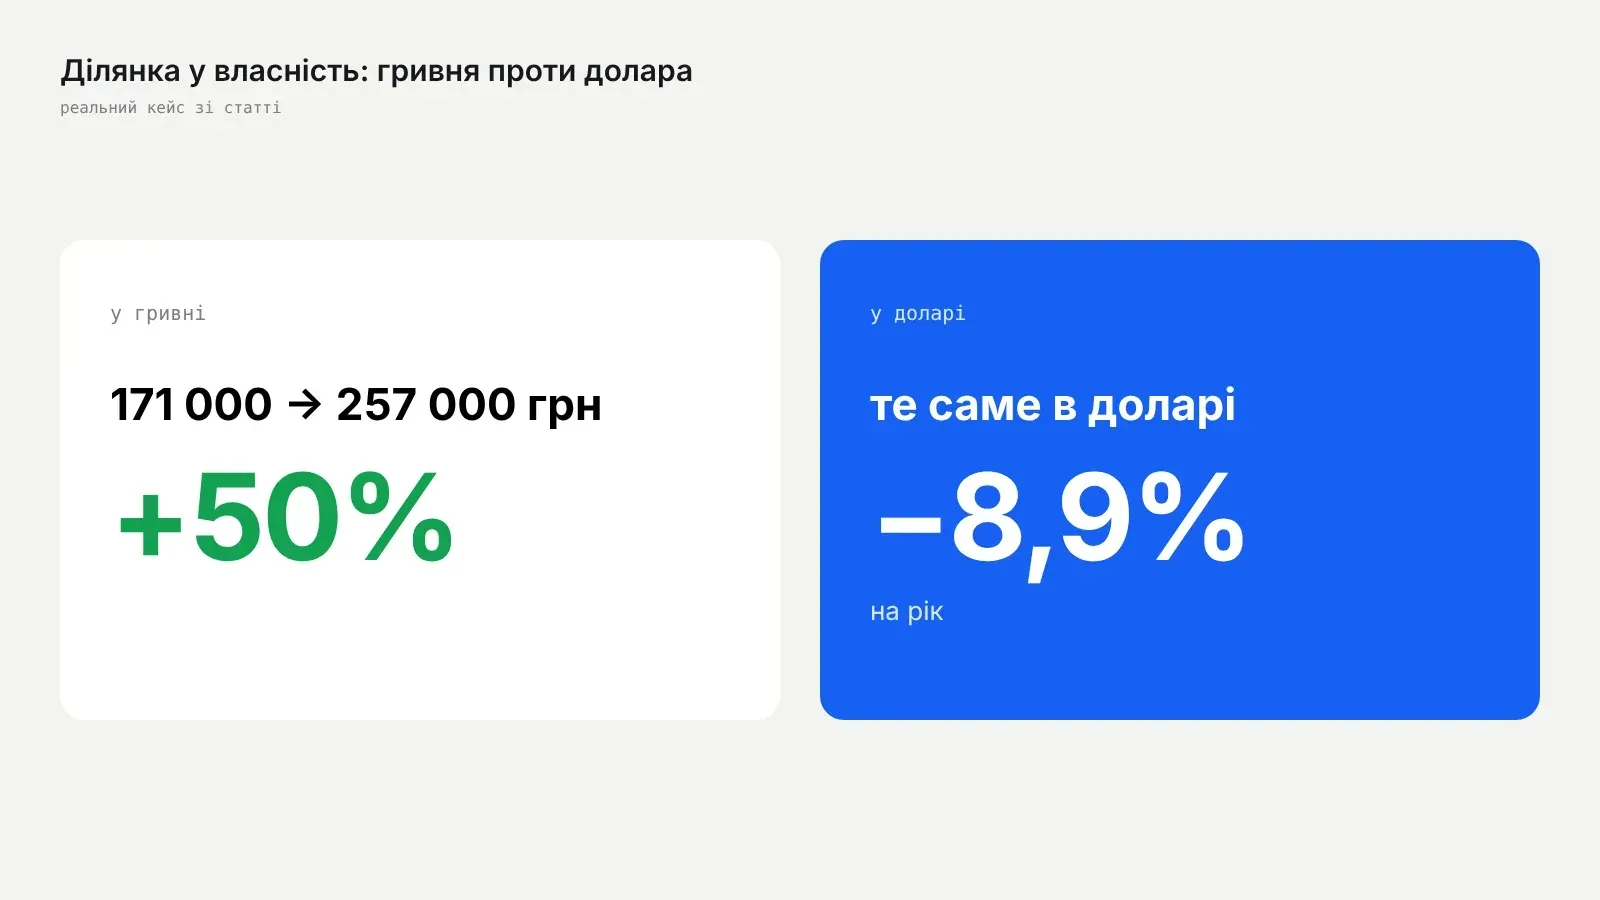
- Інвестор вклав 171 000 грн і отримав від оренди та продажу 257 000 грн – +50% у гривні за весь період, але -8,9% річних у доларі. Номінально грошей стало більше, а реально – менше.
- Учасник нашої спільноти вклав 220 000 грн і отримав 15 000 грн оренди. За його розрахунками, дохідність – близько 7% річних.
Ризики: низька ліквідність – ділянку не продати за день; орендар може затримувати плату; ставки оренди залежать від прибутків аграріїв; дохід у гривні.
Частка земельного фонду
Калькулятор фонду обіцяє 6,15% річних. Мінімальний вхід – 147 000 грн: близько 8 820 грн щорічного доходу плюс 22 050 грн, що йдуть на реінвестування. Фонд робить ставку на те, що після війни земля подорожчає.
Дохідність: разом із реінвестуванням – близько 8% річних у гривні, у доларі – близько 2%.
Ризики: компанія не зобовʼязується викупити частку достроково; непрозорий розрахунок дохідності, додаткові податки й комісії. Земля не зруйнується, але дохід із неї може зникнути, а від воєнних ризиків вона не застрахована.
Транспорт: найризиковіший клас
9. Позика транспортній компанії чи авто в таксопарку
Автомобіль працює і приносить гроші, але щороку дешевшає. Тому в транспорті потрібно наперед зʼясувати: що саме вам належить, хто платить за ремонти і як ви повернете вкладену суму.
Позика транспортній компанії
Приклад – КТранс: компанія заявляє від 18% річних у доларі, вхід – від $5 000, строк – від року. Є дві програми – позика з порукою і модель, привʼязана до конкретного авто.
Інвестор вклав $16 000 і отримав $5 800 виплат з поверненням у 2025 році. Модельна дохідність – 18% у доларі, фактична поки що – близько 14% річних. Але інвестор ще не вийшов з інвестиції, тож невідомо, скільки коштуватиме авто на момент продажу.
Дохідність: близько 14% у доларі за фактом, без урахування виходу.
Ризики: немає майнової застави – лише позика, порука й розписка; страховка зазвичай не покриває воєнні ризики, а повне покриття значно дорожче; на виході потрібно шукати покупця і погоджуватися на дисконт; немає стандартного інвестиційного договору.
Авто в таксопарку
Приклад – Ninja Taxi: мінімум $16 000, строк три роки, заявлено 18% у валюті. Ремонт нормального зносу, комплектацію, шини й страхування оплачує інвестор – це близько 32% вкладеної суми.
Реальна таблиця: інвестор вклав $48 736 і отримав $15 668 чистих виплат. Далі все залежить від ціни продажу машин:
Продаж авто за | Дохідність за весь строк |
|---|---|
75% початкової вартості | близько +7% |
50% початкової вартості | близько -17% |
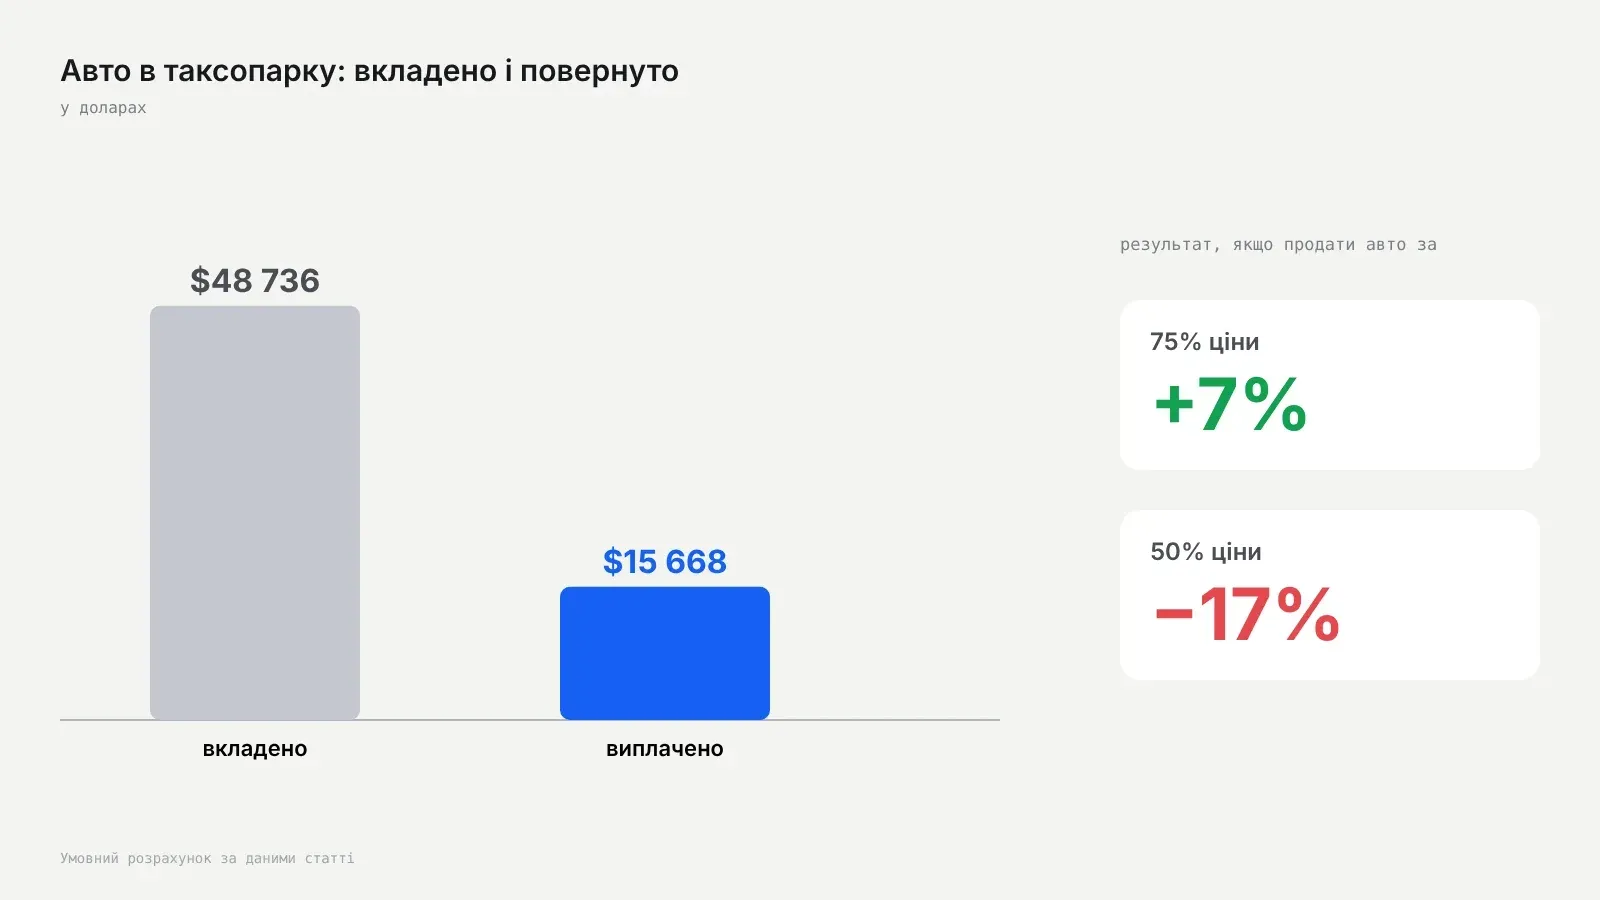
Дохідність: від -17% до +7% за три роки замість заявлених 18% на рік.
Ризики: авто дешевшає щороку; ремонти й страхування за рахунок інвестора; ДТП, викрадення чи пошкодження; результат визначає ціна продажу машин наприкінці строку.
Порівняння 9 варіантів: що лишається в доларі
Зведемо всі варіанти в одну таблицю за девальвації 14% на рік. Найвища дохідність на папері – у транспорті, але лише якщо авто вдасться продати дорого. Далі йдуть Inzhur REIT, квартира й готель в оптимістичному сценарії, S1 REIT і Inzhur MilTech. Найнижча дохідність у доларі – у гривневих депозитах, ОВДП, облігаціях МФО та землі.
Варіант | Заявлено | Після податків і девальвації, у $ | Ризик | Головна умова |
|---|---|---|---|---|
1. ОВДП | 15% (грн), ≈3% ($) | ≈1% / ≈3% | Низький | Гривня не падає |
2. Депозит | 16% (грн), 1–2% ($) | Від -1,5% до ≈1% | Низький | Гарантія ФГВФО |
3. Облігації МФО | 21–24% (грн) | ≈0–4% | Високий | Платоспроможність МФО |
4. Inzhur MilTech | 25–29% (грн) | ≈3,5–5,6% | Високий | Тримати до 2029 року |
5. Фонди нерухомості | 9,5–10,4% ($) | ≈5–8% | Середній | Ліквідність сертифікатів |
6. Готель | 6–10% ($) | ≈2–8% | Високий | Добудова й завантаженість |
7. Квартира в Києві | 6% оренда | ≈3% (до 8% зі зростанням ціни) | Середній | Покупець на виході |
8. Земля | 6–13% (грн) | Від -3% до ≈2% | Середній | Подорожчання землі |
9. Транспорт | 18% ($) | Від -17% за весь строк до ≈14% на рік | Дуже високий | Ціна авто на виході |
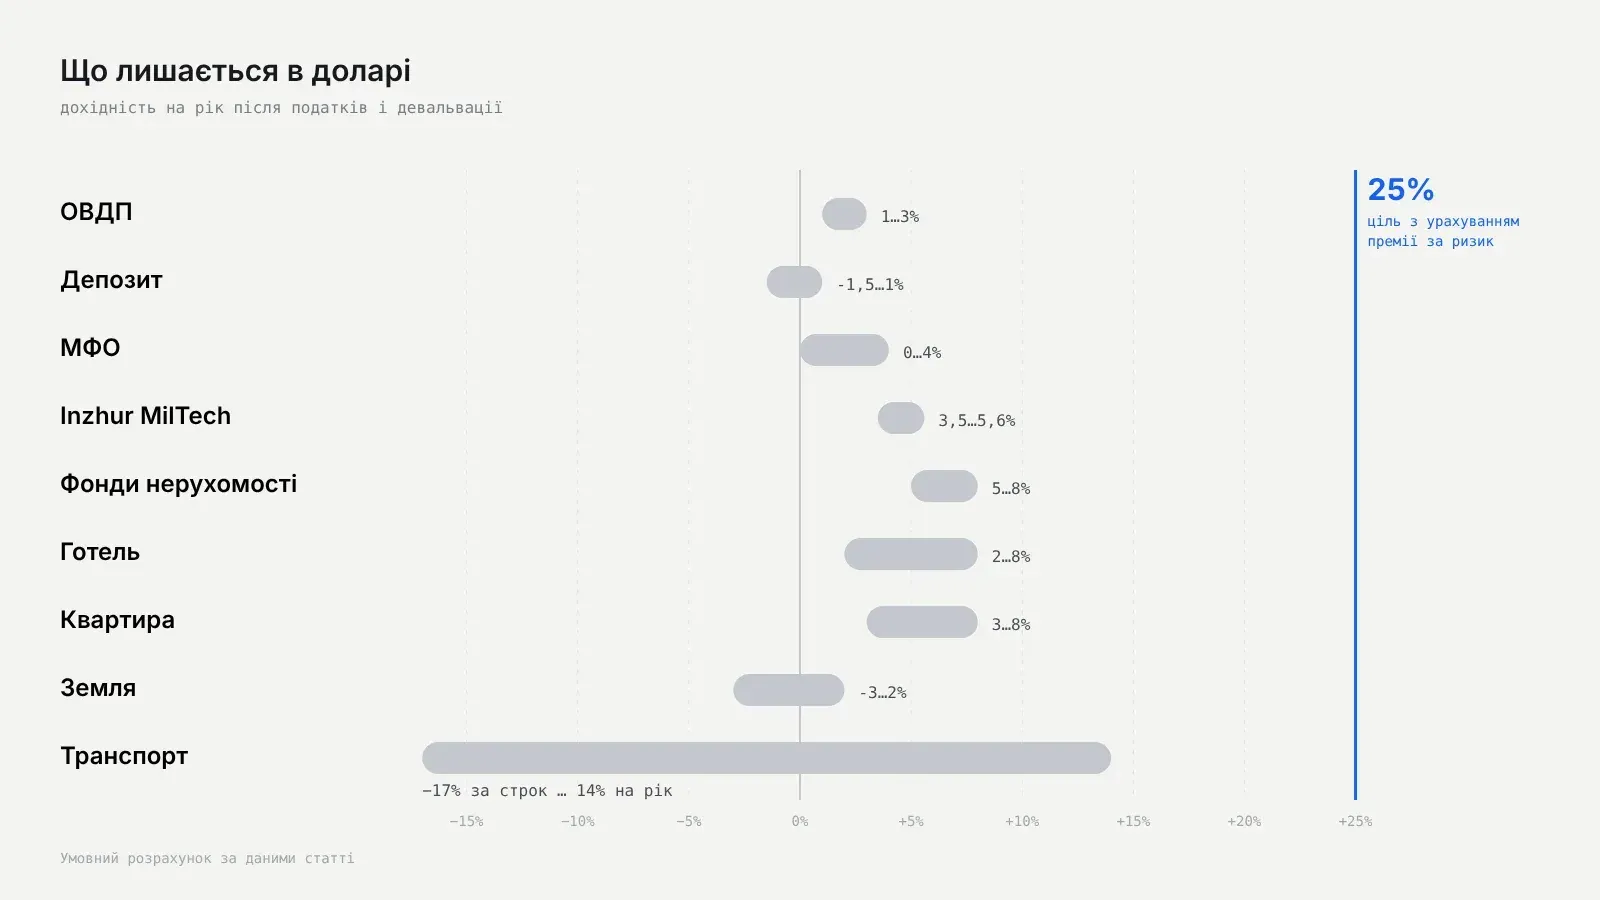
Висока дохідність на папері реалізується лише за певних умов, які на старті ніхто не гарантує: авто треба продати, будівництво – завершити, сертифікати – викупити.
Премія за ризик: скільки має платити Україна
Дохідність 7% в Україні – не те саме, що 7% у США чи Німеччині. Війна, можливе пошкодження обʼєктів, нестабільність – за все це інвестор має отримувати надбавку.
Економіст Асват Дамодаран двічі на рік рахує Country Risk Premium – премію за ризик країни. За його даними на липень 2026 року:
Країна | Премія за ризик | Скільки треба заробити, щоб отримати "звичайні" 10% |
|---|---|---|
Німеччина | 0 п.п. | 10% |
США | ≈0 п.п. | ≈10% |
Польща | ≈1 п.п. | ≈11% |
Україна | 14,85 п.п. | ≈25% у доларі |
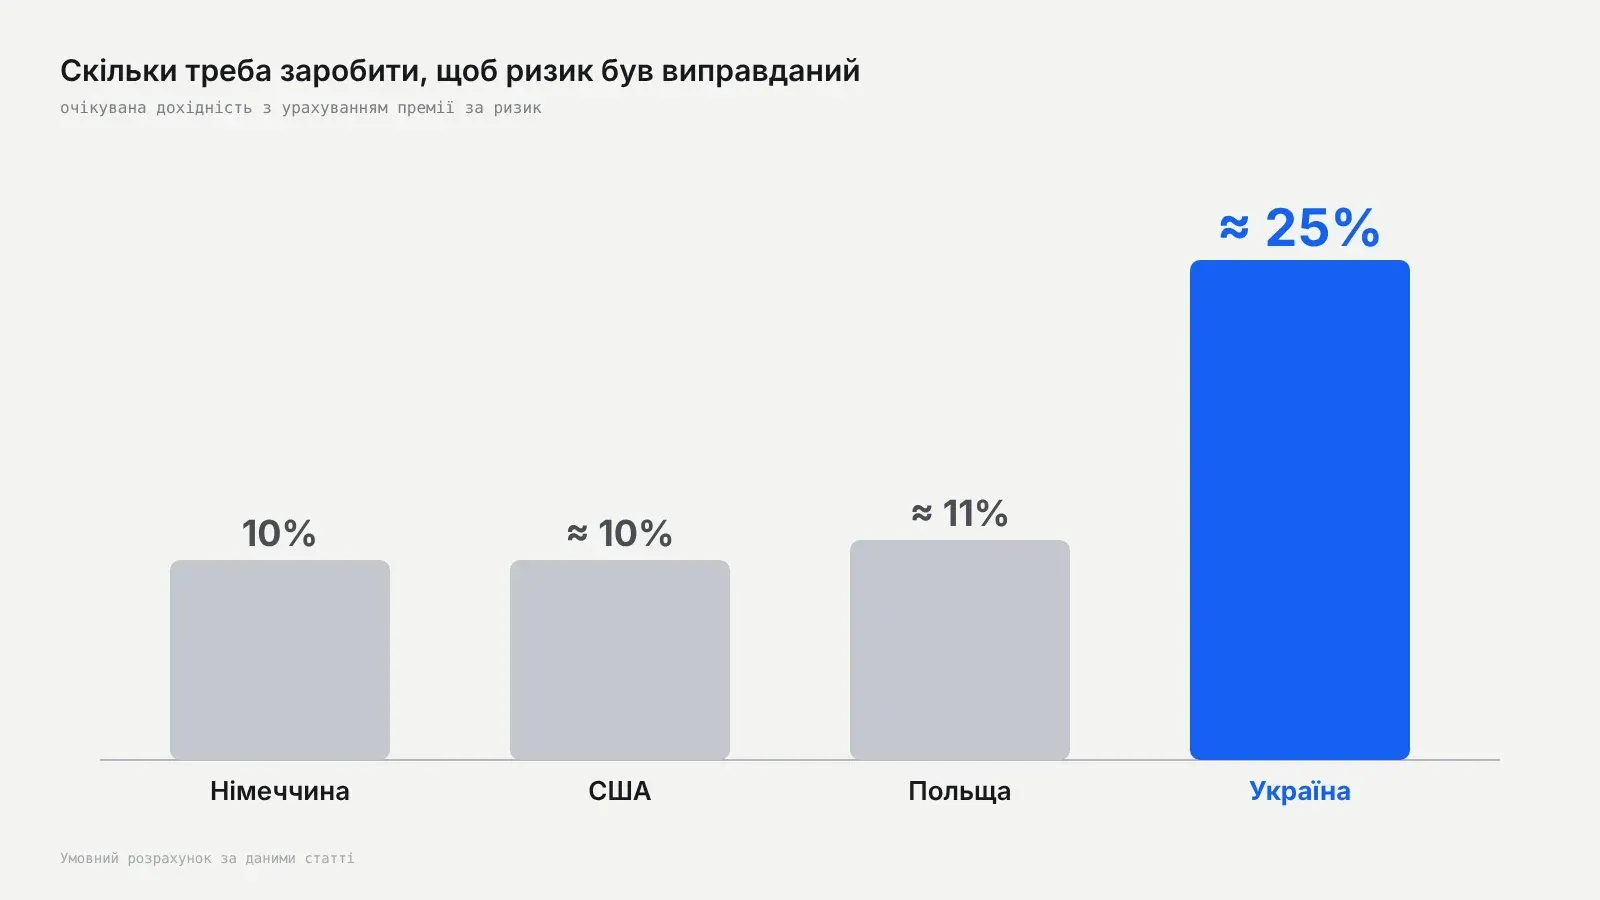
Жоден з розглянутих варіантів не дає 25% у доларі. Тому з урахуванням ризику країни жодна з українських пропозицій не компенсує інвестору ризик, який він на себе бере.
Альтернатива: аналіз окремих компаній
Якщо ви готові до ризиків українських інвестицій, порівнюйте їх чесно – не з ETF на S&P 500, а з акціями окремих компаній. Аналіз однаковий: як бізнес заробляє, чому він зростатиме, скільки за нього заплатити і що має статися, щоб ви переглянули рішення. Але публічні компанії звітують прозоро, а українська премія за ризик до них не додається.
Приклад – публічний портфель Алекса на каналі YU.invest: з березня 2025 по жовтень 2026 року в нього внесено $157 000, а вартість портфеля зросла до $268 000 – близько 47% річних. Були й просідання до -20%: такий підхід вимагає системності й більше дій, ніж пасивне інвестування. Минулий результат не гарантує майбутнього.
Як змінювався цей портфель – у відео:
Саме під такий підхід створене навчання Framework: як аналізувати бізнеси й збирати портфель із сильних компаній для зростання капіталу.
Головне
- Порівнюйте дохідність після податків, девальвації та витрат на вихід, а не рекламну ставку.
- Простий середній відсоток завищує дохідність – перераховуйте в CAGR.
- Перевіряйте договір: умови викупу, змінність ставки, наявність застави.
- Оцінка активу – ще не гроші: реальний результат видно лише після виходу.
- Українські інвестиції мають давати премію за ризик країни – близько 15 п.п. понад "звичайну" дохідність.
- Не тримайте все в одному варіанті: диверсифікація між класами активів і валютами знижує ризик портфеля.
Перш ніж вкладати гроші у 2027 році, випишіть для обраного варіанта три цифри: чисту дохідність у валюті ваших цілей, умови й вартість виходу і хто гарантує повернення. Якщо хоч чогось бракує – вимагайте це від компанії до того, як переказати гроші.
Обговорити з AI
Відкрийте розмову з готовим запитом: асистент пояснить головне зі статті й допоможе приміряти це до вашої ситуації.
Куди вкласти гроші в Україні у 2027 році, щоб не втратити?
Найменший ризик – ОВДП і депозит у великому банку. Але в доларі вони майже нічого не приносять, якщо гривня девальвує на 10–14% на рік.
Що вигідніше: ОВДП чи депозит?
ОВДП не обкладаються податком, тому 15% в ОВДП дають більше, ніж 16% на депозиті: після 23% податку з депозиту лишається близько 12,3%.
Чи можна заробити 25% на рік на Inzhur MilTech?
25–29% – прогнозована середня проста дохідність фонду за три роки. Зі складним відсотком і після податку 14% це близько 18% на рік у гривні, або 3,5% у доларі за девальвації 14%.
Скільки приносить квартира під оренду в Києві?
Однокімнатна квартира за $67 000 з орендою 16 000 грн на місяць дає 6% до витрат і близько 3% у доларі після податків і обслуговування.
Що таке премія за ризик країни?
Це надбавка до дохідності, яку інвестор має отримувати за ризики конкретної країни. Для України, за даними Асвата Дамодарана на липень 2026 року, вона становить 14,85 відсоткового пункту.
Джерела
Терміни
- ОВДПОВДП (облігації внутрішньої державної позики) – боргові цінні папери, які випускає Міністерство фінансів України. Купуючи ОВДП, ви позичаєте гроші державі під відомий відсоток і отримуєте їх назад у визначену дату.
- ІнфляціяІнфляція (inflation) – зростання цін на товари й послуги, через яке ті самі гроші з часом купують менше. Її вимірюють у відсотках за рік: інфляція 10% означає, що кошик покупок за 1 000 грн через рік коштує 1 100 грн.
- Облікова ставка НБУОблікова ставка НБУ (key policy rate) – головна процентна ставка Національного банку України. Через неї НБУ впливає на вартість гривні: ставки депозитів і кредитів, дохідність ОВДП і зрештою інфляцію.
- Валютний ризикВалютний ризик (currency risk) – ризик, що зміна курсу зменшить вашу дохідність, коли ви перерахуєте її у валюту, в якій живете чи плануєте витрачати. Він є і в інвестора, і в компанії, яка продає за кордоном.
- ДиверсифікаціяДиверсифікація (diversification) – розподіл грошей між активами, які не падають з однієї причини. Вона зменшує шкоду від помилки чи невдачі в одній позиції, але не прибирає ризику ринку загалом.
- ЛіквідністьЛіквідність (liquidity) – здатність швидко продати актив за ціною, близькою до ринкової. Що легше знайти покупця без великої знижки, то ліквідніший актив.
- ДивідендиДивіденди (dividends) – частина прибутку компанії, яку вона виплачує власникам акцій грошима. Сума рахується на одну акцію: що більше у вас акцій, то більшу виплату ви отримуєте.
Оцініть статтю
Наскільки матеріал був корисним для вас?
5,0 з 5 · 1 оцінка
Матеріал має освітній характер і не є індивідуальною інвестиційною рекомендацією. Згадані компанії – приклади для аналізу, а не порада купити чи продати, і автор може володіти їхніми цінними паперами. Інвестування повʼязане з ризиком втрати капіталу.
Про автора
Алекс Бенедичук
Співзасновник YU.invest, аналіз бізнесу
Підприємець з 13-річним досвідом, інвестував понад $2M власного капіталу. Розбирає бізнес-моделі, звітність і конкурентні переваги компаній.
Профіль автора →
Коментарі
Коментарів ще немає. Напишіть перший.
Питання ширше за цю тему? Поставте його в розділі "Питання".
Пишіть про власний досвід і ставте запитання. Не радьте купувати чи продавати конкретні активи, не лишайте реклами й реферальних посилань, не переходьте на особистості. Коментарі – думки читачів, а не інвестиційні рекомендації.