
Головне
- Найбільші хвилі девальвації в Україні припали на 1998, 2008, 2014–2015 і 2022 роки, а між кризами курс роками майже не змінювався.
- Гривневий депозит чи ОВДП вигідніші за валюту, поки курс не перевищить курс беззбитковості: поточний курс × (1 + чиста дохідність).
- Гарантування вкладів захищає від неплатоспроможності банку, а не від зміни курсу.
- Валюту заощаджень обирають під валюту майбутніх витрат, а не під новини про курс.
Девальвація валюти – це зниження її вартості щодо інших валют. Для українця це передусім питання, чому падає гривня і скільки тепер коштує долар.
В цій статті поговоримо про механізм девальвації, історію курсу гривні з ключовими кризами і способи зберегти заощадження у 2027 році.
Девальвація гривні простими словами
Курс – це ціна однієї валюти, виражена в іншій. З початку 2026 року офіційний курс долара зріс з 42,35 до 45,03 грн. За ті самі гривні тепер можна купити менше доларів. Економісти називають цей процес словом девальвація.
Девальвація національної валюти буває двох видів:
- Офіційну оголошує центральний банк, коли змінює фіксований курс. Так зробив НБУ 21 липня 2022 року: курс за один день змінився з 29,25 до 36,57 грн.
- Ринкова девальвація відбувається через торги банків на міжбанківському ринку: курс може змінюватися поступово, як у 2024–2026 роках, або стрибком, як у 2014–2015 роках.
Як рахувати девальвацію у відсотках
Одну подію можна описати двома різними цифрами. У 2014 році долар подорожчав з 7,99 до 15,77 грн, тобто на 97%. Гривня за той самий рік втратила 49% доларової вартості. Обидві цифри правильні. Перша показує зростання ціни долара, друга – падіння купівельної спроможності гривні у доларах.
Офіційний, міжбанківський і готівковий курс
Офіційний курс НБУ встановлює щодня на основі угод на міжбанківському ринку. Він діє з наступного дня і використовується для обліку, податків і статистики. Курси в банках і обмінниках формуються окремо й можуть відрізнятися від офіційного. У спокійні періоди різниця становить кілька десятків копійок, під час криз – кілька гривень.
Чим девальвація відрізняється від інфляції, ревальвації та деномінації
Ці чотири терміни часто плутають, хоча вони описують різні процеси:
- Ревальвація валюти – це зворотний рух, тобто зміцнення. Найпомітніші випадки – 2005 і 2019 роки. 21 квітня 2005 року НБУ одним рішенням змінив курс з 5,22 до 5,05 грн за долар. У 2019 році гривня ринково зміцнилася на 14,5%: з 27,69 до 23,69 грн.
- Девальвація та ревальвація – дві сторони одного процесу зміни курсу.
Девальвація та інфляція повʼязані, але не тотожні.
- Інфляція – це зростання цін усередині країни.
- Девальвація – падіння ціни гривні щодо іноземних валют.
Слабша гривня робить дорожчим імпорт, тому ціни йдуть угору. Водночас інфляція зростає й при стабільному курсі – наприклад, через подорожчання пального чи логістики.
- Деномінація – технічна заміна грошових знаків. Старі гроші обмінюють на нові з меншою кількістю нулів. У вересні 1996 року 100 000 карбованців обміняли на 1 гривню. Купівельна спроможність заощаджень при цьому не змінилася.
Термін | Що відбувається | Приклад з історії України |
|---|---|---|
Девальвація | Гривня дешевшає щодо інших валют | 2014: з 7,99 до 15,77 грн за $1 |
Ревальвація | Гривня дорожчає щодо інших валют | 2019: з 27,69 до 23,69 грн за $1 |
Інфляція | Ціни всередині країни зростають | Вересень 2026: +10,0% рік до року |
Деномінація | Змінюються грошові знаки, вартість та сама | 1996: 100 000 карбованців = 1 гривня |
Чому гривня знецінюється і що впливає на валютний курс
Курс гривні формується на міжбанківському ринку, де банки купують і продають валюту для клієнтів. Ціну визначають попит на валюту і її пропозиція. Попит створюють імпортери, громадяни та компанії з валютними боргами. Пропозиція валюти надходить від експортерів, міжнародних партнерів та іноземних інвесторів.
Причини девальвації гривні зводяться до кількох факторів:
- Платіжний баланс – рахунок усіх валютних надходжень і виплат країни. Перевищення імпорту над експортом створює дефіцит валюти.
- Експортна виручка від зерна, металу й руди приносить долари в країну. НБУ оцінює втрати виручки через блокування портів у другому півріччі 2026 року в $2,5 млрд.
- Імпорт пального, техніки та ліків постійно потребує валюти. Під час війни ця потреба лише зростає.
- Рух капіталу залежить від довіри інвесторів. У 2019 році нерезиденти масово купували ОВДП – і гривня зміцнилася на 14,5%.
- Міжнародна допомога закриває більшу частину валютного дефіциту під час війни. Лише ЄС за програмою Ukraine Support Loan виділяє Україні до €90 млрд на 2026–2027 роки, з них €45 млрд – на 2026 рік.
- Валютні очікування впливають на поведінку людей. Новини про можливе послаблення гривні змушують купувати долари, попит зростає, і прогноз сам себе справджує.
- Інфляція та облікова ставка визначають привабливість гривневих заощаджень. У вересні 2026 року НБУ підвищив ставку до 16%.
З 3 жовтня 2023 року НБУ працює в режимі керованої гнучкості курсу. Регулятор не встановлює курс директивно, але продає валюту на міжбанку, щоб згладжувати різкі коливання. За перші пів року нового режиму чистий продаж валюти регулятором склав $15,17 млрд. Голова НБУ так пояснив логіку цього режиму:
"Завдяки переходу до керованої гнучкості курс почав виконувати функцію поглинача шоків, а не генератора".
– Андрій Пишний, голова Національного банку України
Історія курсу гривні до долара від 1996 року
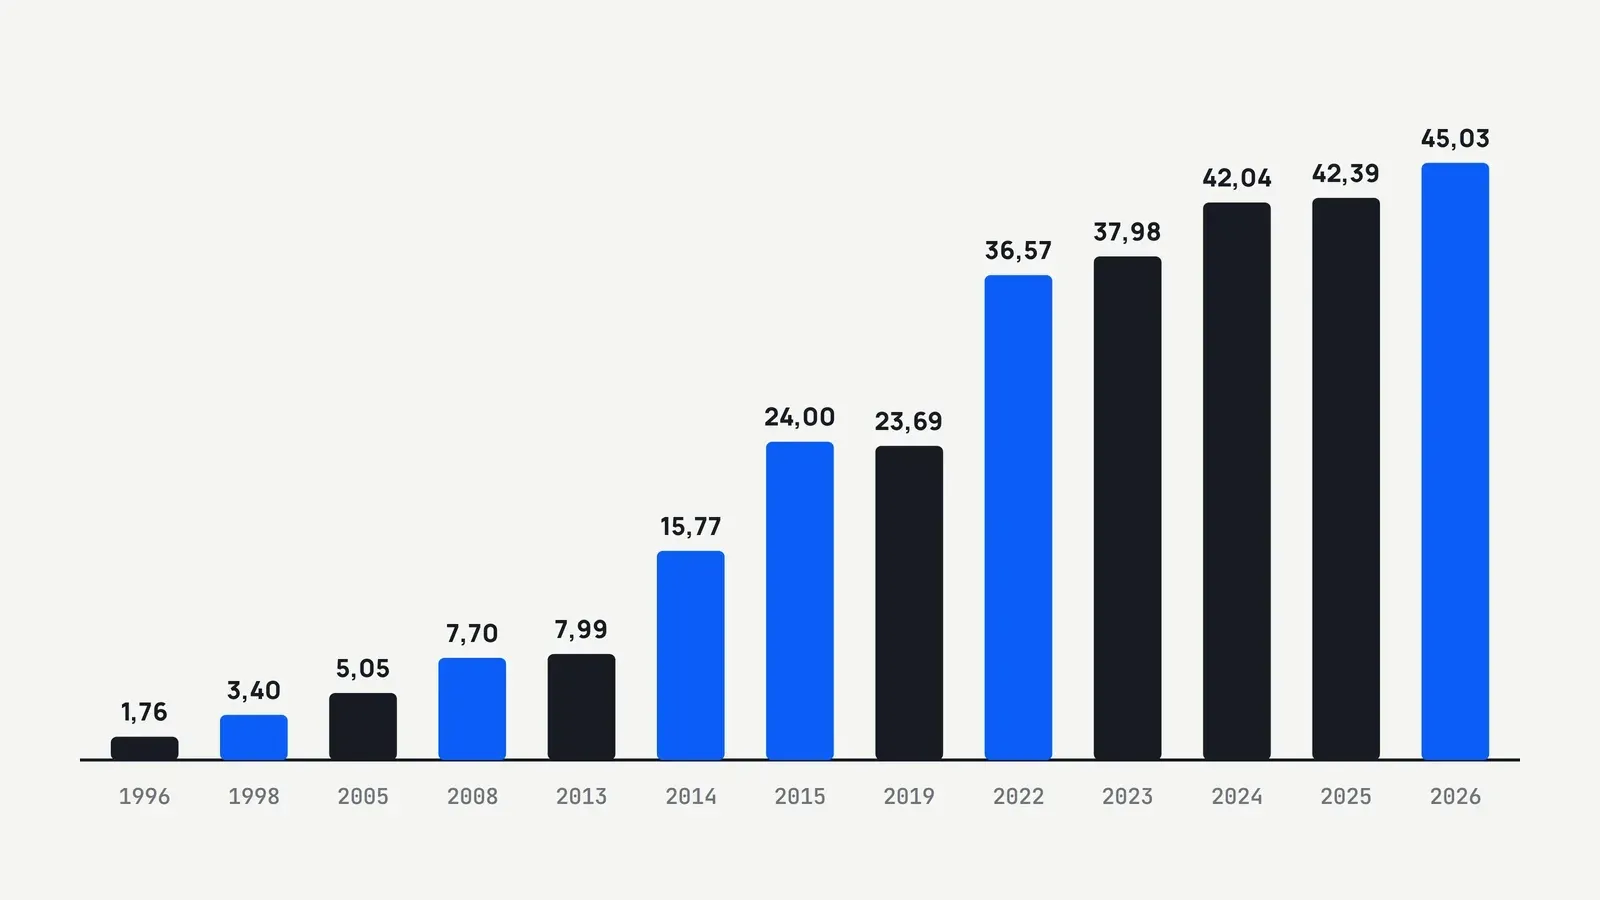
Курс долара в Україні по роках показує закономірність: довгі періоди стабільності змінюються різкими стрибками. Гривня пережила чотири великі хвилі девальвації – у 1998, 2008, 2014–2015 і 2022 роках. Нижче – офіційний курс НБУ в ключові дати.
Період | Курс НБУ, грн за $1 | Подія | Що змінилося |
|---|---|---|---|
Вересень 1996 | 1,76 | Запровадження гривні | Карбованці обміняли за курсом 100 000 : 1 |
Вересень 1998 | 2,25 → 3,40 | Азійська криза, дефолт росії | За 1998 рік долар подорожчав на 80% |
Квітень 2005 | 5,22 → 5,05 | Ревальвація | НБУ зміцнив гривню на 3,3% за день, а з початку року – на 4,8% |
Осінь 2008 | 5,05 → 7,70 | Світова фінансова криза | Долар +52% за рік, максимум – 7,88 грн |
Липень 2012 – січень 2014 | 7,99 | Фіксований курс | НБУ витрачав резерви на утримання курсу |
2014 | 7,99 → 15,77 | Анексія Криму, війна на Донбасі | Долар +97% за рік |
Лютий 2015 | до 30,01 | Відмова від фіксованого курсу | Рекорд до 2022 року, на кінець року – 24,00 |
2019 | 27,69 → 23,69 | Ринкова ревальвація | Іноземці купували ОВДП, гривня +14,5% |
24 лютого 2022 | 29,25 | Повномасштабне вторгнення | НБУ зафіксував офіційний курс |
21 липня 2022 | 36,57 | Корекція фіксованого курсу | Долар +25% за один день |
3 жовтня 2023 | 36,57 → 37,98 | Перехід до керованої гнучкості | Курс знову формує ринок, НБУ згладжує коливання |
Кінець 2024 | 42,04 | Зростання імпорту | Долар +10,6% за рік |
Кінець 2025 | 42,39 | Відносна стабільність | Долар +0,9% за рік |
22 жовтня 2026 | 45,03 | Дефіцит валюти, удари по портах | Долар +6,3% з початку року |
Криза 1998 року: перший шок
Перші два роки гривня трималася в межах 1,8–1,9 грн за долар. У серпні 1998 року росія оголосила дефолт, і інвестори почали виводити гроші з ринків, що розвиваються. НБУ відмовився від валютного коридору. За вересень курс піднявся з 2,25 до 3,40 грн, а у 2000 році наблизився до 5,5 грн.
Девальвація гривні 2008: криза прийшла ззовні
Девальвація гривні 2008 року почалася з обвалу світових ринків. Ціни на метал, головний експортний товар України, різко впали. Банки, що роками видавали валютні кредити, втратили доступ до дешевого фінансування. За рік долар подорожчав з 5,05 до 7,70 грн. Найбільше постраждали позичальники з кредитами в доларах: їхні платежі в гривні зросли більш ніж на половину.
Девальвація гривні 2014–2015: найглибше падіння
Девальвація гривні 2014–2015 років стала найбільшою в історії. На піку в лютому 2015 року курс сягнув 30,01 грн – майже вчетверо більше, ніж на початку 2014-го. Причини накопичилися разом: виснажені резерви, анексія Криму, втрата промисловості Донбасу. Після кризи НБУ відмовився від фіксованого курсу і перейшов до інфляційного таргетування.
Курс гривні у 2022 році: фіксація під час війни
Курс гривні у 2022 році тримався завдяки фіксації. Після 24 лютого НБУ закріпив офіційний курс на рівні 29,25 грн. Готівковий долар при цьому коштував значно дорожче: наприкінці травня – близько 36 грн. 21 липня регулятор скоригував офіційний курс до 36,57 грн, тобто на 25%.
2023–2026: керована гнучкість
Після переходу до керованої гнучкості курс змінюється поступово. З жовтня 2023 до жовтня 2026 року долар подорожчав з 36,57 до 45,03 грн – на 23% за три роки, в середньому близько 7% на рік. Такий темп не схожий на кризові стрибки, але без процентного доходу він помітно зʼїдає гривневі заощадження.
Як девальвація впливає на ціни, доходи, депозити та кредити
Наслідки девальвації відчувають усі – навіть ті, хто ніколи не купував валюту. Різниця лише в тому, як швидко і наскільки сильно.
Ціни
Україна імпортує пальне, техніку, ліки й частину продуктів. Дорожчий долар швидко переходить у ціни на полицях. Частина товарів дорожчає одразу, частина – через кілька місяців, коли закінчуються старі запаси. Знецінення гривні на 10% не означає +10% до всіх цін: місцеві товари й послуги реагують повільніше. У вересні 2026 року пальне подорожчало на 46,2% за рік – це один із чинників, що підняли загальну інфляцію до 10%.
Доходи
Зарплата в гривні після девальвації купує менше імпортних товарів і менше валюти. Виграють ті, чий дохід у валюті або привʼязаний до неї: експортери, айтівці, фрилансери. Для бюджету слабша гривня має два боки. Гривневі надходження від експорту зростають, проте дорожчає обслуговування державного боргу у валюті.
Депозити
Як девальвація впливає на депозити, залежить від валюти вкладу. Гривневий депозит дає вищу ставку, але програє, коли долар дорожчає швидше, ніж нараховуються відсотки. Валютний вклад захищає від зміни курсу, проте ставки за ним низькі. Податок однаковий для обох: 18% ПДФО і 5% військового збору з нарахованих відсотків.
Кредити
Гривневий кредит після девальвації реально дешевшає: сума боргу та сама, а гроші знецінюються. Для позичальника з доходом у гривні валютний кредит працює навпаки. У 2008 і 2014 роках саме такі позичальники отримали найбільший удар – платіж у гривні зріс у півтора-два рази.
Як порахувати вплив зміни курсу на свої заощадження
Вплив курсу рахується за дві хвилини. Потрібні три цифри: сума, курс на початку періоду і курс зараз. Розглянемо реальний 2026 рік на прикладі 100 000 грн, що пролежали без руху з 1 січня до 22 жовтня.
- Переведіть суму в долари за курсом на початку: 100 000 грн ÷ 42,35 = $2 361.
- Переведіть ту саму суму за поточним курсом: 100 000 грн ÷ 45,03 = $2 221.
- Порахуйте різницю: $2 361 − $2 221 = $140, або 5,9% доларової вартості.
Власник $2 361 за той самий час отримав протилежний результат. У гривневому еквіваленті його заощадження зросли на 6 327 грн, або на 6,3%. Для витрат у гривні ця різниця нічого не змінює, для витрат у доларах – критична.
Курс беззбитковості: коли гривня вигідніша за долар
Гривневий інструмент виграє, якщо відсотки перекривають зростання курсу. Межу між двома сценаріями рахують так:
Курс беззбитковості = курс сьогодні × (1 + чиста дохідність за період)
Порівнюйте результат і з інфляцією. У вересні 2026 року ціни зросли на 10,0% рік до року. Чистий дохід 10,01% у такому разі лише зберігає купівельну спроможність, а не примножує її.
Валюта теж може дешевшати
Тримати долари – не гарантія виграшу. У 2019 році гривня зміцнилася з 27,69 до 23,69 грн за долар. $1 000 на початку року коштували 27 690 грн, наприкінці – 23 690 грн. У гривневому вимірі власник валюти втратив 4 000 грн, або 14,5%. Гривневий депозит того року приніс би відсотки й ще виграв на курсі.
Як захистити заощадження від девальвації гривні
Універсальної відповіді на питання, як захистити заощадження від девальвації, немає. Рішення залежить від трьох речей: на що підуть гроші, коли вони знадобляться і які коливання ви витримаєте без паніки.
Валюта під мету
Питання, у якій валюті зберігати гроші, вирішує мета, а не новини. Витрати в Україні – ремонт, навчання дітей, щоденні покупки – логічно тримати переважно в гривні. Подорож, навчання за кордоном чи техніку з ціною в доларах – у валюті цієї покупки. Довгострокові заощадження на 10 років і більше зазвичай розподіляють між гривнею, доларом і євро.
Долар чи євро
Євро і долар рухаються щодо гривні по-різному, бо між собою теж мають змінний курс. З початку 2026 року офіційний курс долара зріс на 6,3%, а євро – лише на 1,5%: з 49,79 до 50,56 грн. Причина – послаблення євро щодо долара на світовому ринку. Розподіл заощаджень між двома валютами згладжує такі коливання.
Чи купувати валюту на піку
Питання "чи варто купувати долари" найчастіше постає на піку паніки. Саме тоді курс в обмінниках найвищий, а різниця між купівлею і продажем – найширша. Регулярна купівля невеликими сумами згладжує вплив моменту. З 11 серпня 2026 року НБУ дозволив купувати безготівкову валюту на суму до 200 000 грн на місяць.
Горизонт визначає інструмент
Гроші, потрібні через рік, не варто наражати на ризик курсу чи ринку. Їх тримають у валюті майбутньої витрати – на депозиті або в облігаціях зі строком погашення до дати покупки. Для горизонту 3–5 років уже можна поєднувати гривневі й валютні інструменти. Від 5–10 років доречно розглядати й фондовий ринок.
Три правила стійких заощаджень
Як зберегти заощадження без зайвого ризику, підкаже простий порядок дій:
- Сформуйте фінансову подушку на 3–6 місяців витрат зі швидким доступом.
- Розподіліть решту між валютами відповідно до майбутніх витрат.
- Тримайте гроші в кількох інструментах і банках – це базова диверсифікація.
Готівкова валюта, депозити та ОВДП для збереження коштів
Депозит чи валюта, облігації чи готівка – кожен інструмент вирішує свою задачу. Порівняймо їх за ключовими критеріями.
Інструмент | Захист від девальвації | Дохід | Податок з доходу | Головний ризик |
|---|---|---|---|---|
Готівкові долари чи євро | Так | Немає | Немає | Інфляція у валюті, спред, втрата чи крадіжка |
Валютний депозит | Так | Низький | 23% | Гроші недоступні до кінця строку |
Гривневий депозит | Ні | Середній | 23% | Курс зростає швидше за відсотки |
Гривневі ОВДП | Ні | Зазвичай вищий за депозит | 0% | Девальвація, продаж до погашення за ринковою ціною |
Валютні ОВДП | Так | Низький | 0% | Кредитний ризик держави |
Готівкова валюта
Готівка захищає від курсу, проте не від інфляції в самому доларі чи євро. Долар під матрацом щороку купує трохи менше товарів. До того ж ви двічі платите спред: при купівлі і при продажу. Окремий ризик – зберігання вдома великих сум.
Депозити
Гривневий депозит вигідний, поки курс зростає повільніше за чисту ставку. Валютний – спосіб тримати долари в банку замість дому. На період воєнного стану і три місяці після нього держава гарантує вклади в повному обсязі. Згодом гарантія становитиме 600 000 грн на одного вкладника в одному банку.
Облігації
ОВДП і девальвація повʼязані через валюту облігації. Гривневі ОВДП не захищають від курсу, зате дають дохід без податків. Валютні ОВДП у доларах чи євро зберігають валютну вартість і теж звільнені від оподаткування. Купити їх можна через банк, Дію або брокера.
Для горизонту від 5–10 років частину капіталу інвестують у ETF через брокерський рахунок. Це вже не захист від курсу, а інвестиція з ризиком ринкових просадок.
Де тримати заощадження, щоб вони працювали, – у відео:
Яких помилок уникати під час різких коливань курсу
Криза курсу провокує поспішні рішення. Ось типові помилки, які коштують українцям найдорожче:
- Купувати валюту на піку паніки за курсом обмінника, що на кілька гривень вищий за офіційний.
- Достроково розривати гривневий депозит, не порахувавши курс беззбитковості та втрачені відсотки.
- Тримати всі заощадження в одній валюті й одному банку.
- Брати кредит у валюті, отримуючи дохід у гривні.
- Довіряти "інсайдам" про курс із соцмереж і чатів.
- Вкладати в сумнівні "валютні" продукти з обіцянкою високої дохідності – піраміди активізуються саме під час криз.
- Сприймати закладений у бюджет курс як прогноз: це розрахунковий показник уряду.
Перед рішенням перевірте себе за коротким чеклістом:
- Визначено валюту й дату майбутньої витрати.
- Є фінансова подушка на 3–6 місяців.
- Пораховано курс беззбитковості для гривневого варіанта.
- Дохідність порівняно після податків і комісій.
- Заощадження розподілено щонайменше між двома інструментами.
Перед наступним рішенням про валюту запишіть три цифри: суму, строк і валюту майбутньої витрати. Потім порахуйте курс беззбитковості для гривневого варіанта й порівняйте його з поточним курсом НБУ.
Обговорити з AI
Відкрийте розмову з готовим запитом: асистент пояснить головне зі статті й допоможе приміряти це до вашої ситуації.
Чому курс долара може зростати, а курс євро майже не змінюватися?
Офіційний курс євро до гривні залежить від двох речей: курсу долара і співвідношення євро до долара на світовому ринку. З початку 2026 року долар подорожчав щодо гривні на 6,3%, а євро – лише на 1,5%. Причина – за цей час на світовому ринку євро послабшало щодо долара приблизно на 4,5%, і ці рухи частково компенсували один одного.
Чи можна втратити гроші на валюті, навіть якщо гривня знецінюється?
Так, можна. Курс рухається в обидва боки: у 2019 році долар подешевшав з 27,69 до 23,69 грн, і власник $1 000 втратив 4 000 грн у гривневому вимірі. Додатково заощадження зменшують спред обмінника під час купівлі й продажу та інфляція у самій валюті, бо готівковий долар не приносить жодного доходу.
Чи варто достроково закривати гривневий депозит через зростання курсу?
Спершу порахуйте. Під час дострокового розірвання банк зазвичай зменшує або не виплачує нараховані відсотки. Курс беззбитковості дорівнює поточному курсу, помноженому на (1 + чиста дохідність депозиту). Очікуваний курс на дату повернення нижчий за цю межу – депозит до кінця строку вигідніший за купівлю валюти зараз.
Чи захищає гарантування банківського вкладу від девальвації?
Ні. Фонд гарантування вкладів фізичних осіб захищає від неплатоспроможності банку, а не від зміни курсу: гривневий вклад повернуть у гривні за номіналом. На період воєнного стану і три місяці після нього вклади гарантовані в повному обсязі, згодом – до 600 000 грн на одного вкладника в одному банку.
Чи означає курс долара, закладений у державний бюджет, гарантований майбутній курс?
Ні. Бюджетний курс – розрахунковий показник уряду, а не прогноз чи ціль НБУ, і регулятор неодноразово це наголошував. На 2023 рік у бюджет заклали 42,2 грн за долар, а фактичний середньорічний курс склав 36,57 грн. Прогноз уряду на кінець 2027 року – 48,3 грн за долар, і він так само може не справдитися.
Джерела
- НБУ: офіційний курс гривні до іноземних валют
- Архів офіційного курсу НБУ з 1996 року по роках
- Курс НБУ на 22 жовтня 2026 року
- Фокус: історія курсу гривні, фіксація 2022 року і готівковий курс
- Mind: НБУ переходить до керованої гнучкості курсу з 3 жовтня 2023 року
- Interfax-Україна: Андрій Пишний про рік керованої гнучкості (цитата)
- Interfax-Україна: пів року керованої гнучкості, інтервенції НБУ $15,17 млрд
- Forbes Ukraine: річна інфляція у вересні 2026 року – 10%
- Укрінформ: інфляція пального 46,2% у вересні 2026 року
- GMK Center: облікова ставка 16% і втрати експортної виручки $2,5 млрд
- Zaxid.net: ратифікація угоди з ЄС на €90 млрд, €45 млрд на 2026 рік
- Deloitte Україна: валютні ліміти з 11 серпня 2026 року (постанова НБУ №90)
- Finance.ua: закон №2180-IX про гарантування вкладів
- КОШТ: податки з доходу за депозитами – 23%
- КОШТ: бюджетний курс проти фактичного
- Курс.com.ua: прогноз уряду на кінець 2027 року
Терміни
- ІнфляціяІнфляція (inflation) – зростання цін на товари й послуги, через яке ті самі гроші з часом купують менше. Її вимірюють у відсотках за рік: інфляція 10% означає, що кошик покупок за 1 000 грн через рік коштує 1 100 грн.
- ОВДПОВДП (облігації внутрішньої державної позики) – боргові цінні папери, які випускає Міністерство фінансів України. Купуючи ОВДП, ви позичаєте гроші державі під відомий відсоток і отримуєте їх назад у визначену дату.
- Облікова ставка НБУОблікова ставка НБУ (key policy rate) – головна процентна ставка Національного банку України. Через неї НБУ впливає на вартість гривні: ставки депозитів і кредитів, дохідність ОВДП і зрештою інфляцію.
- ДефолтДефолт (default) – невиконання позичальником боргових зобовʼязань: він не платить відсотки, не повертає борг вчасно або порушує умови позики. Дефолт може статися і в компанії, і в держави.
- Фінансова подушкаФінансова подушка (emergency fund) – запас грошей на кілька місяців обовʼязкових витрат на випадок втрати доходу чи несподіваних витрат. Її тримають окремо від інвестицій і там, звідки гроші можна швидко забрати без втрат.
- ДиверсифікаціяДиверсифікація (diversification) – розподіл грошей між активами, які не падають з однієї причини. Вона зменшує шкоду від помилки чи невдачі в одній позиції, але не прибирає ризику ринку загалом.
- ETFETF (біржовий фонд) – кошик цінних паперів, який купують і продають на біржі як одну акцію. Купивши одну частку ETF на індекс S&P 500, ви стаєте співвласником усіх 500 компаній індексу одразу.
Оцініть статтю
Наскільки матеріал був корисним для вас?
5,0 з 5 · 1 оцінка
Матеріал має освітній характер і не є індивідуальною інвестиційною рекомендацією. Згадані компанії – приклади для аналізу, а не порада купити чи продати, і автор може володіти їхніми цінними паперами. Інвестування повʼязане з ризиком втрати капіталу.
Про автора
Олександр Ютиш
Інвестиційний радник, засновник YU.invest
Інвестиційний радник з профільною освітою та власним капіталом під управлінням. Допомагає людям будувати капітал системно – від перших кроків до персонального супроводу портфеля.
Профіль автора →
Коментарі
Коментарів ще немає. Напишіть перший.
Питання ширше за цю тему? Поставте його в розділі "Питання".
Пишіть про власний досвід і ставте запитання. Не радьте купувати чи продавати конкретні активи, не лишайте реклами й реферальних посилань, не переходьте на особистості. Коментарі – думки читачів, а не інвестиційні рекомендації.