
Головне
- У 2022 році гривня за один день подешевшала на 25%, а ціни за рік зросли на 26,6%.
- Гроші на гривневі цілі до 3 років логічно тримати в ОВДП чи на депозиті, довгостроковий капітал – частково в доларових активах.
- Золото часто дорожчає під час геополітичних криз, але у 2026 році воно впало з понад $5 400 до близько $3 870 за унцію, попри війну на Близькому Сході.
- З 11 серпня 2026 року українці можуть купувати валюту, банківські метали й іноземні цінні папери на суму до 200 000 грн на місяць.
Інвестиції під час війни для українця починаються не з вибору активу, а з простішого питання: чи переживуть ваші заощадження евакуацію або різке падіння гривні. Розбираємо, як розкласти гроші на три частини, де тримати кожну і що історично захищало капітал під час воєн – від золота до облігацій США.
Що війна робить із заощадженнями
У 2022 році українці побачили, як війна бʼє по заощадженнях з усіх боків одночасно.
- 24 лютого 2022 року НБУ обмежив зняття готівки до 100 000 грн на день, а купівлю валюти для населення тимчасово обмежив.
- 21 липня 2022 року НБУ змінив офіційний курс з 29,25 до 36,57 грн/$ – гривня за день подешевшала на 25%.
- За весь 2022 рік ціни зросли на 26,6%.
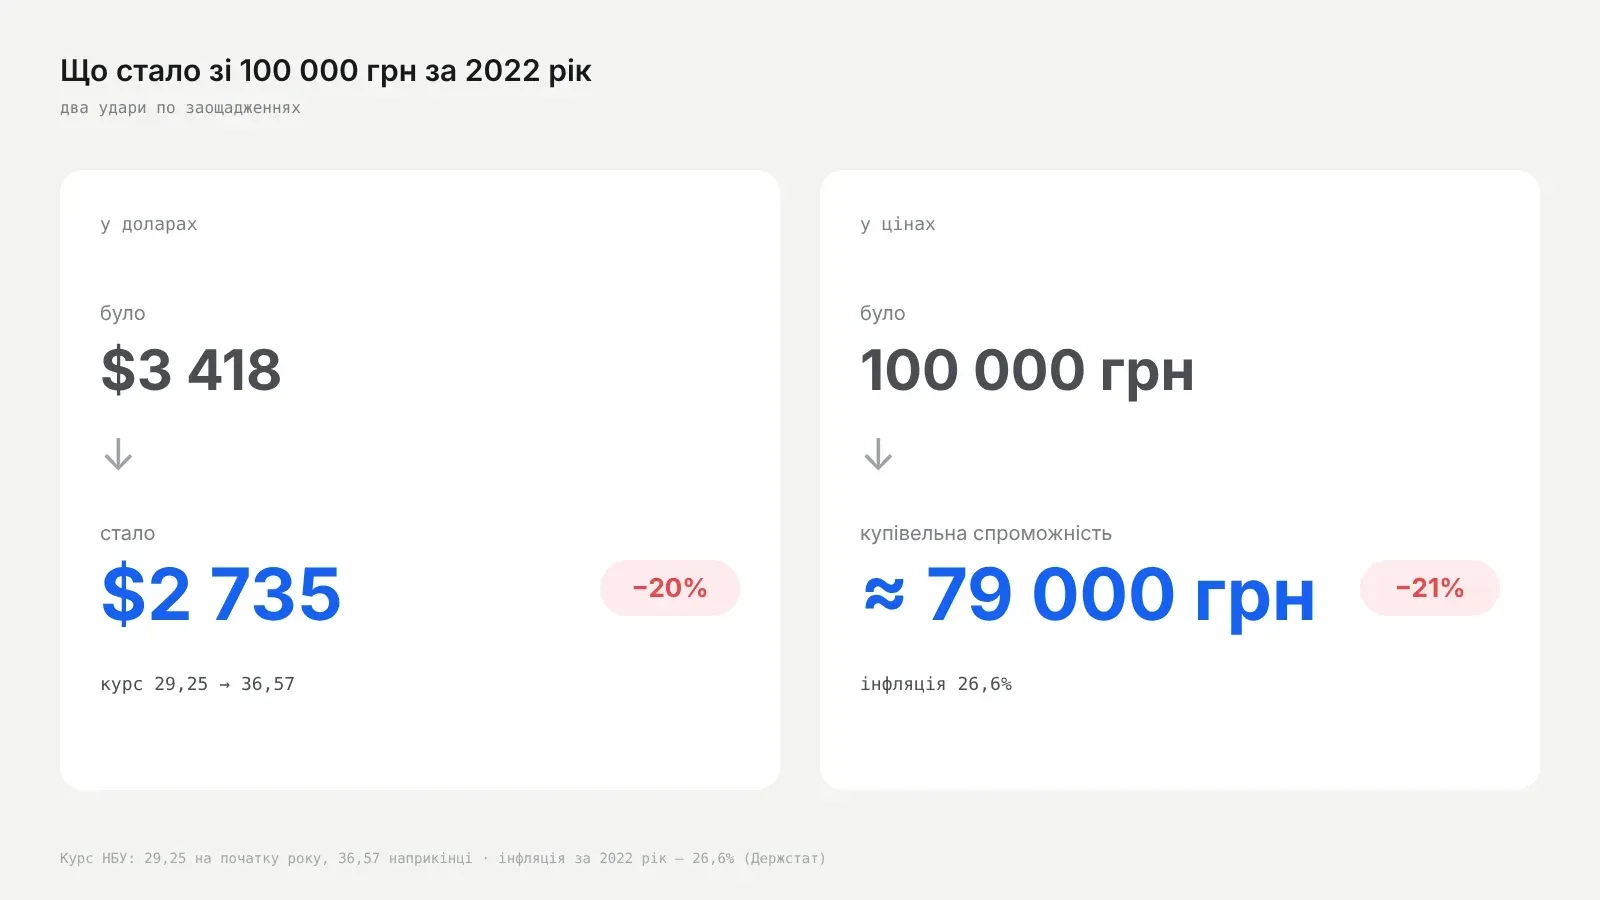
Тож 100 000 грн, які лежали на картці в лютому, до кінця року купували приблизно на пʼяту частину менше товарів. У доларі вони зменшилися з $3 418 до $2 735 – теж на 20%.
У мирний час найчастіше думають лише про третій пункт. Під час війни перші два важливіші.
Крок 1. Подушка, до якої є доступ звідусіль
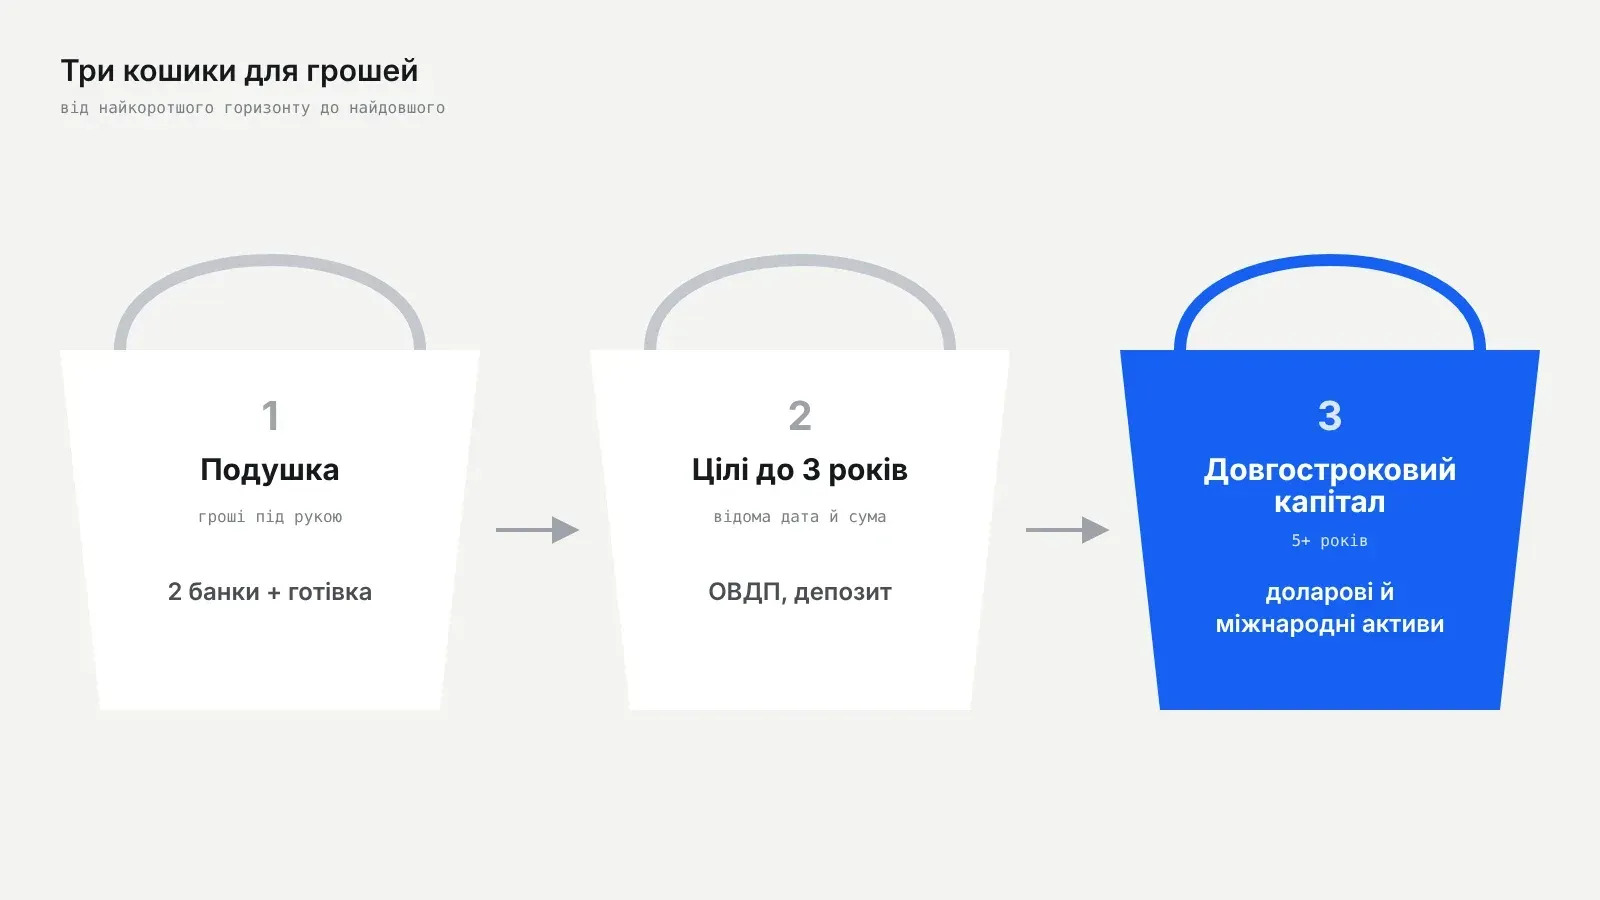
Фінансова подушка – гроші на 3–6 місяців обовʼязкових витрат. Під час війни до неї додаються ще дві вимоги: вона має бути доступною без інтернету й світла і не залежати від одного банку.
Як це виглядає на практиці:
- Дві картки в різних банках: якщо один банк зупинить роботу чи заблокує картку, ви не лишитеся без грошей.
- Готівка на кілька тижнів витрат, частина – у валюті. Знадобиться, якщо не працюють термінали або ви опинилися за кордоном.
І перевірте, що зможете зайти в банк з-за кордону: номер для кодів має працювати в роумінгу, а резервний спосіб входу – бути налаштованим заздалегідь.
Гроші в банку під час війни захищені краще, ніж у мирний час: Фонд гарантування вкладів відшкодовує всю суму без ліміту, поки триває воєнний стан, і ще три місяці після нього. Потім гарантія повернеться до 600 000 грн на вкладника в одному банку.
Ліміти на зняття валюти теж помʼякшилися. З 11 серпня 2026 року з валютних рахунків можна знімати до 200 000 грн на день в еквіваленті – удвічі більше, ніж раніше.
Крок 2. Гроші на цілі до 3 років: гривня працює
Якщо гроші знадобляться в Україні й у гривні, наприклад на ремонт чи навчання, тримати їх у валюті немає сенсу. Гривневі інструменти зараз дають більше, ніж забирає інфляція.
- ОВДП – близько 15–16,5% річних без податку. Окремий випуск – військові облігації: ті самі ОВДП, гроші від яких ідуть на оборону.
- Депозит – близько 16% річних у великих банках, після 23% податків лишається 12,3%.
Інфляція у жовтні 2026 року становила 11% рік до року, а НБУ прогнозує її сповільнення до 7,3% у 2027 році. Тож гривневі ОВДП і депозит зберігають і трохи примножують купівельну спроможність – за умови, що гроші витрачатимуться в гривні.
Купити ОВДП можна в застосунку банку чи в Дії – покроково в статті Як купити ОВДП у Monobank і Приват24. Що вигідніше у 2027 році в доларовому вимірі – у статті Куди вкласти гроші в Україні у 2027 році.
Крок 3. Довгостроковий капітал: валюта і захисні активи
Гроші, які не знадобляться найближчі 5 років, мають захищати від головного ризику війни для українця – валютного. Тут працюють доларові й міжнародні активи.
Що кажуть дослідження про захисні активи
Захисним називають актив, який зберігає вартість, коли решта ринку падає. Найчастіше до них відносять золото, облігації США і долар. Але жоден не захищає завжди.
Золото. World Gold Council проаналізувала тижні з 1999 по вересень 2024 року, коли індекс геополітичного ризику зростав удвічі й більше. У такі тижні золото в середньому дорожчало на 1,6%, а світові акції дешевшали на 0,8%.
Але 2026 рік показав і зворотний бік. У січні золото вперше коштувало понад $5 400 за унцію. Після ударів США та Ізраїлю по Ірану 28 лютого воно лише на кілька днів піднялося до $5 321, а потім продовжило падати – і 17 листопада коштувало близько $3 870. Причина: ставки у США росли, а долар міцнішав, і ці фактори переважили страх перед війною.
Облігації і долар США. У гострі кризи капітал традиційно перетікає в долар і короткі державні облігації США. Вони не дорожчають різко, але й не падають: фонди коротких облігацій, як-от SGOV, у 2026 році приносять близько 3,7–4% на рік у доларі.
Акції. На початку воєн фондові ринки зазвичай падають, але на горизонті кількох років відновлюються. Як ринки поводилися під час світових воєн і чому оборонні компанії не гарантують кращого результату – у статті Куди інвестувати у разі Третьої світової війни.
Дослідники LPL Research проаналізували 26 геополітичних подій з 1941 року. У середньому S&P 500 падав приблизно на 5%, досягав дна за 19 днів і відновлювався за 42 дні. Довші падіння бували тоді, коли війна била по економіці: після нафтового ембарго 1973 року індекс відновлювався понад пʼять з половиною років.
Подія | Падіння S&P 500 | Днів до дна | Днів до відновлення |
|---|---|---|---|
Атака на Перл-Гарбор, 1941 | -19,8% | 143 | 307 |
Початок Корейської війни, 1950 | -12,9% | 23 | 82 |
Вторгнення Іраку в Кувейт, 1990 | -16,9% | 71 | 189 |
Теракти 11 вересня, 2001 | -11,6% | 11 | 31 |
А так різні активи виглядають саме для українця, який тримає заощадження під час війни:
Актив | Що дає під час війни | Обмеження |
|---|---|---|
Долар чи євро на рахунку | Захист від девальвації | Майже без доходу, інфляція в доларі |
Валютні ОВДП | Близько 3,4% у доларі | Ризик держави, що воює |
Облігації США | Близько 3,7–4% у доларі, стабільна ціна | Потрібен брокер |
Золото | Часто дорожчає в кризу | Без виплат, спред у банку 10% і більше, може падати роками |
ETF на акції | Зростання на горизонті 5+ років | Падіння на десятки відсотків у кризу |
Криптовалюта | Можна перевезти через кордон | Сильні коливання, ризик блокування |
Жоден рядок таблиці не захищає від усього. Тому довгостроковий капітал розкладають між кількома активами – це диверсифікація. Як скласти такий портфель – у статті Ефективний збалансований портфель.
Як купити закордонні активи з України
З 11 серпня 2026 року українці можуть купувати безготівкову валюту, банківські метали й іноземні цінні папери на суму до 200 000 грн на місяць – раніше ліміт був 50 000 грн. Цього достатньо, щоб щомісяця поповнювати рахунок у міжнародного брокера.
Найпопулярніший варіант серед українців – Interactive Brokers: через нього купують облігації США, ETF на акції й золото. Як відкрити рахунок – у статті Interactive Brokers в Україні. Рахунок у брокера відкритий на ваше імʼя за кордоном, тож доступ до нього не залежить від роботи українських банків.
Помилки, які коштують найдорожче
- Продавати на паніці. Після 24 лютого 2022 року багато хто продавав валюту й активи за будь-яку ціну, а потім купував назад дорожче.
- Купувати "захисний" актив на піку. Хто купив золото на хвилі страху в січні 2026 року, до середини листопада втратив понад чверть.
- Тримати все в одному місці. Якщо всі гроші в одному банку чи в одній схованці, одна подія може забрати все.
- Великі суми готівкою вдома. Під час евакуації, пожежі чи обстрілу їх легко втратити, а дохід вони не приносять.
- Вірити обіцянкам гарантованого доходу. Війна – найкращий час для фінансових пірамід: вони продають "захист" і "стабільність", яких не існує.
Доступ до грошей: що підготувати заздалегідь
Найкращий портфель нічого не вартий, якщо в критичний момент ви не можете до нього дістатися. Пройдіться цим списком один раз – і повертайтеся до нього раз на пів року:
- Подушка на 3–6 місяців розподілена між двома банками і готівкою.
- Є доступ до всіх рахунків з телефона і резервний спосіб входу.
- Хтось із близьких знає, де і які у вас рахунки, і як діяти, якщо з вами немає звʼязку.
- Гроші на цілі до 3 років – у гривневих ОВДП чи на депозиті.
- Довгостроковий капітал розподілено між кількома валютами й активами.
Почніть з першого пункту: порахуйте свої обовʼязкові витрати за місяць, помножте на шість і перевірте, чи вистачить подушки, якщо завтра один із ваших банків перестане працювати.
Обговорити з AI
Відкрийте розмову з готовим запитом: асистент пояснить головне зі статті й допоможе приміряти це до вашої ситуації.
Де зберігати гроші під час війни?
Фінансову подушку розподіляють між картками двох банків і готівкою, гроші на цілі до 3 років тримають у гривневих ОВДП чи на депозиті, а довгостроковий капітал частково в доларових активах.
Чи гарантуються депозити під час війни?
Так. Поки триває воєнний стан і три місяці після нього, Фонд гарантування вкладів відшкодовує всю суму без ліміту, потім – до 600 000 грн на вкладника в одному банку.
Чи захищає золото від війни?
За даними World Gold Council, у тижні різкого зростання геополітичного ризику золото в середньому дорожчало на 1,6%. Але це не гарантія: у 2026 році воно подешевшало понад на чверть, попри війну на Близькому Сході.
Скільки валюти можна купити в Україні у 2026 році?
З 11 серпня 2026 року – до 200 000 грн на місяць безготівкової валюти, банківських металів і іноземних цінних паперів сукупно.
Чи варто тримати заощадження готівкою вдома?
Невеликий запас готівки на кілька тижнів витрат корисний. Великі суми вдома легко втратити під час евакуації чи обстрілу, і вони не приносять доходу.
Джерела
- НБУ – помʼякшення валютних обмежень з 11 серпня 2026, ДТКТ
- World Gold Council – Asset allocation implications in today’s chaotic world
- LPL Research – реакція ринків на геополітичні події
- Держстат: індекс інфляції за жовтень 2026 року, ДТКТ
- НБУ: прогноз інфляції до 2028 року, ДТКТ
- Фонд гарантування вкладів фізичних осіб
- НБУ – офіційний курс
Терміни
- Фінансова подушкаФінансова подушка (emergency fund) – запас грошей на кілька місяців обовʼязкових витрат на випадок втрати доходу чи несподіваних витрат. Її тримають окремо від інвестицій і там, звідки гроші можна швидко забрати без втрат.
- ОВДПОВДП (облігації внутрішньої державної позики) – боргові цінні папери, які випускає Міністерство фінансів України. Купуючи ОВДП, ви позичаєте гроші державі під відомий відсоток і отримуєте їх назад у визначену дату.
- ІнфляціяІнфляція (inflation) – зростання цін на товари й послуги, через яке ті самі гроші з часом купують менше. Її вимірюють у відсотках за рік: інфляція 10% означає, що кошик покупок за 1 000 грн через рік коштує 1 100 грн.
- Валютний ризикВалютний ризик (currency risk) – ризик, що зміна курсу зменшить вашу дохідність, коли ви перерахуєте її у валюту, в якій живете чи плануєте витрачати. Він є і в інвестора, і в компанії, яка продає за кордоном.
- ДиверсифікаціяДиверсифікація (diversification) – розподіл грошей між активами, які не падають з однієї причини. Вона зменшує шкоду від помилки чи невдачі в одній позиції, але не прибирає ризику ринку загалом.
Оцініть статтю
Наскільки матеріал був корисним для вас?
5,0 з 5 · 1 оцінка
Матеріал має освітній характер і не є індивідуальною інвестиційною рекомендацією. Згадані компанії – приклади для аналізу, а не порада купити чи продати, і автор може володіти їхніми цінними паперами. Інвестування повʼязане з ризиком втрати капіталу.
Про автора
Алекс Бенедичук
Співзасновник YU.invest, аналіз бізнесу
Підприємець з 13-річним досвідом, інвестував понад $2M власного капіталу. Розбирає бізнес-моделі, звітність і конкурентні переваги компаній.
Профіль автора →
Коментарі
Коментарів ще немає. Напишіть перший.
Питання ширше за цю тему? Поставте його в розділі "Питання".
Пишіть про власний досвід і ставте запитання. Не радьте купувати чи продавати конкретні активи, не лишайте реклами й реферальних посилань, не переходьте на особистості. Коментарі – думки читачів, а не інвестиційні рекомендації.