
Головне
- Портфель 60/40, який не ребалансували з 1990 року, до березня 2000-го перетворився на 79% акцій і за обвал 2000–2002 років втратив 32% замість 18%.
- Ребалансування на дні 2002 року означало докупити акції приблизно на $17,7 тис., після чого S&P 500 за пʼять років виріс на 101,5%.
- У прикладі з 10 акцій повернення всім часток по 10% наприкінці 2023 року дало +27% за 2024 рік замість +69% без змін.
- За даними Гендріка Бессембіндера, майже весь заробіток американського ринку акцій з 1926 по 2016 рік дали лише близько 4% компаній.
Більшість порад про інвестиції закінчуються на покупці: обрали фонди чи акції, натиснули "купити" – готово. Але на горизонті 10–20 років результат вирішує інше: що ви робите з активами після цього.
На двох прикладах з реальними даними розбираю, як ребалансування портфеля з фондів стримує зайвий ризик, чому з окремими акціями воно ж шкодить і який план перегляду варто мати кожному інвестору.
Стратегій десятки, а результат у них схожий
Той, хто вперше шукає на YouTube, як інвестувати, бачить десятки підходів. Портфель з акцій компаній з різних секторів: Microsoft, JPMorgan, ExxonMobil, Caterpillar. Класичний збалансований портфель 60/40 – 60% акцій і 40% облігацій. Далі золото, криптовалюта, нерухомість, дивідендні стратегії, "ядро з фондів плюс кілька окремих ставок". Очі розбігаються.
Стратегії кардинально різні, а результат на довгому горизонті може виявитися схожим. Тож здебільшого ми обираємо того, хто краще запакував свій підхід. Це не катастрофа.
Різницю робить інше: що ви робите з портфелем після покупки. Багато хто лякається цього слова, бо уявляє трейдинг із графіками до ночі. Насправді управляти доводиться навіть пасивним портфелем із двох фондів.
Стратегія – це лише половина справи. Яку б ви не обрали, без правил після покупки вона не довезе вас до цілі.
– Олександр Ютиш, засновник YU.invest
Як ребалансування врятувало портфель 60/40 у 2000-х
Візьмемо найпростіший пасивний портфель. Сьогодні його можна зібрати з двох фондів: 60% у VOO – фонд на S&P 500 – і 40% у BND, фонд облігацій США. Історичний приклад нижче я рахую на даних індексних фондів.
1990 рік, $100 000: $60 000 в акціях і $40 000 в облігаціях. Зібрали – і залишили на 10 років. У найгірший період я розраховував на просадку близько 20%.
Акції весь цей час росли швидше за облігації. Інвестор нічого не чіпав, і до березня 2000 року портфель сам перетворився на 79% акцій і 21% облігацій. На папері це все ще "60/40". За ризиком – уже ні.
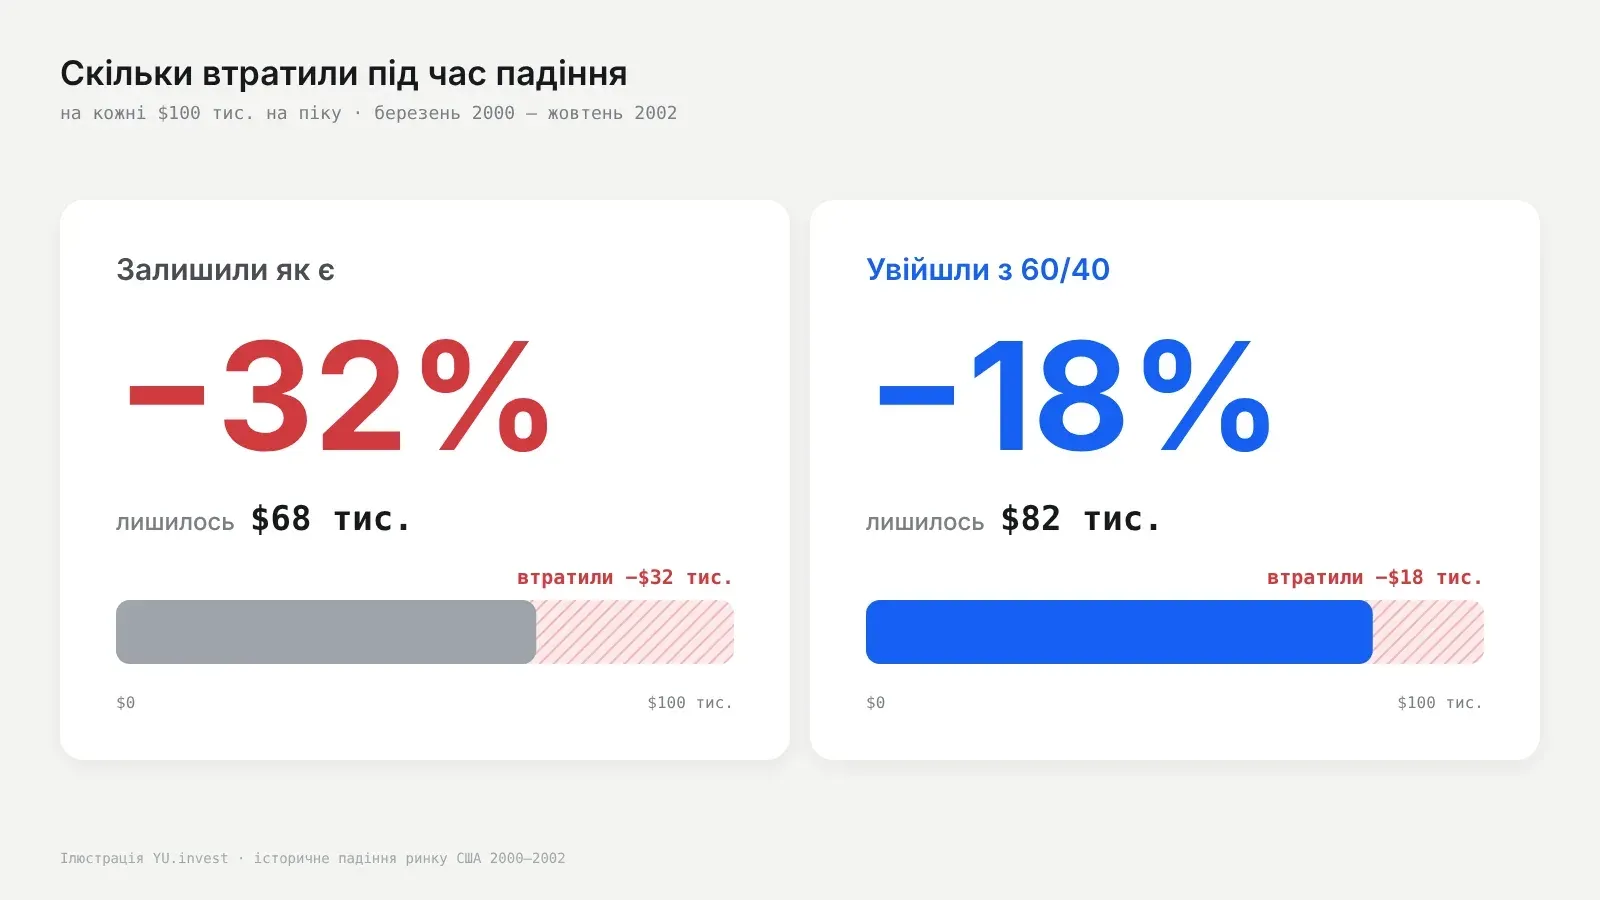
Потім ринок втратив майже половину. З 24 березня 2000 по 9 жовтня 2002 року S&P 500 упав на 49,1% (без урахування дивідендів). Порахуймо на кожні $100 тис., що були в портфелі на піку. Портфель, який залишили як є, втратив 32%, і до жовтня 2002 року лишилося $68 тис. Портфель, який перед обвалом повернули до 60/40, втратив 18% – лишилося $82 тис.
Це не особливість моєї моделі. Morningstar рахував схожий портфель 60/40 з 1994 року, з частиною міжнародних акцій. Без ребалансування частка акцій до серпня 2000 року доросла до 76%, і за спад 2000–2002 років портфель втратив 28,3%. Із ребалансуванням раз на рік – 20,7%.
Портфель | Акцій перед обвалом | Просадка 2000–2002 |
|---|---|---|
Залишили як є, мій приклад | 79% | -32% |
Повернули до 60/40, мій приклад | 60% | -18% |
Без ребалансування, Morningstar | 76% | -28,3% |
Ребалансування раз на рік, Morningstar | 60% | -20,7% |
Портфель 60/40, 1990–2005: з ребалансуванням і без
$100 000 на кінець 1989 року: 60% акцій і 40% облігацій
Без ребалансування
$423 555
Ребалансування раз на рік
$435 549
Акцій без ребалансування
71%
Кінець 2005 року · наведіть на графік або торкніться його, щоб побачити інший рік
вартість портфеля, тис. $ на кінець року
Від кінця 1999 до кінця 2002 року портфель без ребалансування змінився на -22,8%, з ребалансуванням раз на рік – на -13,3%.
Річні дані: глибина падіння всередині року більша. Навчальна модель: акції – S&P 500 з реінвестованими дивідендами, облігації – Bloomberg US Aggregate; портфель з ребалансуванням повертається до планових часток наприкінці кожного року. Податки й комісії не враховано.
Дані графіка
| Рік | Акції, % | Облігації, % | Без ребалансування, $ | Акцій, % | З ребалансуванням, $ |
|---|---|---|---|---|---|
| 1989 (старт) | – | – | 100 000 | 60 | 100 000 |
| 1990 | -3,1 | 9,0 | 101 740 | 57 | 101 740 |
| 1991 | 30,5 | 16,0 | 126 449 | 60 | 126 870 |
| 1992 | 7,6 | 7,4 | 135 958 | 60 | 136 410 |
| 1993 | 10,1 | 9,8 | 149 526 | 60 | 150 024 |
| 1994 | 1,3 | -2,9 | 148 965 | 61 | 149 454 |
| 1995 | 37,6 | 18,5 | 193 915 | 65 | 194 230 |
| 1996 | 23,0 | 3,6 | 225 202 | 68 | 223 831 |
| 1997 | 33,4 | 9,7 | 283 570 | 72 | 277 372 |
| 1998 | 28,6 | 8,7 | 349 150 | 76 | 334 621 |
| 1999 | 21,0 | -0,8 | 403 990 | 79 | 375 713 |
| 2000 | -9,1 | 11,6 | 384 635 | 76 | 372 632 |
| 2001 | -11,9 | 8,4 | 357 917 | 72 | 358 546 |
| 2002 | -22,1 | 10,3 | 311 781 | 64 | 325 775 |
| 2003 | 28,7 | 4,1 | 373 656 | 69 | 387 216 |
| 2004 | 10,9 | 4,3 | 406 674 | 70 | 419 200 |
| 2005 | 4,9 | 2,4 | 423 555 | 71 | 435 549 |
-32% проти -18% – різниця більша, ніж здається. Людина, яка готувалась максимум до -20%, а бачить -32%, легко продає все на дні. Саме так тимчасова просадка стає постійною втратою.
Як виглядає ребалансування
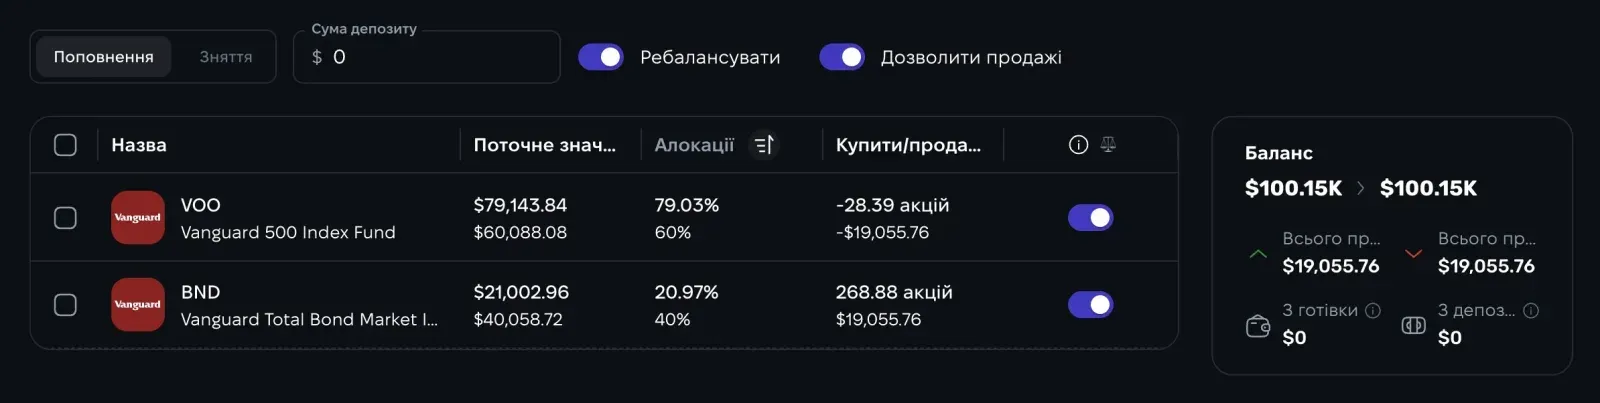
Повернути план означає продати частину того, що виросло, і докупити те, чого бракує. Я рахую це в застосунку Струм: він бере портфель і показує, що продати й що докупити, щоб повернути частки до плану. Для портфеля на $100 тис., де акцій уже 79%, вийшло так: продати близько 28 часток VOO приблизно на $19 тис. і на ці гроші купити BND. Так само можна порахувати і свій портфель – у Струмі є безкоштовний тариф.
Ребалансування тримає ризик під контролем, але більшого прибутку не обіцяє. У роки, коли акції ростуть, портфель із вищою часткою акцій може й обігнати збалансований.
Ребалансування на дні: найважча частина
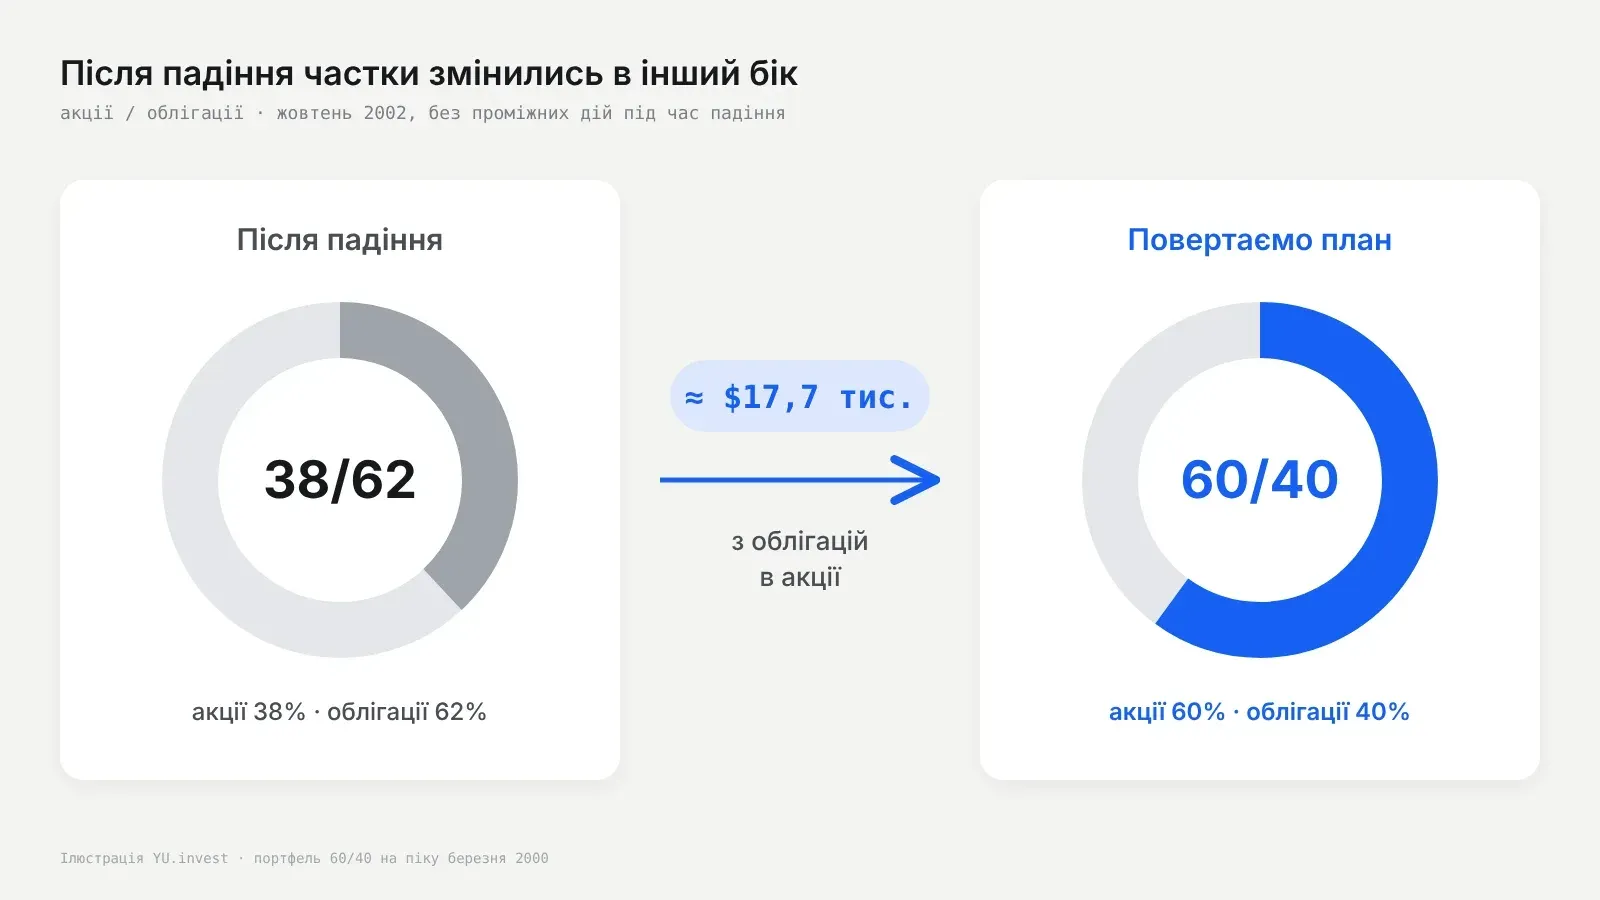
До жовтня 2002 року портфель 60/40 перекосило в інший бік: акції подешевшали, облігації подорожчали, і в портфелі стало 38% акцій і 62% облігацій. Тепер усе навпаки: треба продати облігацій приблизно на $17,7 тис. і докупити акції. Тобто купувати саме тоді, коли всі навколо продають.
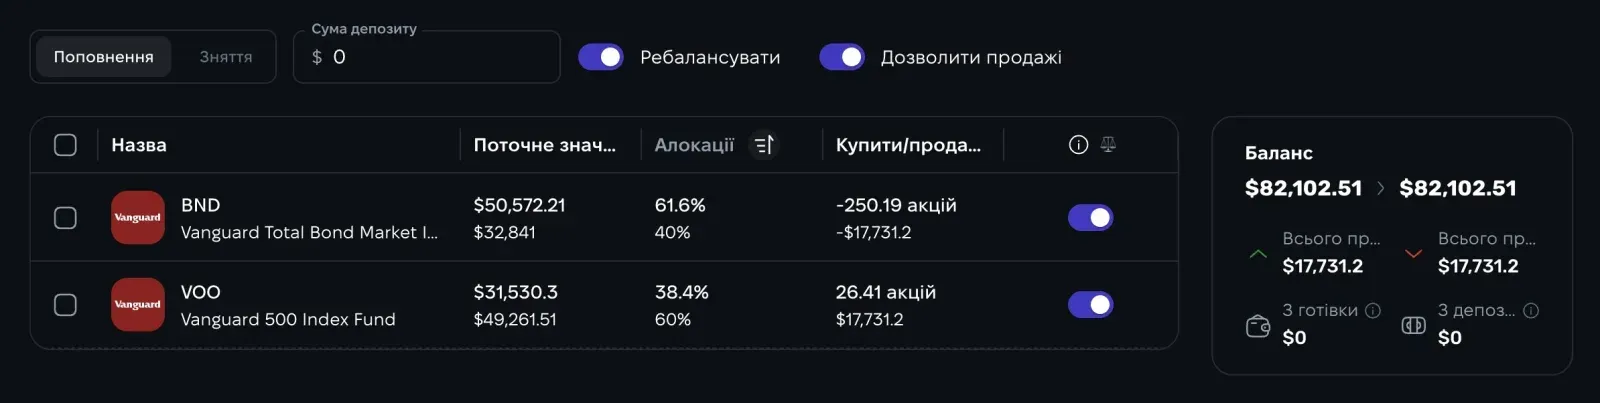
Психологічно це важко. Але правило знімає з вас вибір: ви просто повертаєте частки до плану, і вгадувати дно не треба. З жовтня 2002 по жовтень 2007 року S&P 500 виріс на 101,5%, і портфель ішов на це відновлення з 60% акцій, а не з 38%.
Покроково про ребалансування в застосунку – у статті як управляти пасивним портфелем.
Чому з окремими акціями ребалансування шкодить
Якщо з фондами працює, чому б не робити так само з акціями? Перевірмо. На початку 2023 року $100 000 розподілили порівну між 10 компаніями – по 10% у кожну. Через рік частки вже зовсім інші.
Компанія | Частка на кінець 2023 | Результат за 2024 |
|---|---|---|
Nvidia | 22,5% | +171,2% |
Meta | 19,5% | +66,0% |
Broadcom | 13,6% | +110,5% |
Netflix | 11,0% | +83,1% |
Microsoft | 10,5% | +12,9% |
Nike | 6,2% | -29,1% |
CVS Health | 5,8% | -40,8% |
Pfizer | 3,9% | -2,2% |
Moderna | 3,7% | -58,2% |
Enphase Energy | 3,3% | -48,0% |
Щоб повернути кожній компанії по 10%, наприкінці 2023 року довелося б продати частину Nvidia, Meta і Broadcom і докупити Moderna, Enphase та Pfizer. Технічно можна. А чи варто?
Подивімося на 2024 рік з однаковими $100 тис. на кінець 2023-го. Портфель, де частки залишили як є, виріс до $169 тис., тобто на 69%. Портфель, де всім повернули по 10%, – до $127 тис., на 27%. Ребалансування за один рік коштувало $42 тис.
10 компаній: частки на кінець 2023 і результат за 2024
портфель $100 000, ціль – по 10% на компанію
Наведіть на компанію або торкніться її, щоб побачити суми в обох сценаріях.
Залишили частки
≈ $169 тис. (+69%)
Повернули всіх до 10%
≈ $127 тис. (+27%)
Обидва портфелі – $100 000 на початок періоду, через рік між ними близько $42 тис. різниці. Результат – зміна ціни з реінвестованими дивідендами. Приклад для пояснення, а не порада купувати чи продавати ці акції.
Дані графіка
| Компанія | Тикер | Частка, % | Результат, % | Без змін, $ | Після вирівнювання, $ |
|---|---|---|---|---|---|
| Nvidia | NVDA | 22,5 | +171,2 | 61 020 | 27 120 |
| Meta | META | 19,5 | +66,0 | 32 370 | 16 600 |
| Broadcom | AVGO | 13,6 | +110,5 | 28 628 | 21 050 |
| Netflix | NFLX | 11,0 | +83,1 | 20 141 | 18 310 |
| Microsoft | MSFT | 10,5 | +12,9 | 11 855 | 11 290 |
| Nike | NKE | 6,2 | -29,1 | 4 396 | 7 090 |
| CVS Health | CVS | 5,8 | -40,8 | 3 434 | 5 920 |
| Pfizer | PFE | 3,9 | -2,2 | 3 814 | 9 780 |
| Moderna | MRNA | 3,7 | -58,2 | 1 547 | 4 180 |
| Enphase Energy | ENPH | 3,3 | -48,0 | 1 716 | 5 200 |
Пояснення просте. Фонд на індекс – це сотні компаній, і коли він падає, це рух усього ринку. Окрема акція часто падає з причини: бізнес гіршає. І навпаки, ціна, що росте роками, зазвичай іде слідом за продажами й прибутком. Вирівнюючи частки механічно, ви продаєте сильніші бізнеси й купуєте слабші. Лише заради рівних відсотків.
Продавати переможців і тримати невдах – це як зрізати квіти й поливати бурʼяни.
– Пітер Лінч, керував фондом Fidelity Magellan
Скільки акцій насправді тягнуть ринок
Професор Гендрік Бессембіндер порахував дохідність усіх американських акцій з 1926 по 2016 рік – майже 26 000 компаній. Висновок неприємний для любителів ставити на випадкові імена.
Майже весь заробіток ринку дали лише близько 4% компаній. Решта разом заробили не більше, ніж найнадійніші короткі держоблігації США. А 58% акцій за весь час на біржі – навіть менше.
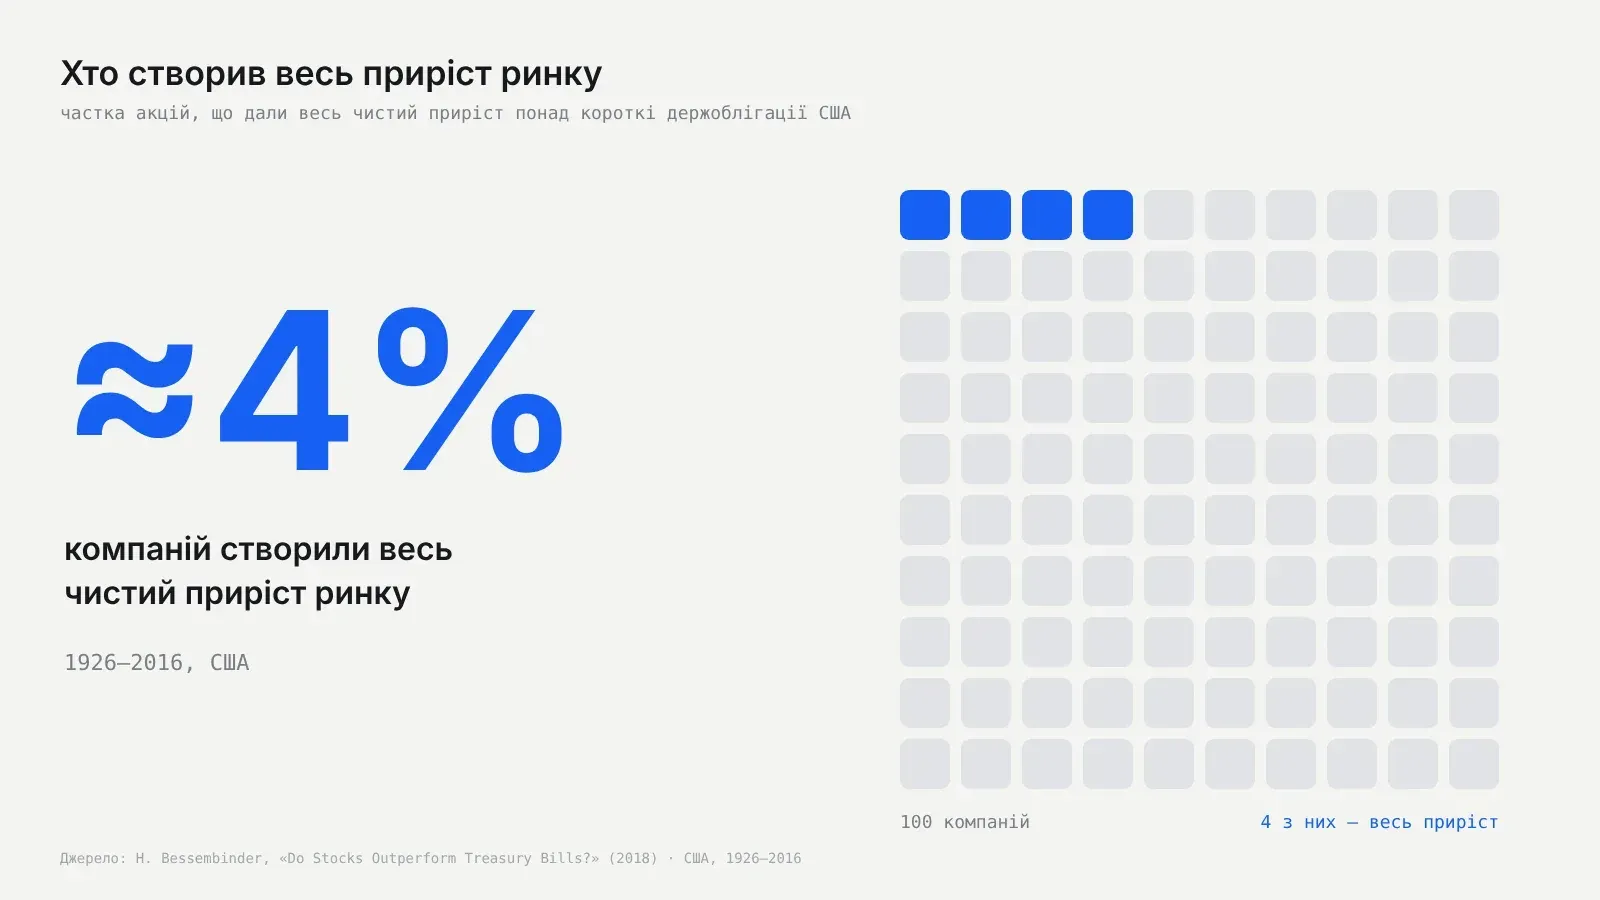
Що це означає для вашого портфеля? Десять випадково зібраних акцій мають хороші шанси не впіймати жодної з тих 4%. А якщо одна з них у вашому портфелі вже є, механічно продавати її через те, що вона "забагато виросла", означає обрізати саме те, що тягне портфель угору.
Правила для портфеля з окремих акцій
Частки лишаються і тут. Але до них додаються правила, записані до покупки:
- Чому я купую цей бізнес – ваша інвестиційна гіпотеза.
- За яких умов виходжу з позиції.
- Коли перевіряю гіпотезу – наприклад, після кожного квартального звіту.
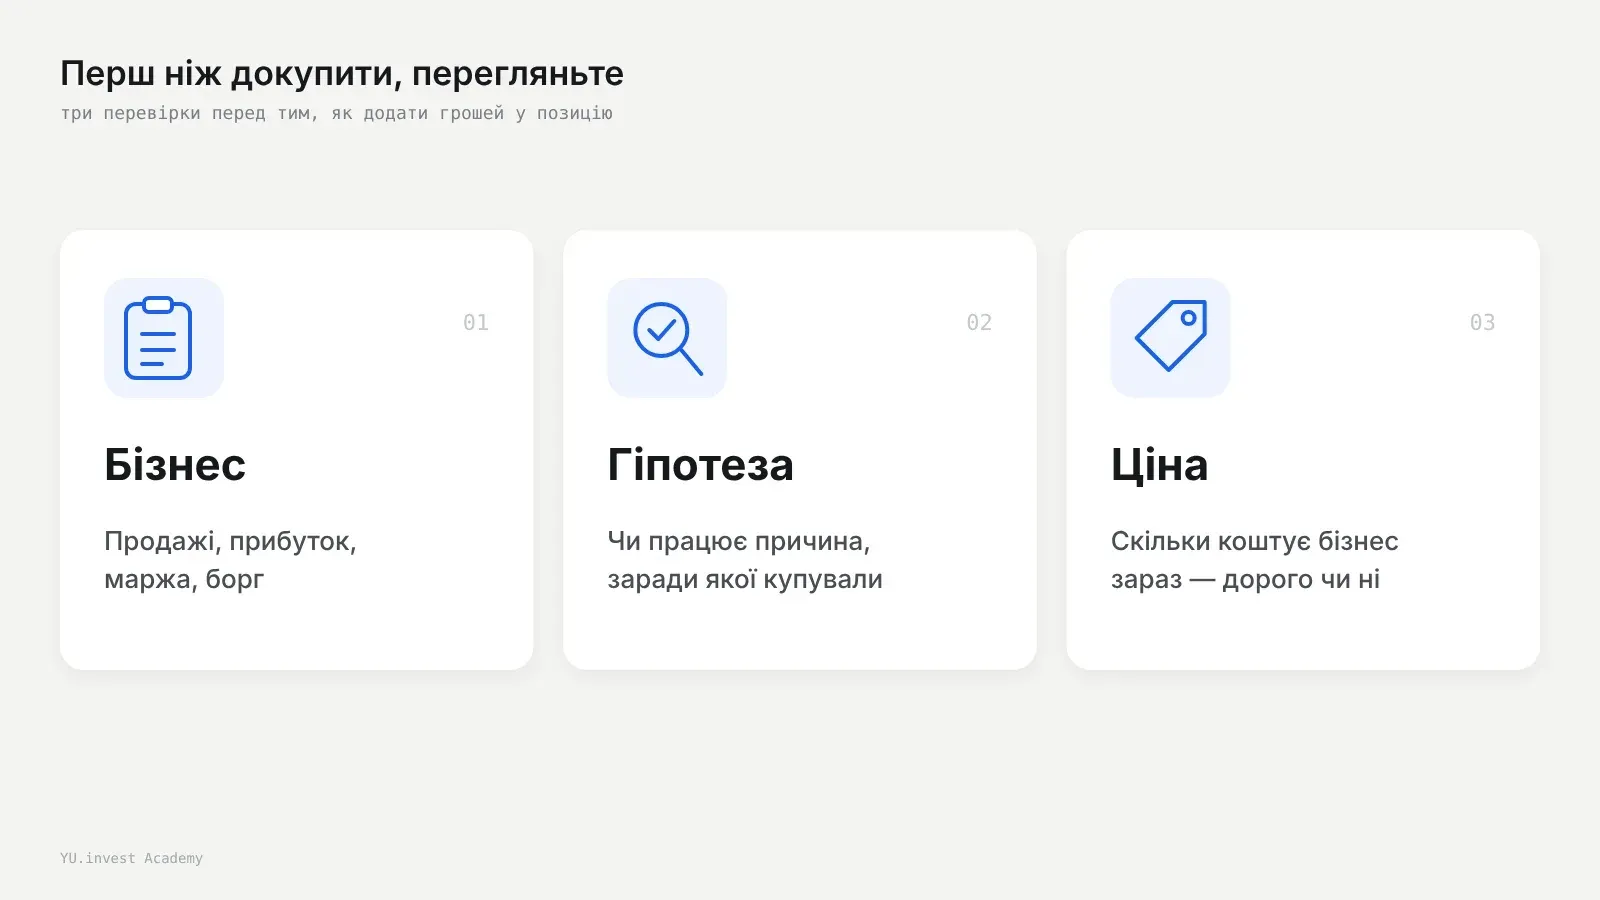
Перш ніж докупити чи продати, я дивлюся на три речі окремо. Бізнес: продажі, прибуток, маржа, борг. Гіпотезу: чи ще працює причина, заради якої купував. І ціну: скільки ринок просить за цей бізнес зараз порівняно з його справедливою вартістю.
Бізнес | Ціна | Дія за правилами |
|---|---|---|
Покращується | Близька до вартості або нижча | Тримати, можна докуповувати |
Покращується | Значно вища за вартість | Частково фіксувати, якщо частка вийшла за план |
Без змін | Падає разом з ринком | Тримати: це не злам гіпотези |
Гіршає | Падає | Виходити, не докуповувати |
Приклад: AMD вийшла за план, Nvidia недобрала
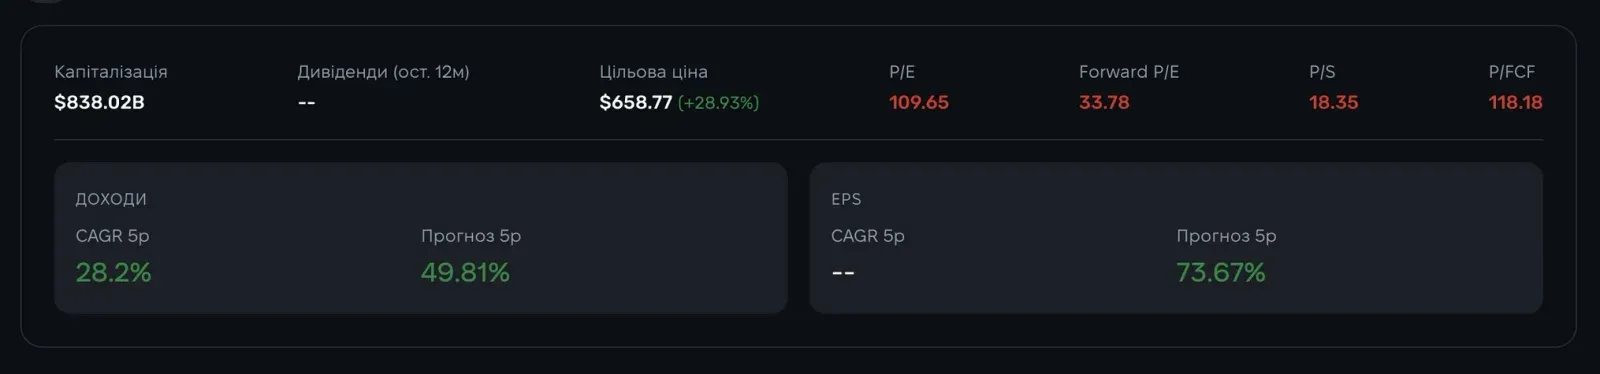
Інший портфель: 10 компаній, ціль – по 10% у кожній. Частка AMD виросла до 22,3%, більш ніж удвічі вище за план. Частка Nvidia, навпаки, просіла до 5,9%.
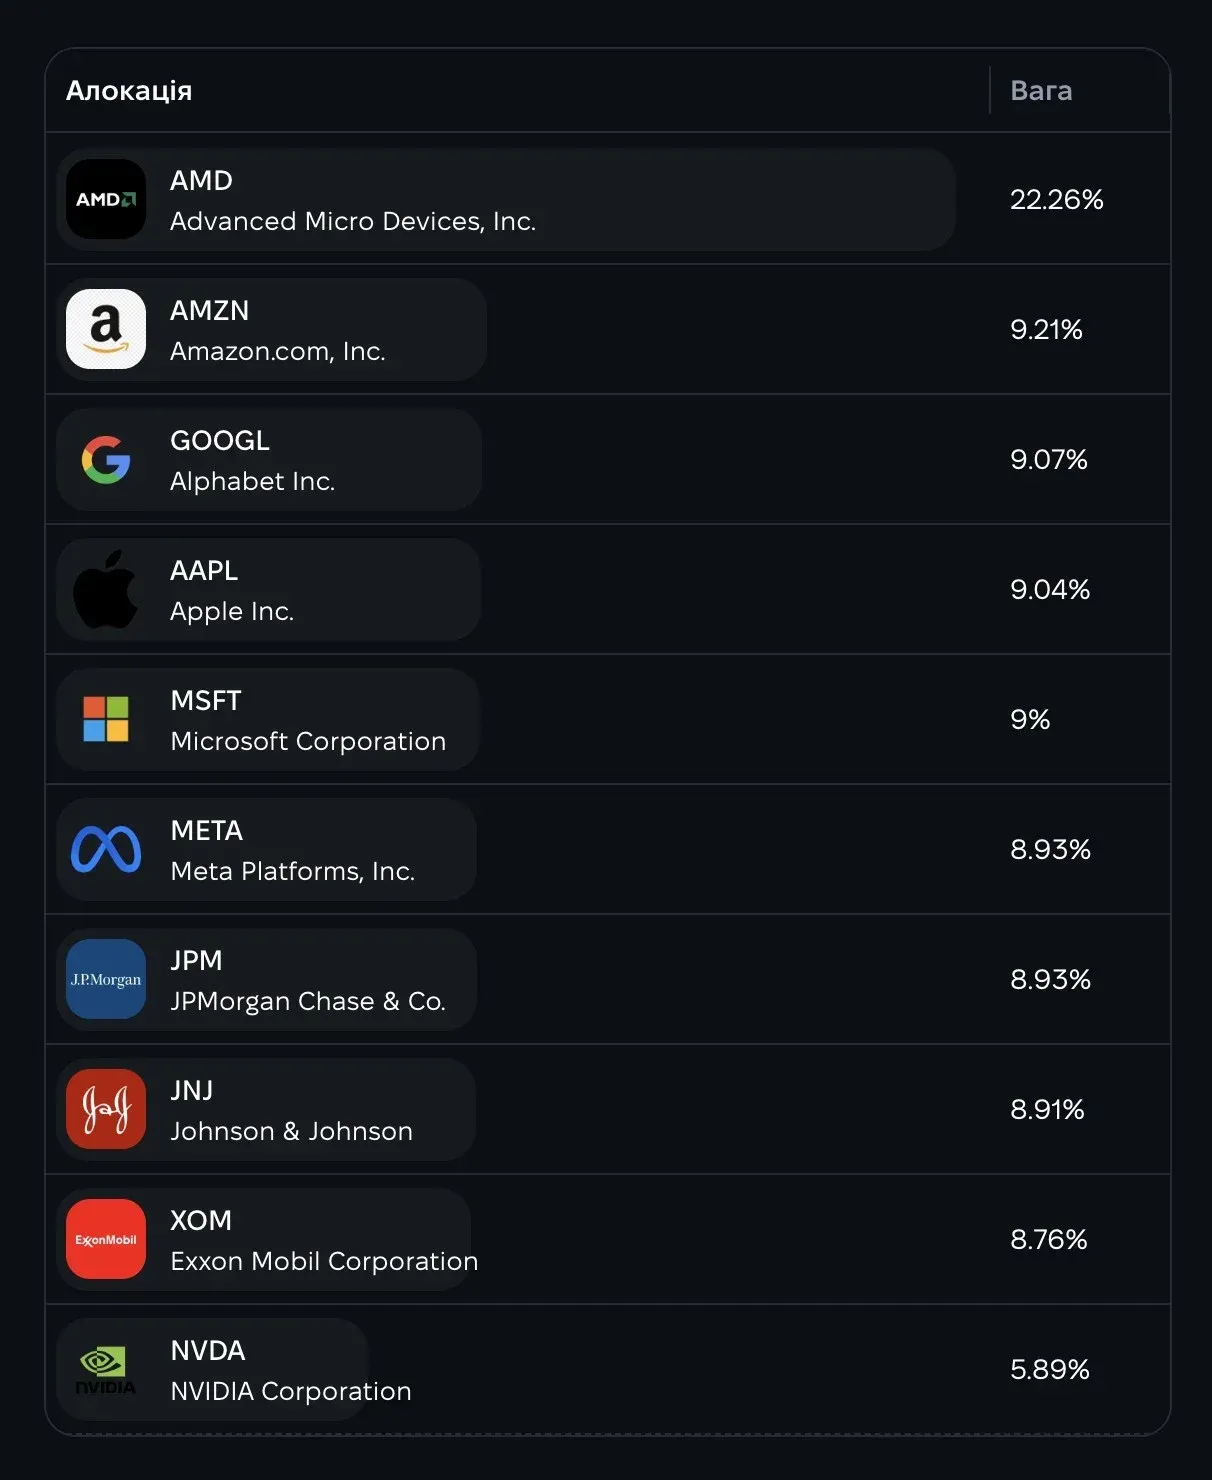
AMD: бізнес росте, виручка за пʼять років збільшувалась у середньому на 28% на рік. Але оцінка дорога: P/E близько 110, а ціна до вільного грошового потоку – близько 118. Тобто за кожен долар, що лишається компанії після всіх витрат, ринок просить $118. Тут я можу частково продати і повернути частку ближче до плану.
Nvidia: бізнес теж росте, виручка за пʼять років – у середньому +51% на рік. А оцінка привабливіша: P/E близько 16, а якщо рахувати на прибуток, який очікують наступного року, – близько 11. Тут я можу докупити до плану.
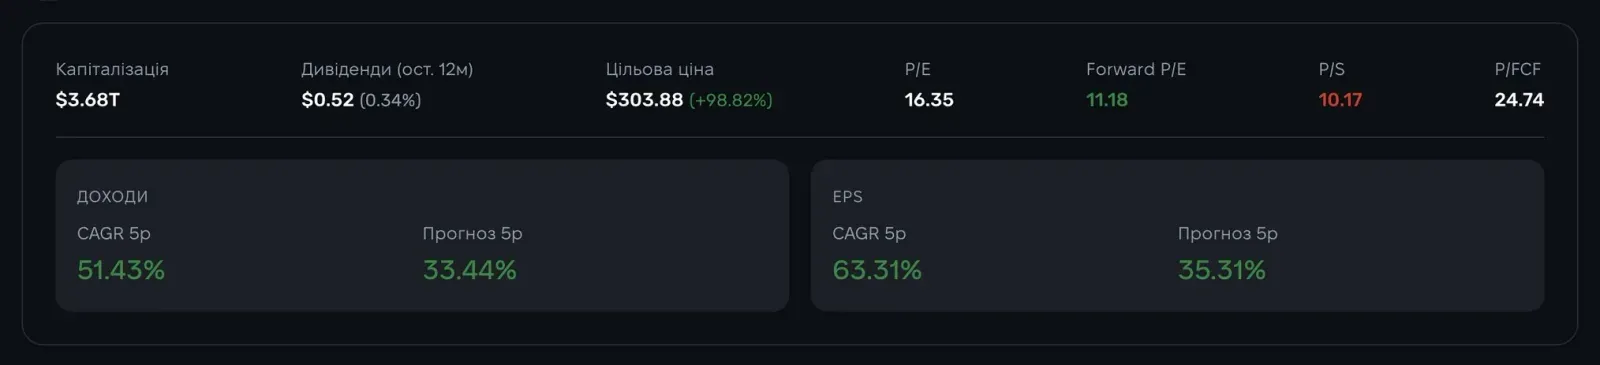
Дані станом на 20 листопада 2026.
Зверніть увагу на причину. Я продаю AMD не тому, що ціна виросла, а тому, що частка вийшла за план, а ціна обігнала вартість. Ціна сама по собі нічого не вирішує: вирішують три перевірки – бізнес, гіпотеза й оцінка.
Приклад: падає і ціна, і бізнес
Тепер умовна компанія, у якій ви зробили ставку на сильного CEO. Він іде, акції падають на 40%. Спокуса докупити "зі знижкою" велика. Але причина, з якої ви купували, зникла: гіпотеза зламана. Тут правило одне – виходити. Докупити зараз означає ще більше поставити на те, що вже не працює.
4 дії зі своїм портфелем уже зараз
Навіть найкращі правила для окремих акцій не допоможуть, якщо портфель загалом не довезе вас до мети. Тому пройдіть чотири кроки.
- Визначте ціль. Сума і дата, що вже є, скільки додаєте щомісяця. Так ви побачите, скільки має заробляти портфель щороку, – це ваша планова дохідність. Як сформулювати ціль, щоб її досягти, – у статті про фінансові цілі.
- Порахуйте, скільки може заробити ваш портфель. Дохідність кожного активу помножте на його частку і складіть: 60% акцій з очікуваними 8% і 40% облігацій з 4% дають 0,6 × 8% + 0,4 × 4% = 6,4% на рік. Заразом перевірте, чи частки відповідають плану і чи готові ви до такого ризику.
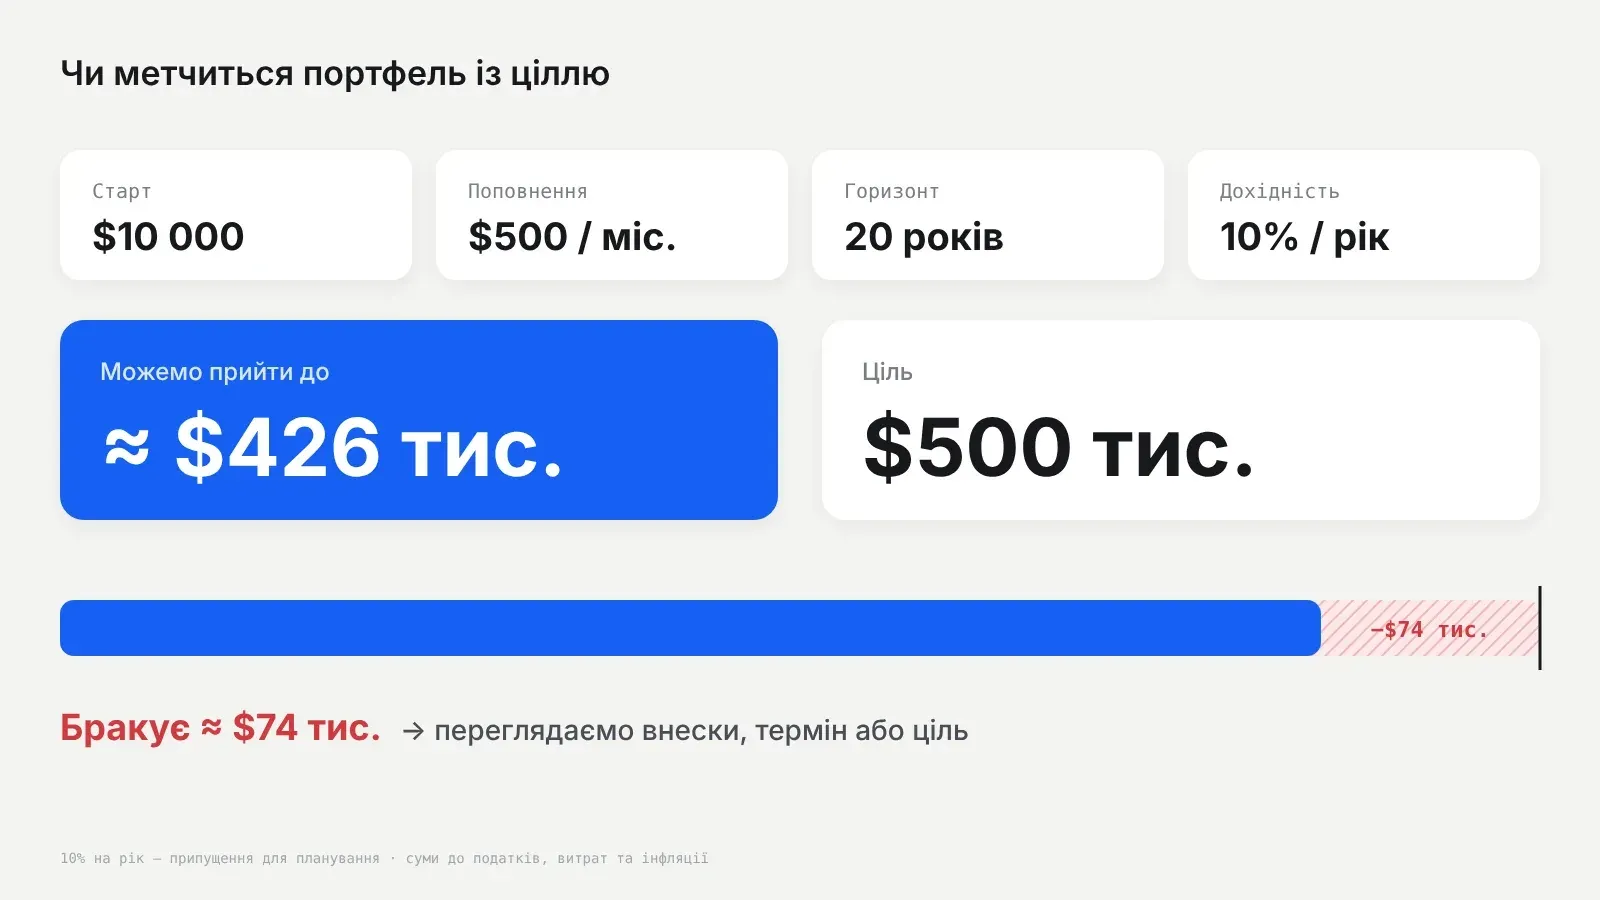
- Звірте портфель із ціллю. Старт $10 000, поповнення $500 на місяць, 20 років, припущення – 10% на рік. Такий план дає близько $426 тис., а ціль – $500 тис. Бракує близько $74 тис., тож переглядаєте внески, строк або саму ціль. Свої цифри порахуйте в інвестиційному калькуляторі.
- Поставте дату наступного перегляду в календар. Для пасивного портфеля – у найближчі 6–12 місяців, для портфеля з окремих акцій – раз на 3–4 місяці, після квартальних звітів компаній.
Очікувана дохідність портфеля
частка кожного активу × його дохідність
Очікувана дохідність портфеля
6,4% на рік
60% × 8% + 40% × 4% = 6,4%
Це припущення, а не прогноз ринку
10% у прикладі – лише припущення для планування. Податки, комісії й інфляцію тут не враховано. Розрив буває і в інший бік: якщо розрахунок показує більше, ніж потрібно для цілі, можна знизити ризик під свій ризик-профіль.
З чого почати сьогодні
Відкрийте календар і поставте дату першого перегляду портфеля. До неї запишіть цільові частки кожного активу, а для кожної окремої акції – одне речення: чому вона у вас є і що має статися, щоб ви її продали. Цей аркуш і буде вашими правилами, коли ринок наступного разу впаде на 30%.
Що ще варто знати після першої покупки, ми розібрали у відео:
Обговорити з AI
Відкрийте розмову з готовим запитом: асистент пояснить головне зі статті й допоможе приміряти це до вашої ситуації.
Що таке ребалансування портфеля?
Це повернення часток активів до плану: ви продаєте частину того, що виросло понад план, і докуповуєте те, чого бракує.
Як часто робити ребалансування?
Пасивний портфель з фондів достатньо звіряти раз на 6–12 місяців. Портфель з окремих акцій переглядають раз на 3–4 місяці, після квартальних звітів компаній.
Чи потрібно ребалансувати портфель з окремих акцій?
Механічно, лише щоб вирівняти відсотки, – ні: у прикладі статті це коштувало $42 тис. зі $100 тис. за 2024 рік. Рішення ухвалюють за трьома перевірками: стан бізнесу, інвестиційна гіпотеза й оцінка.
Коли продавати акцію, що сильно виросла?
Коли її частка вийшла за план, а ціна значно вища за справедливу вартість. Тоді можна продати частину і повернути частку ближче до плану, не закриваючи позицію повністю.
Як перевірити, чи портфель веде до цілі?
Порахуйте очікувану дохідність портфеля: дохідність кожного активу помножте на його частку і складіть. Потім порівняйте, скільки такий портфель накопичить до вашої дати, із сумою, потрібною для цілі.
Джерела
- "Do stocks outperform Treasury bills?", Hendrik Bessembinder, Journal of Financial Economics, 2018
- "Do stocks outperform Treasury bills?", W. P. Carey School of Business, 17 вересня 2018
- "Here's Why You Should Rebalance", Morningstar
- "Don't Cut Your Flowers and Water Your Weeds", Quote Investigator – походження цитати Пітера Лінча
Оцініть статтю
Наскільки матеріал був корисним для вас?
5,0 з 5 · 3 оцінки
Матеріал має освітній характер і не є індивідуальною інвестиційною рекомендацією. Згадані компанії – приклади для аналізу, а не порада купити чи продати, і автор може володіти їхніми цінними паперами. Інвестування повʼязане з ризиком втрати капіталу.
Про автора
Олександр Ютиш
Інвестиційний радник, засновник YU.invest
Інвестиційний радник з профільною освітою та власним капіталом під управлінням. Допомагає людям будувати капітал системно – від перших кроків до персонального супроводу портфеля.
Профіль автора →
Коментарі
Коментарів ще немає. Напишіть перший.
Питання ширше за цю тему? Поставте його в розділі "Питання".
Пишіть про власний досвід і ставте запитання. Не радьте купувати чи продавати конкретні активи, не лишайте реклами й реферальних посилань, не переходьте на особистості. Коментарі – думки читачів, а не інвестиційні рекомендації.