У що інвестувати/Пояснюємо
У що інвестувати: сировина
Сировина – це базові активи для виробництва інших товарів: енергоносії, метали, сільськогосподарська продукція тощо.
Олександр Ютиш · 22 березня 2023 р. · 5 хв
Крок 7 з 12 · 8 хв
Коротко
Коли стратегію обрано, її треба перетворити на конкретний розподіл грошей: скільки в акції, скільки в облігації, скільки в інші активи. Портфель складаємо ще до відкриття рахунку, щоб потім купувати за планом, а не навмання.
Стаття нижче пояснює логіку збалансованого портфеля і показує її на прикладі інвестора з конкретною ціллю. Цифри з прикладу – розрахунки та історичні дані, а не гарантія майбутнього результату.
Стаття кроку
8 хв · Відкрити окремою сторінкою
Ця стаття – це підсумок рубрики із розбором різних класів активів. У попередніх статтях ми розібрали 6 основних класів активів (депозит, облігації, нерухомість, акції, сировину та криптовалюти), та визначали, за яких умов вони підійдуть конкретному інвестору. Тут же буде про те, як сформувати ефективний та збалансований портфель, що включатиме усі класи активів, та працюватиме за будь-якого стану ринку.
Головна ідея портфеля полягає в диверсифікації – розподілі коштів між різними класами активів для зниження ризику. Вона має на меті максимізувати дохідність та мінімізувати ризик:
Завдяки правильному розподілу активів і врахуванню їх взаємодії (кореляції), можна збільшити дохідність, при цьому не збільшуючи ризик.
Кореляція – це взаємозвʼязок між рухом активів. Наприклад, якщо кореляція негативна, один актив може зростати, коли інший падає. Завдяки цьому знижується загальна волатильність (коливання) портфеля.
Тобто, коли кореляція активів у портфелі висока – ризик збільшений, адже усі активи рухаються в одну сторону. В той же час, низька кореляція активів у портфелі створює для нього захист, дозволяючи компенсувати збитки за рахунок тих активів, що ростуть.
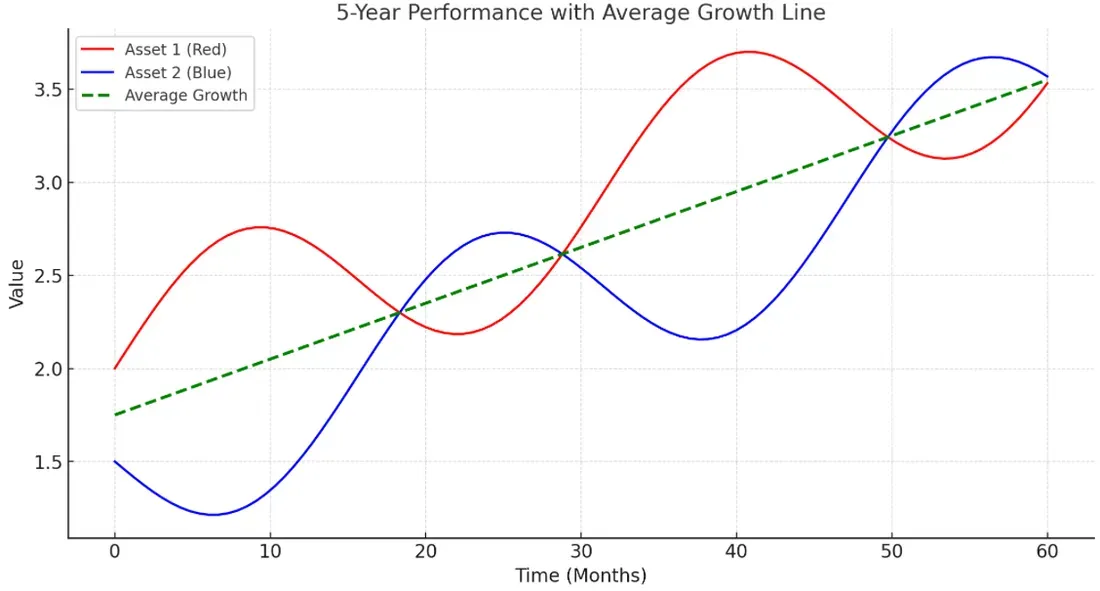
Наявність активів із низькою або негативною кореляцією у портфелі дозволяє збалансувати його: коли один актив падає, інший компенсує втрати. Це допомагає підтримувати стабільне зростання навіть за умов нестабільності на ринку.
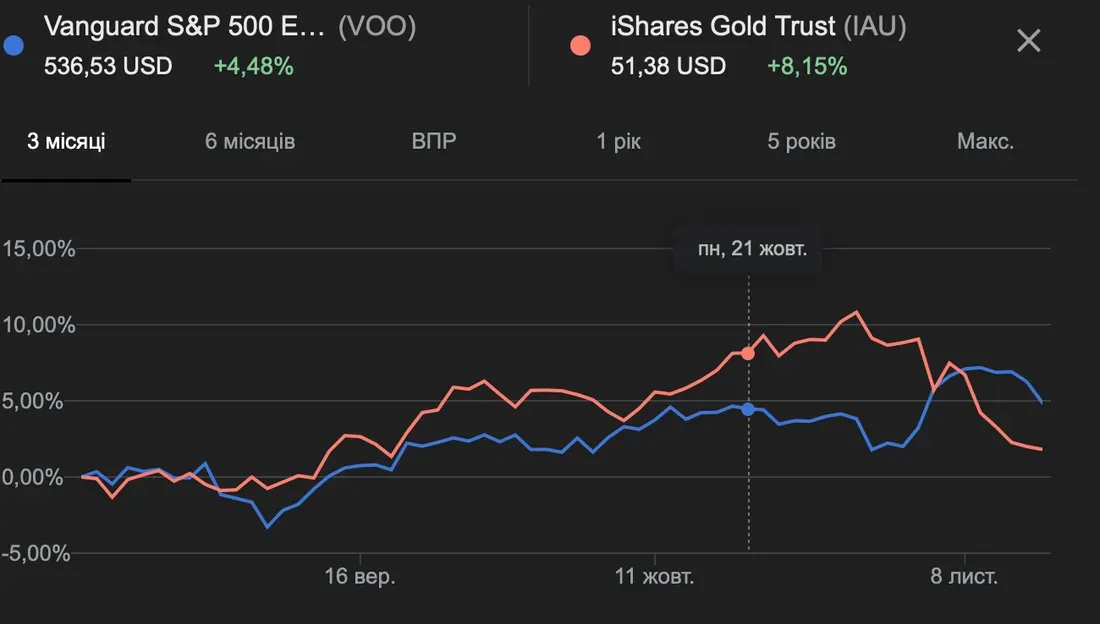
*наприклад, коли акції (VOO) падають в ціні, золото (IAU) може рости, тим самим балансуючи ваш портфель.
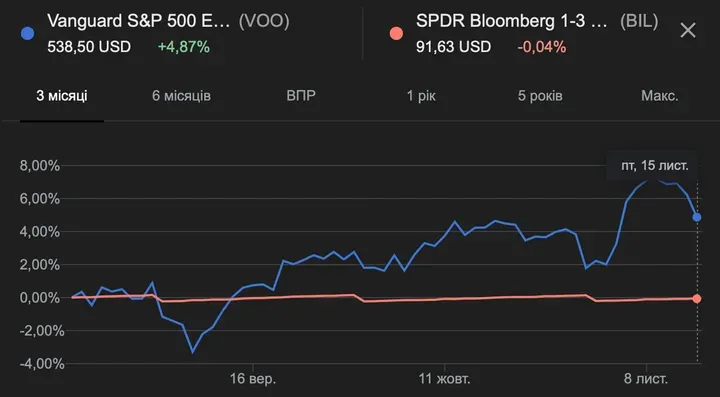
*наприклад, незалежно від стану ринку, короткострокові облігації США (BIL) виплачують дивіденди, а на суму інвестиції можна купувати акції, що знаходяться у просадці.
Ідея ефективного портфеля базується на моделі CAPM Нобелівського лауреата Вільяма Шарпа та Портфельній теорії Нобелівського лауреата Гаррі Марковіца. Для побудови збалансованого портфеля нам потрібно 3 параметри:
+ спеціальний сервіс, який враховує ще з десяток параметрів, і будує оптимальний портфель за нас.
Усі вже чули про "не тримайте усі яйця в одній корзині", і тому стандартна порада – це купувати компанії з різних секторів. Проблема у тому, що це працює лише тоді, коли ви чітко розумієте поведінку секторів по відношенню один до одного – тобто їх кореляцію.
Якщо ми йдемо ще глибше, то наш улюблений індекс S&P500 вже і так включає усі 11 секторів економіки, а отже щоб його обігнати, вам недостатньо простої диверсифікації.
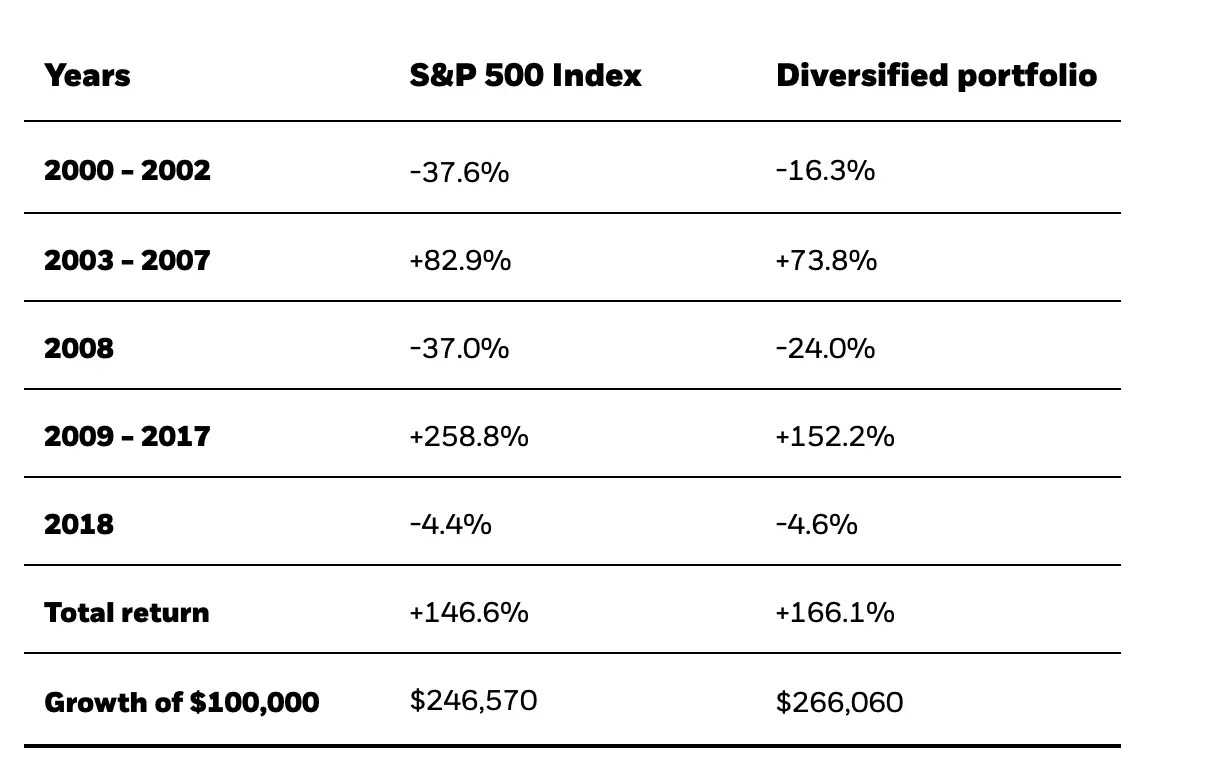
Найбільші інвестиційні фонди у світі провели дослідження, в яких порівняли ефективність S&P500 та різного типу збалансованих портфелів. Подивимося, які результати у них вийшли 👇
Згідно з даними Blackrock, диверсифікований портфель виграє індекс S&P 500 у довгостроковій перспективі:
Goldman Sachs у своєму рісьорчі зазначає, що при додаванні альтернативних інвестицій у портфель (золото, сировина, нерухомість, крипта), можна суттєво збільшити дохідність, при тому що рівень ризику залишиться незмінним.
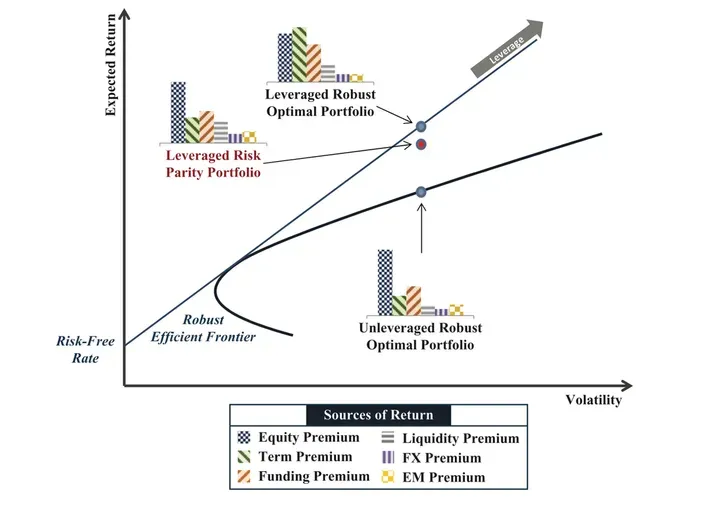
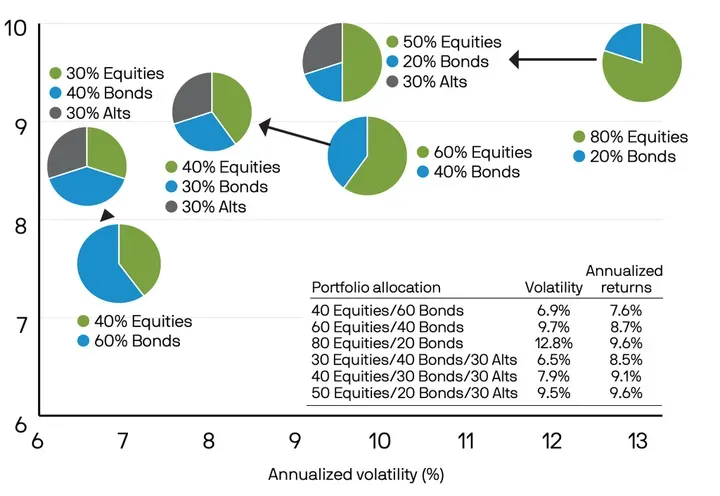
Статистика JP Morgan показує, що диверсифіковані портфелі без альтернативних інвестицій програють за параметрами ризику та дохідності.
Таким чином, альтернативні інвестиції це простий спосіб, який допоможе максимізувати дохідність, зменшити ризики і знизити залежність від одного класу активів.
І для управління таким збалансованим портфелем, нам допоможе стратегія Core-Satellite 🛰️👇
Суть стратегії полягає у балансуванні різних активів для зменшення ризику і максимізації загальної дохідності.
Переваги стратегії
Назва | Опис |
|---|---|
Збільшення дохідності, і зменшення ризику | Core забезпечує стабільність, тоді як Satellite дозволяє отримати потенційно вищу дохідність за знижених рівнів ризику |
Диверсифікація | Завдяки розподілу активів між стабільними й ризиковими класами досягається широка диверсифікація, що зменшує вплив падіння певних секторів на портфель |
Простота управління | Підхід Core-Satellite дозволяє управляти портфелем "пасивно", адже "ядро" портфеля дозволяє балансувати "супутники" в рамках щорічної диверсифікації, що не потребує активного управління |
Фінансова подушка | Коли ми інвестуємо у збалансований портфель, то крім акцій маємо у ньому ще й кеш, золото, облігації, нерухомість, тощо. Тож навіть у часи кризи ми легко можемо дістати достатню кількість готівки, маючи ефективнішу фінансову подушку одразу в інвестиційному портфелі |
Нам відомо, що історично S&P 500 приносить 10.26% на рік. Порівняємо ефективність стратегії інвестування у фонд, який відслідковує топ 500 компаній США і стратегію Core-Satellite.
Найбільший недолік S&P500 у порівнянні з диверсифікованими портфелями – залежність від одного індексу. Якщо найбільші компанії США зазнають кризи, то фонд буде у просадці (можливі історичні втрати до -47%).
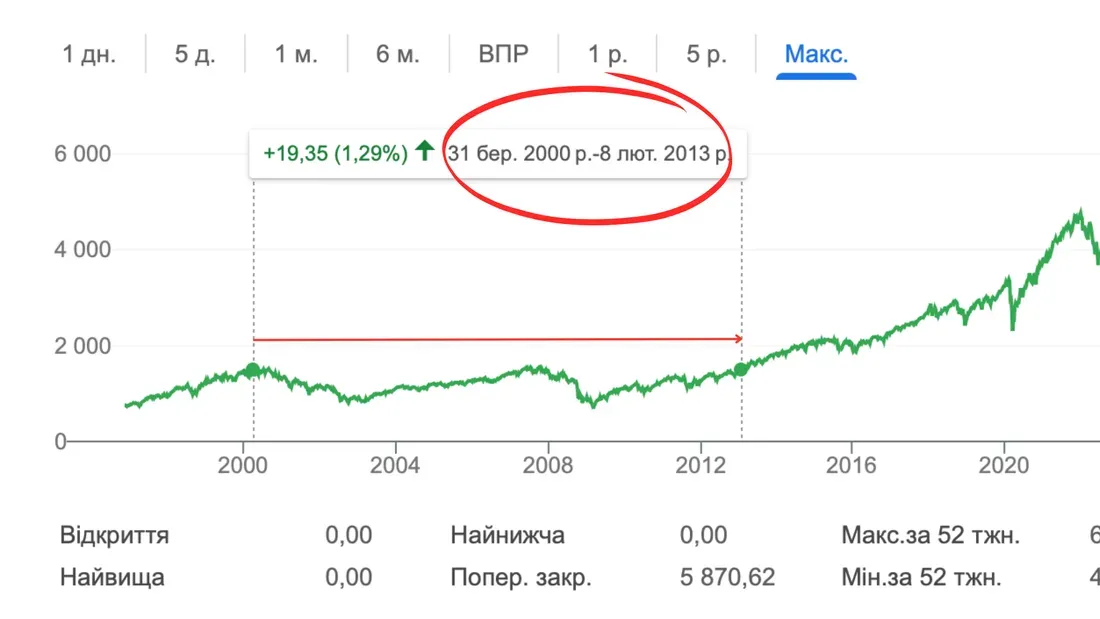
Припустимо, ви інвестували у S&P 500 в 2008. Всього за 9 місяців на вашому балансі -44%. Надворі криза, роботи немає, а за квартиру треба платити. Тож єдиний варіант – виводити кошти зі збитком.
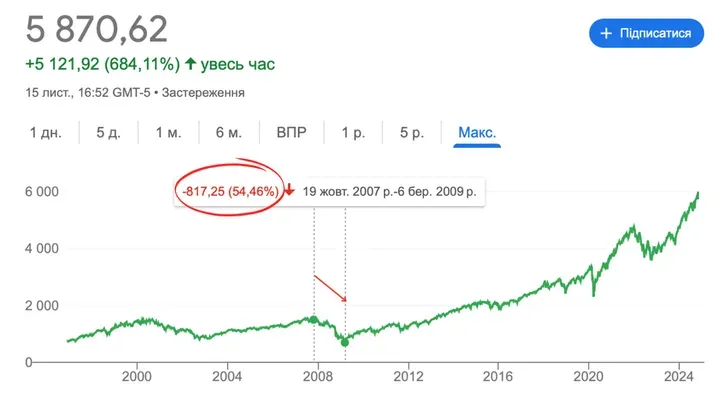
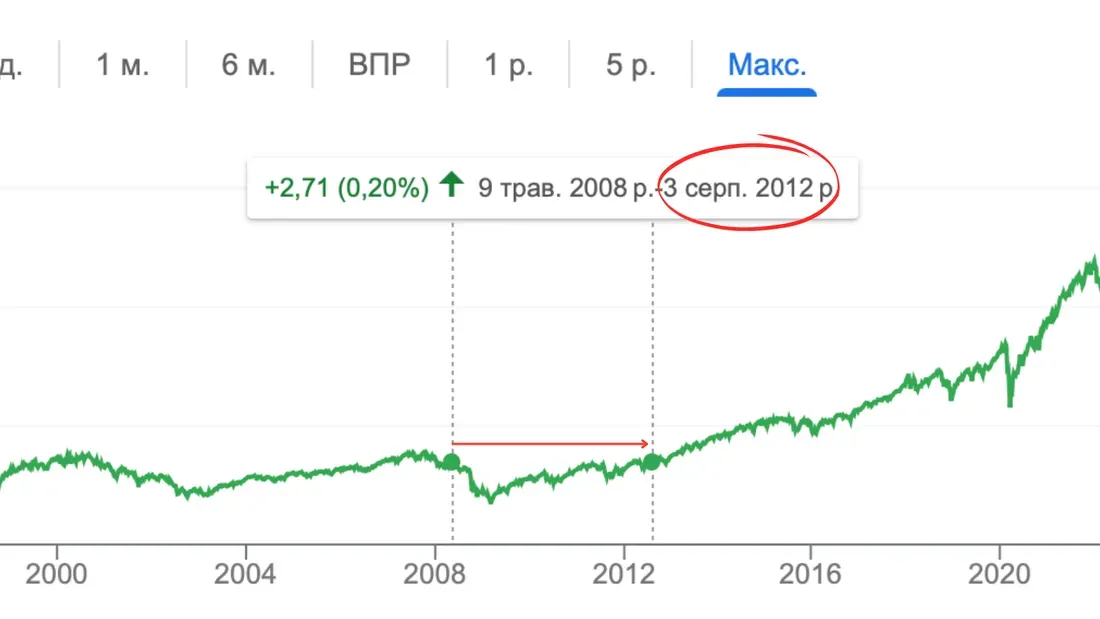
До відновлення попередньої позиції пройдуть роки (у даному випадку 4 роки).
Або всі 13 років до відновлення позиції, як показала нам історія з 2000 по 2013 роки.
Не всі готові стільки чекати, тому це стримує їх від входу на ринок.
Коли ми інвестуємо у різні класи активів, то окрім подушки (про яку говорили вище), маємо також і можливість ребалансувати портфель, продаючи захисні активи, та купуючи більш агресивні
Таким чином, за рахунок своїх облігацій, кешу, золота та інших альтернативних класів активів, ми "викуповуємо просадки" в акціях, суттєво зменшуючи час на відновлення портфеля.
Зведемо у порівняльну таблицю різницю між стратегією інвестування в S&P 500 та Core-Satellite.
Параметр | S&P 500 | Core-Satellite |
Простота | Дуже проста | Важче сформувати на старті, але за наявності необхідних інструментів, управління займає не більше 45 хв на рік |
Диверсифікація | Стандартний набір (лише США) | Ширша, включає міжнародні та альтернативні активи, + нішеві фонди в рамках США |
Ризик | Пряма кореляція з ринком США | Контрольований завдяки поєднанню стабільних і ризикових активів |
Дохідність | Середня (10% історично) | Потенційно вища за рахунок більш дохідних "супутників" |
Гнучкість | Мінімальна | Висока, залежить від вибору супутників |
Вихідні дані:
👨 Сергій, 25 років, IT-спеціаліст.
💸 Зарплата: $1 500 / місяць.
💰 Збереження: $10 000.
💳 Витрати: $1 000 / місяць.
Ціль: придбати будинок під Києвом через 10 років (орієнтовна вартість – $250 000).
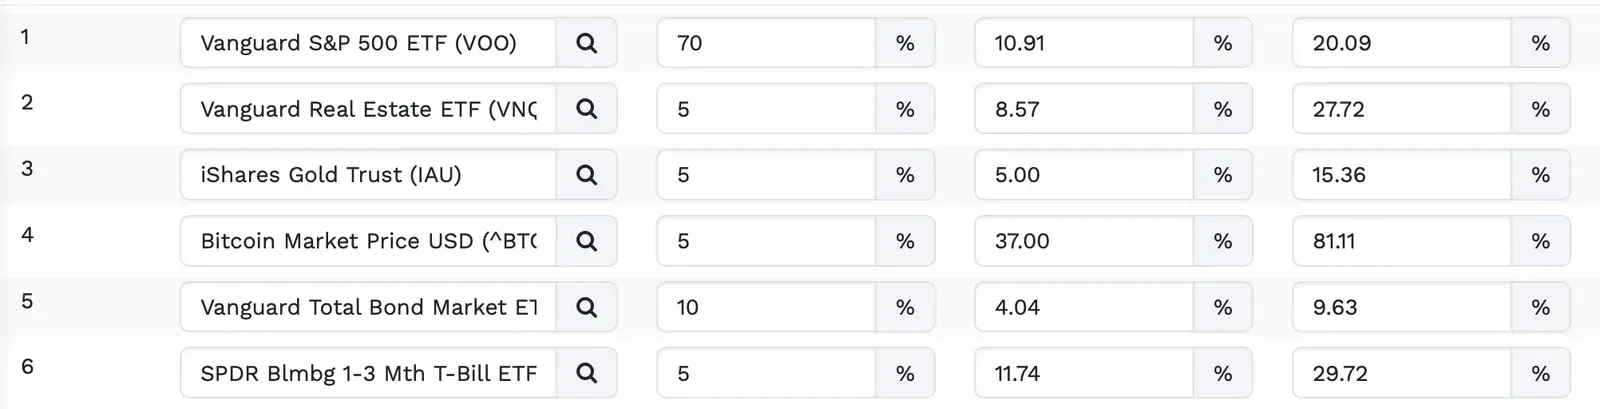
Нам потрібно винести тікери, їх дохідність і ризик.
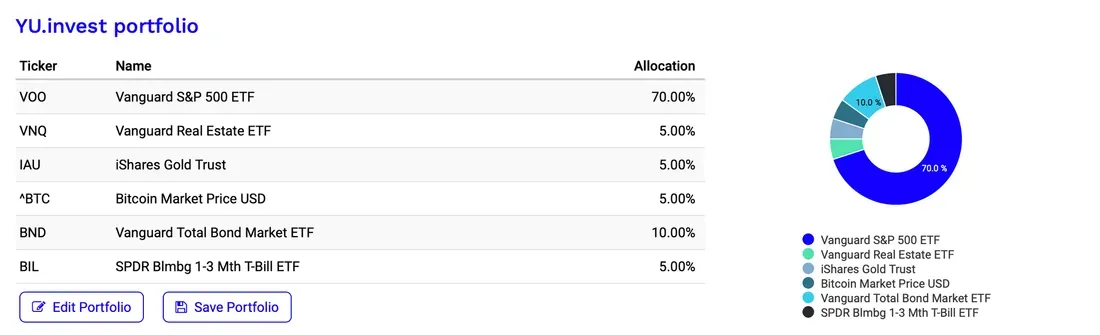
*це базовий портфель, на інфлейті ми вчимося складати значно кращі, під чіткі цілі і з кращою дохідністю. Але для прикладу і для нашого героя цей портфель все одно буде значно кращим, ніж S&P500.
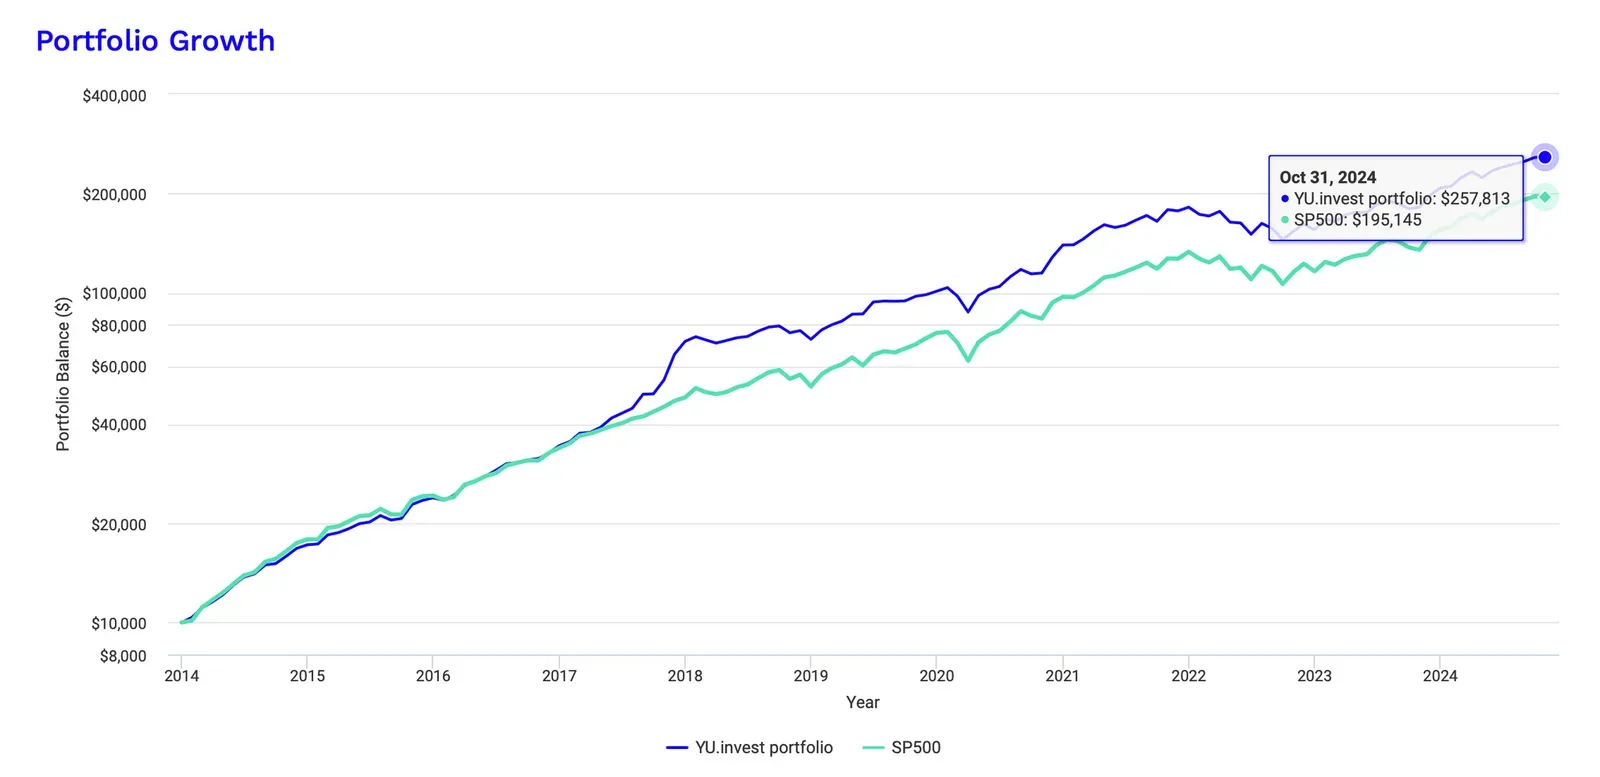
Різниця у портфелях на горизонті в 10 років складає $62 000.
Портфель Сергія на цьому горизонті обігнав ринок на 6.68%/рік.
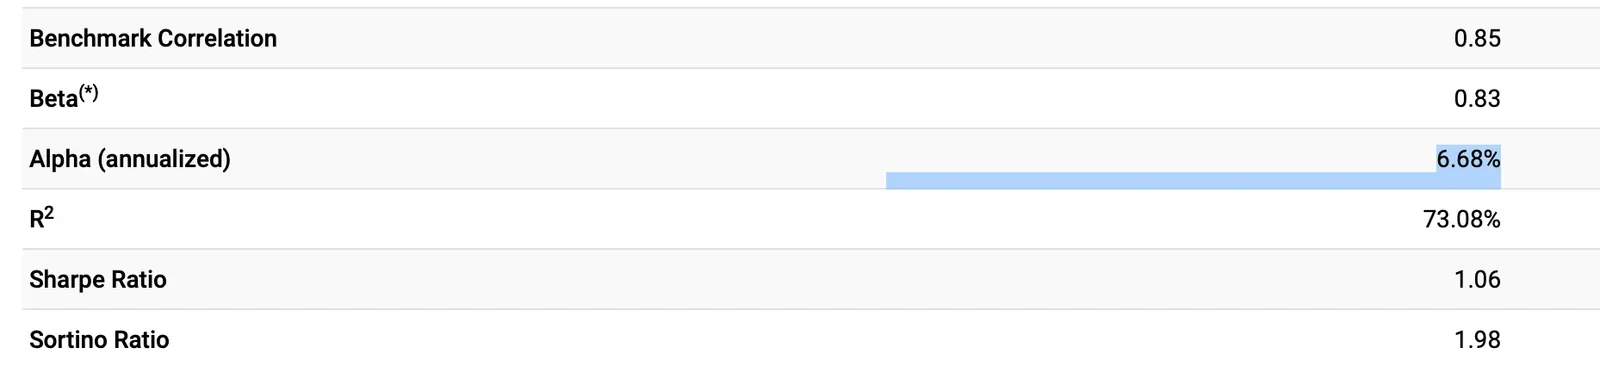
В найкращий рік портфель Сергія заробив +80.09%, коли S&P 500 лише +31.35%, при тому що максимальне падіння портфеля Сергія становило 23.01%, а S&P 500 впав на майже цілий відсоток нижче – 23.91%.
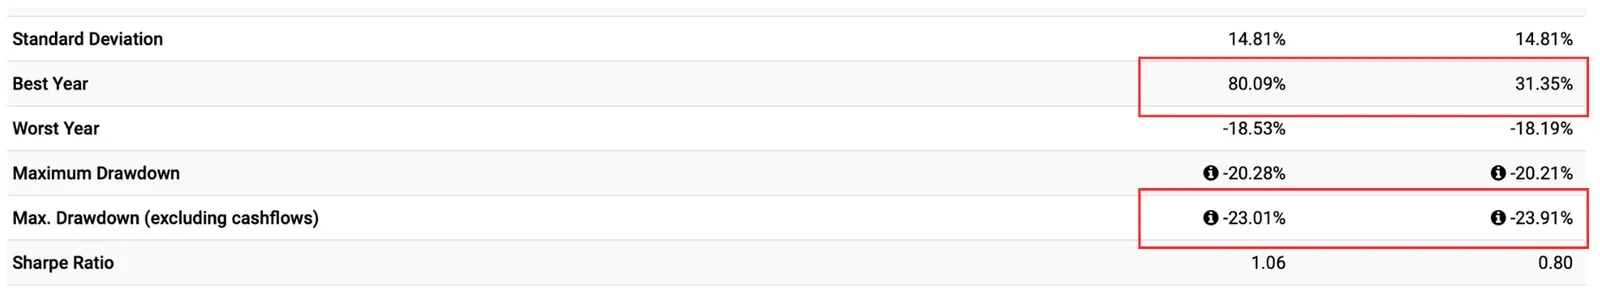
Це означає, що нам вдалося максимізувати дохідність Сергія, при тому що ми не збільшили ризик (навіть трохи зменшили).
Уявімо, що Сергій подумав, що будинок йому не так і треба зараз, але він хоче у 50 років піти з роботи і жити на дохід від свого портфеля. Хоче отримувати не менше, ніж зараз, заробляючи на роботі. Розрахуємо цю ціль і порівняємо, у що йому вигідніше інвестувати?
💸 ціль: $ 1500
🎯 інвестиційний горизонт: 25 років.
💰 стартовий капітал: $10 000.
💳 поповнення: $500
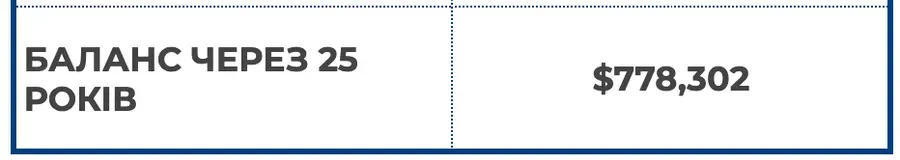
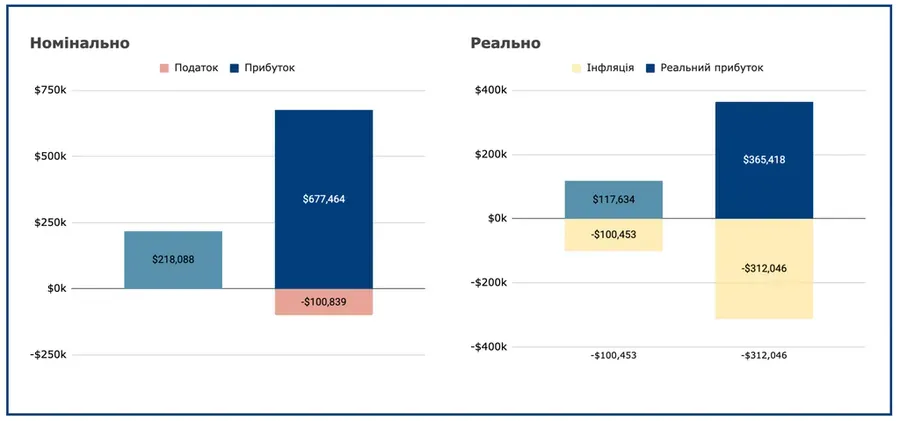
Якби Сергій просто інвестував у S&P 500, то за 25 років мав би $778,302 на рахунку.
З урахуванням інфляції і податків ця сума буде становити $365,418.
Цих коштів йому би вистачило, щоб мати пенсію у розмірі $1,218 на місяць у майбутньому.
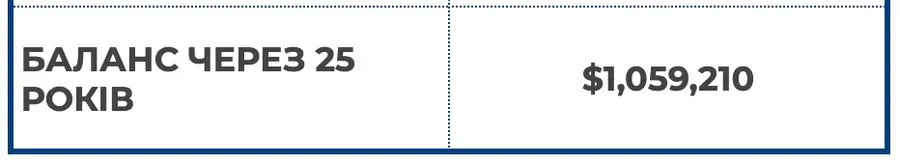
Якби Сергій склав збалансований портфель з різних класів активів, то за 25 років мав би $1,059,210 на рахунку.
З урахуванням інфляції і податків ця сума буде становити $489,663.
Цих коштів йому би вистачило, щоб мати пенсію у розмірі $1,632 на місяць у майбутньому.
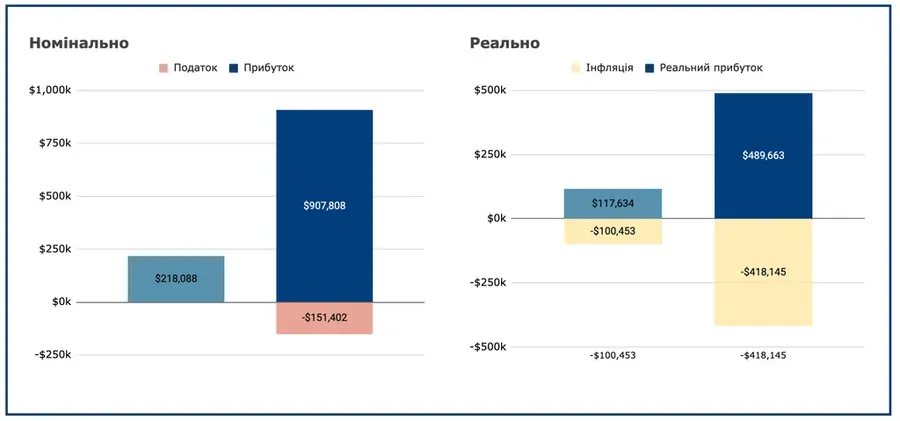
*а це перевищує його поточну заробітну плату, тож дозволить йому комфортно жити, подорожувати чи придбати нерухомість у майбутньому.
Погодьтесь, бонусні $300,000 – це приємно. Особливо враховуючи той факт, що просто регулярно інвестувати в S&P500 виявляється, досить складно
Докуповувати один єдиний фонд на його історичних максимумах – задача не з простих, через що новачки зазвичай пропускають основні фази росту ринку, і не здатні отримати більше 5%/рік з того ж S&P500.
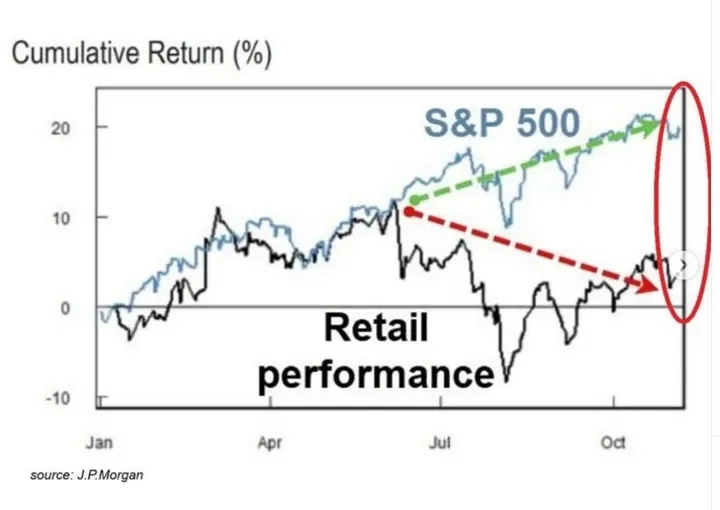
*в 2023 звичайний інвестор отримав 3.7% зростання, в той час як ринок дав +25%
До речі, в рамках свого марафону для початківців я робив бектест збалансованого портфеля в лайв режимі, і порівнював його з ринком. Якщо не змогли потрапити на марафон, прикріплюю відео сюди 👇
Ще за темою кроку
У що інвестувати/Пояснюємо
Сировина – це базові активи для виробництва інших товарів: енергоносії, метали, сільськогосподарська продукція тощо.
Олександр Ютиш · 22 березня 2023 р. · 5 хв
У що інвестувати/Пояснюємо
Альтернативні інвестиції – це вкладення в годинники, картини, вино, NFT та інші активи поза акціями, облігаціями й грошовим ринком.
Олександр Ютиш · 2 вересня 2024 р. · 7 хв
Матеріал має освітній характер і не є індивідуальною інвестиційною рекомендацією. Згадані компанії – приклади для аналізу, а не порада купити чи продати, і автор може володіти їхніми цінними паперами. Інвестування повʼязане з ризиком втрати капіталу.