Фінансова грамотність/Пояснюємо
Як закрити всі свої борги
Перший крок – зібрати інформацію про кожен борг: тип, суму заборгованості, відсоткову ставку і мінімальний щомісячний платіж.
Олександр Ютиш · 22 грудня 2022 р. · 2 хв
Крок 2 з 12 · 6 хв
Коротко
Щоб складний відсоток працював на вас, потрібні гроші, які можна інвестувати, а знайти їх допомагає бюджет. Тому лад у фінансах – перший практичний крок, ще до вибору активів і брокера.
Стаття нижче показує весь процес у застосунку СТРУМ, але те саме можна робити й у звичайній таблиці. Якщо маєте кредити, прочитайте також статтю про борги в "Ще за темою".
Бюджет – перший із семи кроків, з яких складається фінансова грамотність: решту кроків зібрано в окремому гіді з чек-листом.
Стаття кроку
6 хв · Відкрити окремою сторінкою
Бюджет – це план витрат, що базується на доходах і витратах на певний період часу.
Вести бюджет простими словами це:
Бюджет – перший із семи кроків, з яких складається фінансова грамотність. Решту кроків – подушку безпеки, борги, цілі й захист від інфляції – ми зібрали в окремому гіді.
Завдяки бюджету, ви зможете:
Можна, звісно, вести бюджет від руки чи в таблиці EXCEL. Але багатьма спробами і помилками я зрозумів, що бюджет не має бути в напряг – це інструмент, який має допомагати мені, а не ускладнювати життя.
Тому я створив безкоштовний застосунок, де можна легко і без стресу вести бюджет – СТРУМ. За допомогою цього інструменту учасники ІНФЛЕЙТ вже сумарно оптимізували свій бюджет на більш ніж $60 000 / міс.
Уявімо, є дівчина Олена, яка хоче відкласти на відпочинок в Туреччині.
👥 професія: смм-спеціаліст
💵 зарплата: 32 000 грн / місяць.
Витрати: 30 000 грн / місяць
Відкладення: 0.
Олена не любить економити на собі, часто їсть в закладах, винаймає квартиру. Іноді у неї накопичуються "зайві" кошти, тоді вона витрачає їх на шопінг чи подорожі. Це все відбувається ситуативно і без плану.
Зараз червень, а вона давно мріяла про відпочинок, і запланувала відпустку у листопаді, щоб встигнути розібратися з бюджетом і нарешті відкласти гроші.
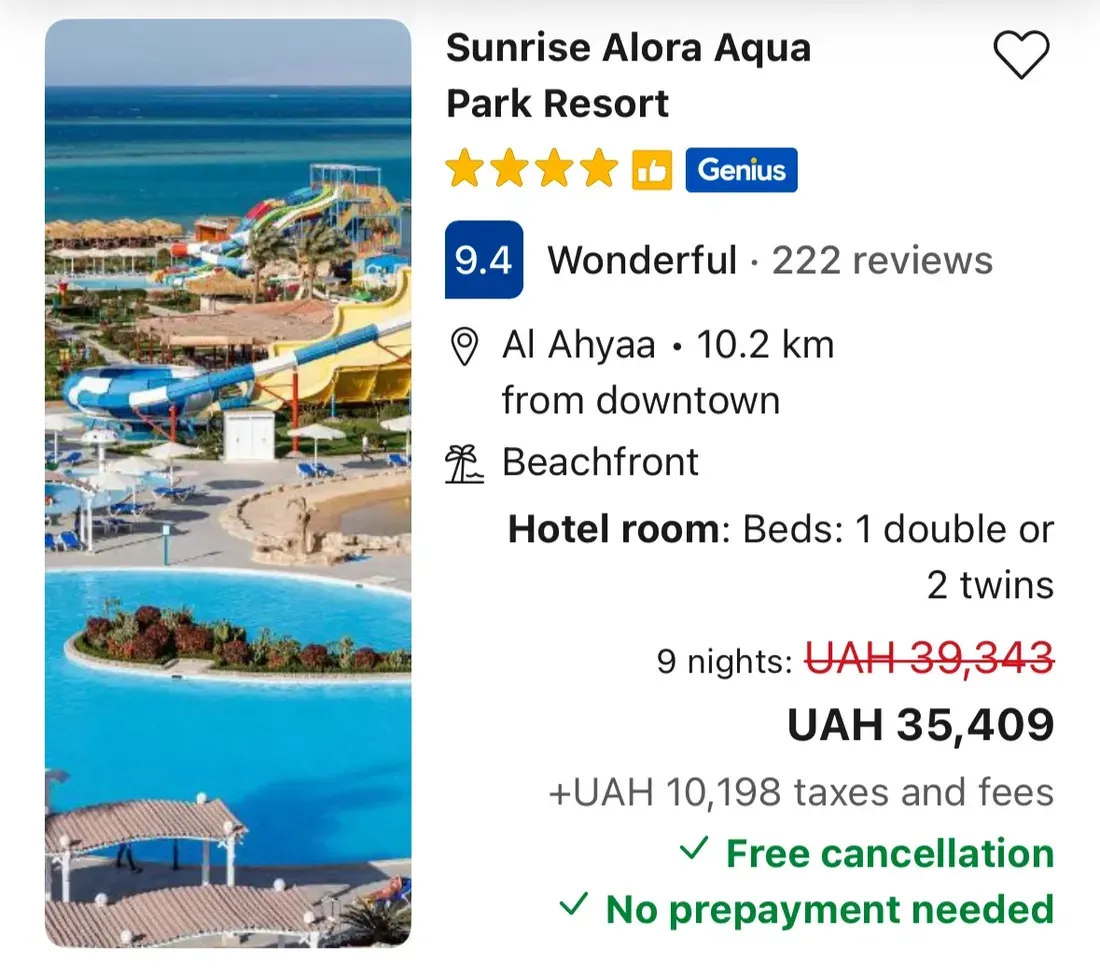
Вартість омріяного відпочинку в 4-зірковому готелі Анталії з all-inclusive, 9 ночей та перельотом приблизно 50 000 грн з податками.
🎯 ціль: накопичити 50 000 грн за 5 місяців.
Олена не має жодного уявлення, як встигне накопичити на відпочинок. Тож розпочнемо з бюджету.
Олена розуміє, що витрачає майже всю свою зарплату на місяць. Але не знає, на що саме...
Щоб зрозуміти і оптимізувати це, спершу потрібно винести у застосунок усі рахунки, якими вона користується.
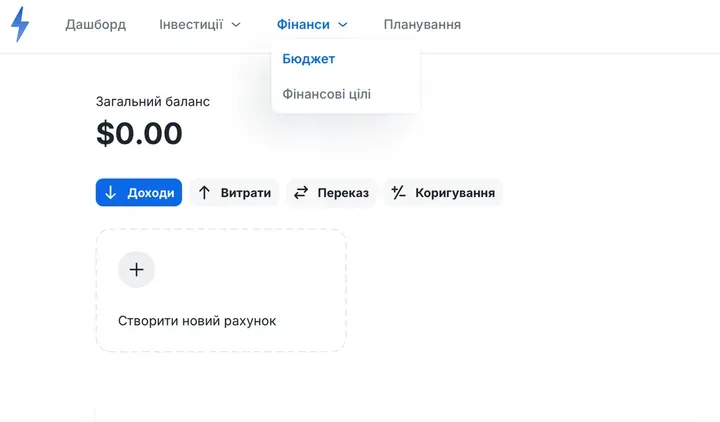
Фінанси –> бюджет –> створити новий рахунок.
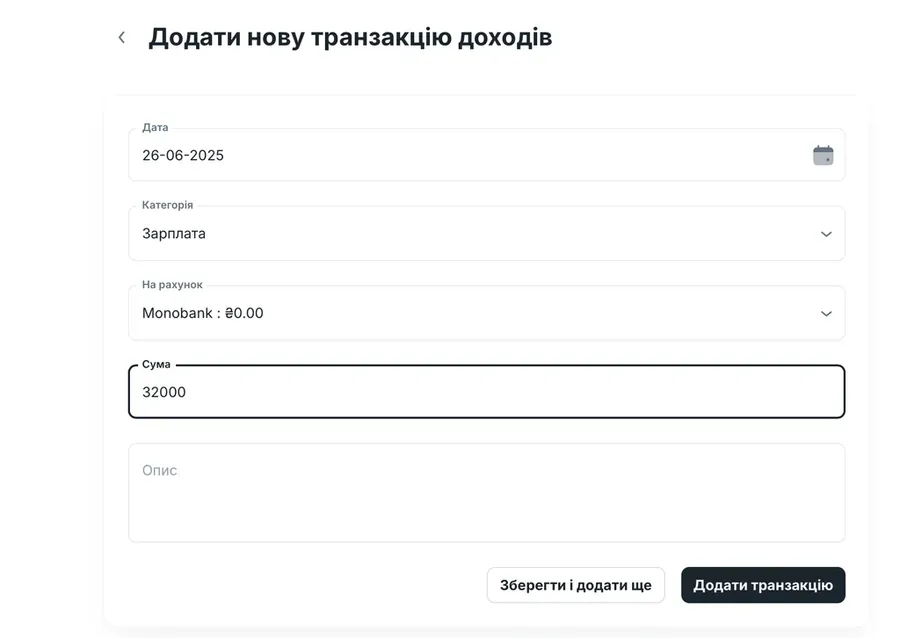
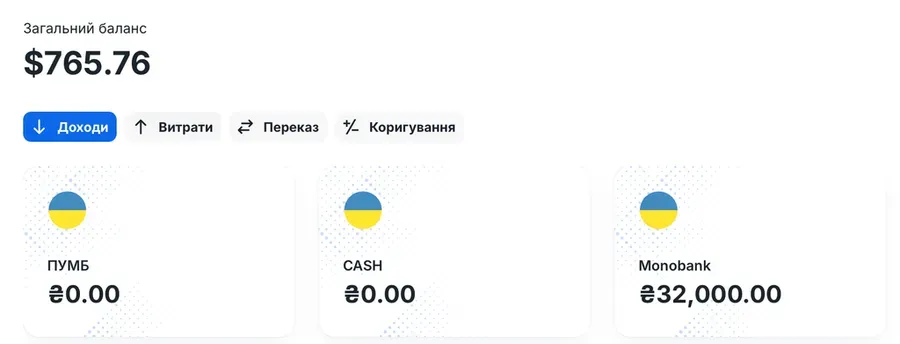
Час винести усі фактичні витрати Олени. Це допоможе зрозуміти, на що Олена витрачає кошти і у майбутньому, що можемо оптимізувати (ці витрати вона знайшла у виписці свого банку).
→ готово ✅
У Олени на балансі лишилося 2 000 грн на місяць після усіх витрат. Час перейти до аналізу і плану.
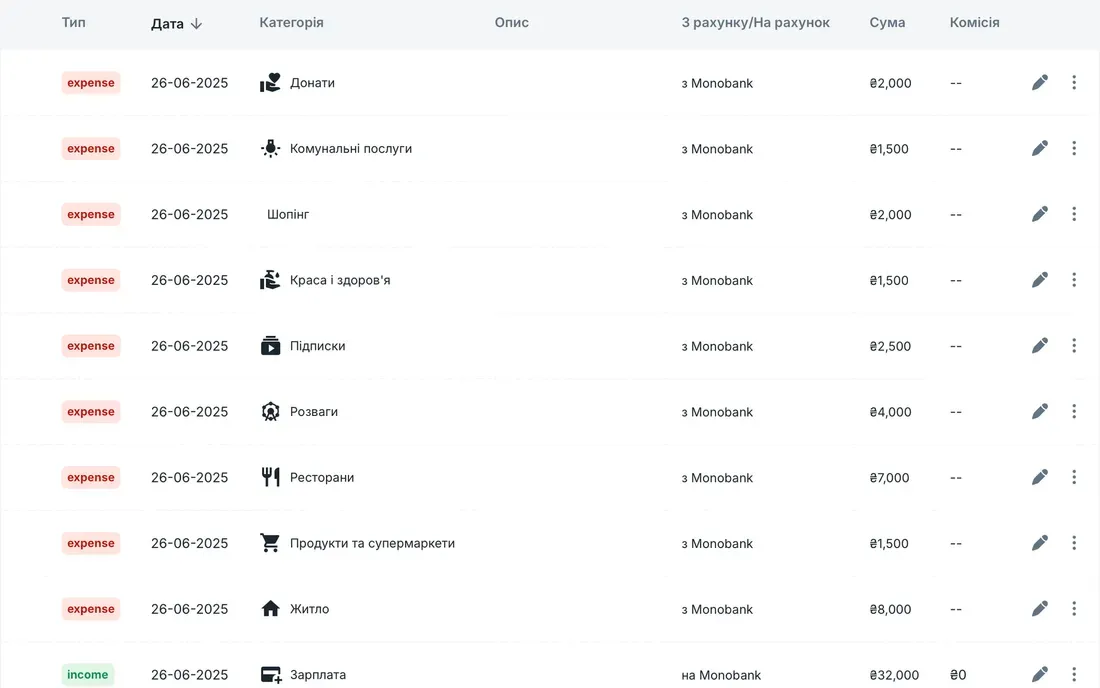
У нас є ціль та розуміння, скільки витрат, доходів та відкладень є на місяць у Олени. Тепер можна вибудувати план, щоб досягнути цілі швидше. Для цього ми переглянемо всі витрати і спробуємо їх оптимізувати.
Спочатку проаналізуємо категорії, на які йде найбільше: квартира, розваги, підписки на непотрібні сервіси 👇
Всі ці оновлені категорії можемо винести у план – щоб тримати під контролем усі доходи і витрати, а також легко планувати власні цілі.
Для цього заходимо у Бюджет –> Планування –> Створити новий план.
І додаємо усі потрібні категорії та очікувані витрати по ним.
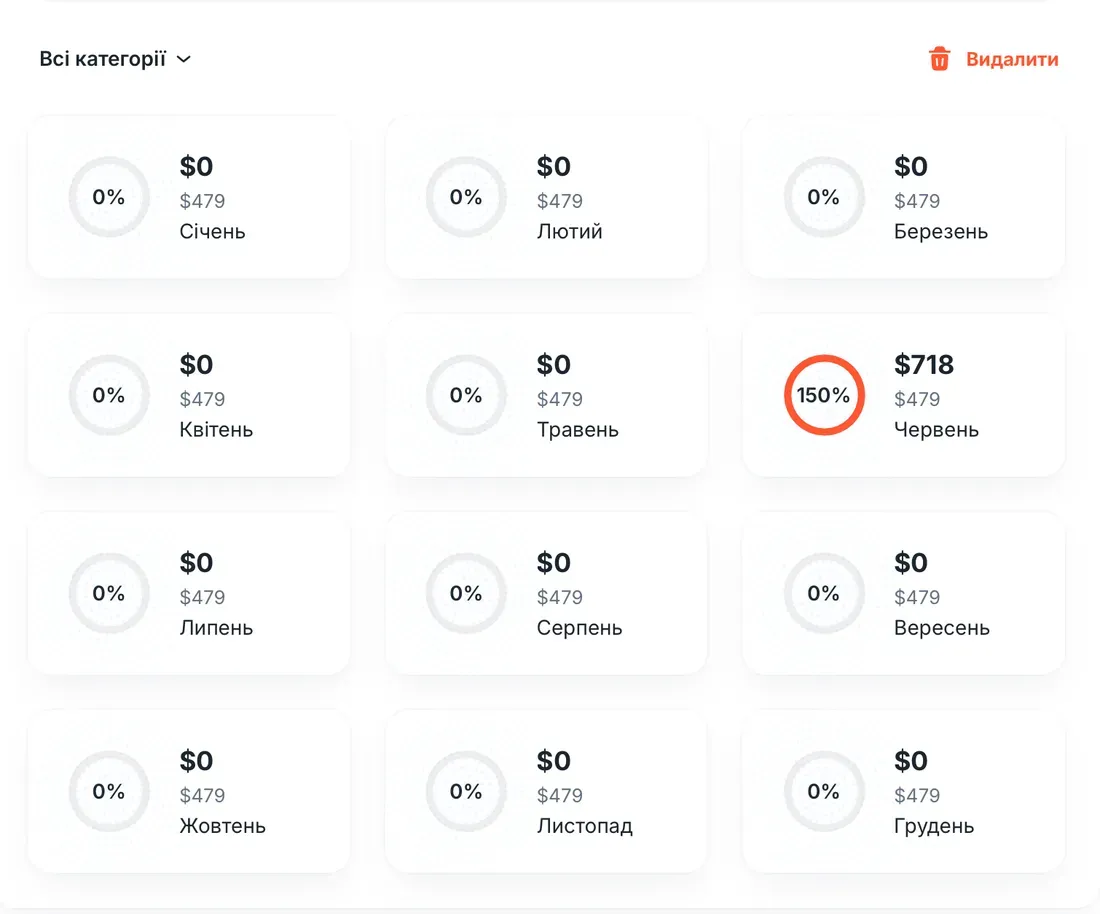
План допоможе краще розуміти загальну картину і успіх по досягненню плану 💪
Що ми маємо з планом:
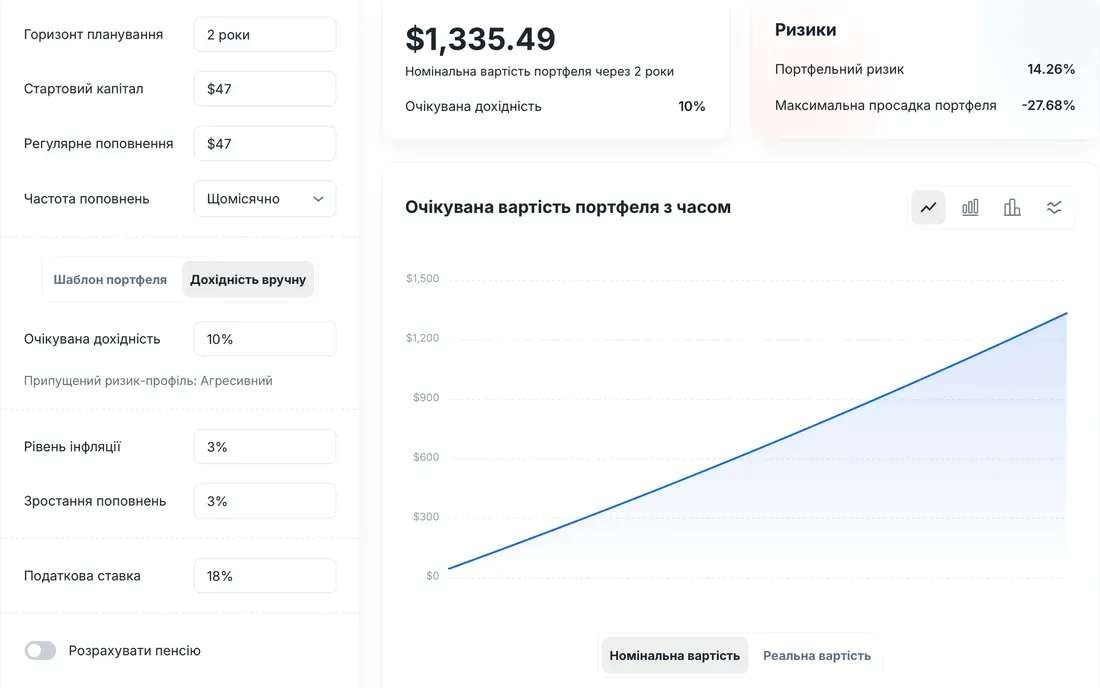
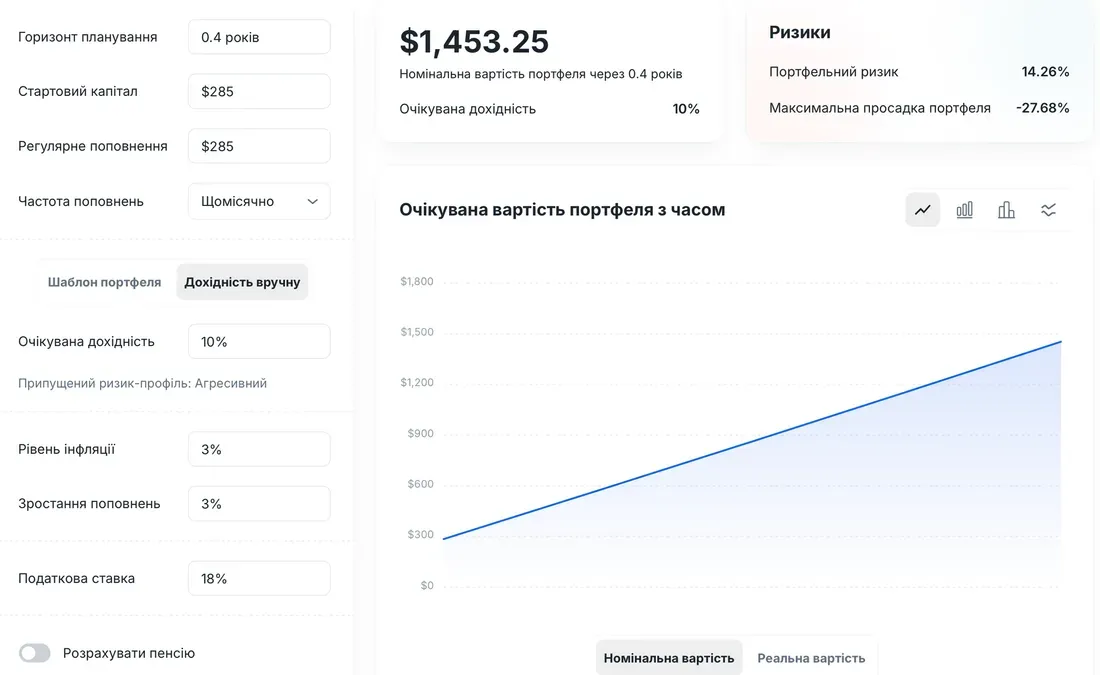
Якщо ціль більш масштабна як, наприклад, квартира чи машина, то на них доведеться відкладати довше, і з однією оптимізацією бюджету буде важко.
Тому варто робити так, щоб гроші працювали на вас, тобто інвестувати те, що лишається після витрат, на вашу фінансову ціль.
Уявімо, що Олена не захотіла летіти у відпустку цього року, а вирішила поїхати через рік, а решту потримати ще 7-10 років і купити собі квартиру в Києві. У неї вже є план і оптимізований бюджет.
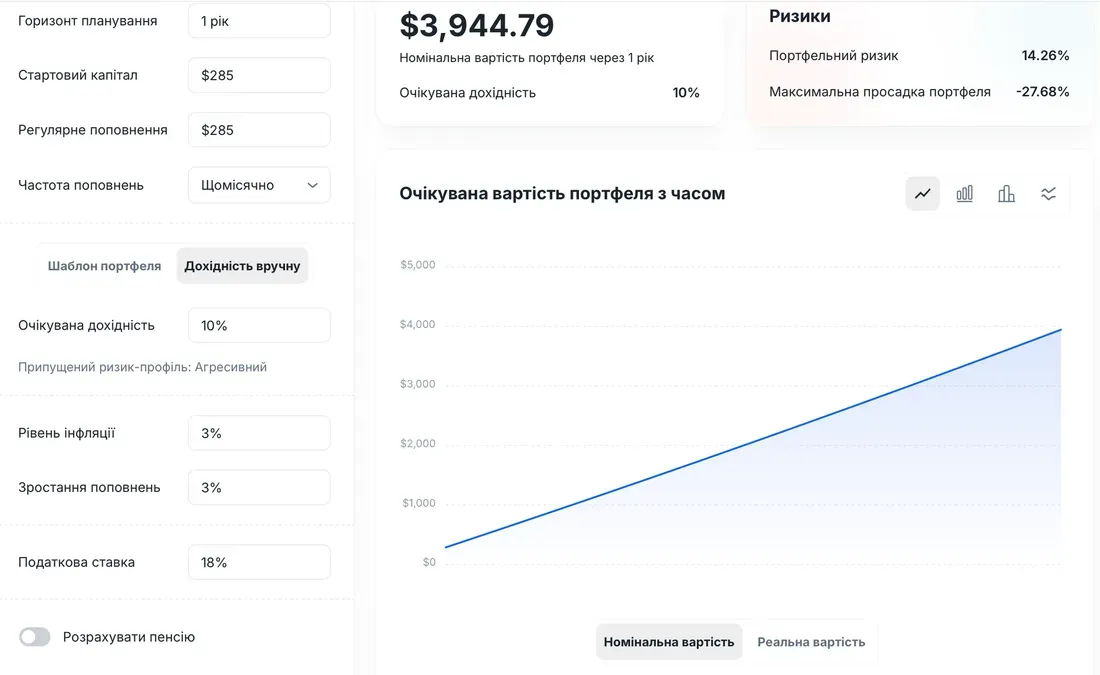
За рік у неї буде вже майже 4К доларів.
Вона спокійно дістане третину на відпустку, якщо захоче, і продовжуватиме інвестувати.
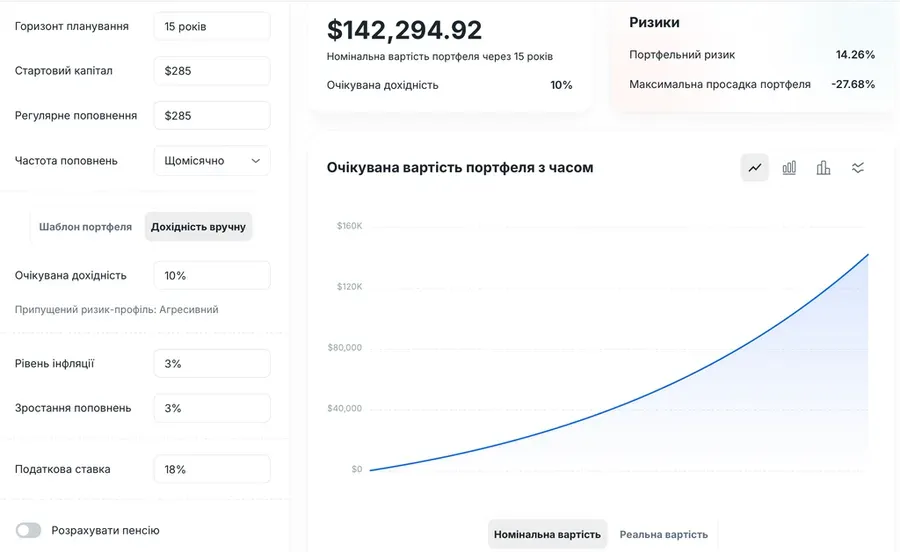
А ще через 15 років у неї буде понад $130 000, яких вистачить не тільки на Анталію, але й на квартиру в Києві (якщо враховувати інфляцію).
Тож, почати планувати своє майбутнє ви можете вже зараз із маленького, але важливого кроку – аналізу доходів та витрат у СТРУМ
А інвестування допоможе прийти до глобальних цілей швидше, ніж ви могли уявити. У нашому прикладі Олена і мріяти не могла б про квартиру з відкладеннями у 0-2000 грн на місяць. Але саме бюджет, планування та інвестиції допомогли їй виставити чіткий і зрозумілий горизонт, який буде мотивувати не зупинятися і йти далі.
Ще за темою кроку
Фінансова грамотність/Пояснюємо
Перший крок – зібрати інформацію про кожен борг: тип, суму заборгованості, відсоткову ставку і мінімальний щомісячний платіж.
Олександр Ютиш · 22 грудня 2022 р. · 2 хв
Фінансова грамотність/Пояснюємо
Фінансова грамотність – вміння розуміти свої доходи й витрати, відкладати, позичати й інвестувати так, щоб гроші працювали на ваші цілі.
Олександр Ютиш · 19 жовтня 2022 р. · 7 хв
Матеріал має освітній характер і не є індивідуальною інвестиційною рекомендацією. Згадані компанії – приклади для аналізу, а не порада купити чи продати, і автор може володіти їхніми цінними паперами. Інвестування повʼязане з ризиком втрати капіталу.